

Casco
Inondation, tempête, arbre tombé : que paie l’assurance ?
Inondation, tempête, arbre tombé, chute de pierres, avalanche, pression de la neige : ce que couvre la casco partielle, et quand l’assureur peut réduire.
Découvrir l’assurance autoDans cet article
En Suisse, les dommages causés à votre voiture par les forces de la nature sont couverts par la casco partielle, incluse aussi dans la casco complète : inondation, crue, tempête, chute de pierres, glissement de terrain, avalanche, pression de la neige, et grêle. Un arbre ou une branche qui tombe pendant une tempête relève de la même garantie. Sans casco, la réparation est pour vous, sauf si un tiers est responsable, par exemple le propriétaire d’un arbre mal entretenu. Un sinistre de casco partielle n’a en général pas d’effet sur votre bonus. Mais si vous roulez sciemment dans une route inondée, l’assureur peut réduire ses prestations pour faute grave.
Ce guide détaille chaque événement, qui paie, ce qu’il faut faire pendant et après l’intempérie, les limites de la couverture, et comment protéger votre voiture, avec des exemples et les questions fréquentes. Les règles citées viennent de la loi sur le contrat d’assurance (LCA), du code des obligations (CO) et des conditions générales de deux grands assureurs suisses (éditions 2024), consultées en octobre 2026. Les garanties exactes dépendent toujours de votre contrat. Pour la maison et son contenu, voir notre guide grêle, tempête, inondation : qui paie ?.
Les événements naturels couverts
| Événement | Exemple | À savoir |
|---|---|---|
| Grêle | Carrosserie bosselée, pare-brise cassé | Voir notre guide grêle et voiture |
| Tempête | Arbre, branche ou tuile tombés sur la voiture | Certains contrats définissent la tempête par une vitesse de vent minimale |
| Inondation, crue | Voiture garée dans un parking souterrain inondé | Rouler sciemment dans l’eau peut être une faute grave |
| Chute de pierres, éboulement | Pierre tombée sur une route de montagne | |
| Glissement de terrain | Voiture emportée ou ensevelie | |
| Avalanche | Voiture garée en station touchée par une avalanche | |
| Pression de la neige | Toit d’un abri qui s’effondre sous la neige | Selon le contrat |
La liste est fermée : un événement qui n’y figure pas n’est pas couvert. Pour la grêle, voir notre guide grêle et voiture.
La tempête et les arbres qui tombent
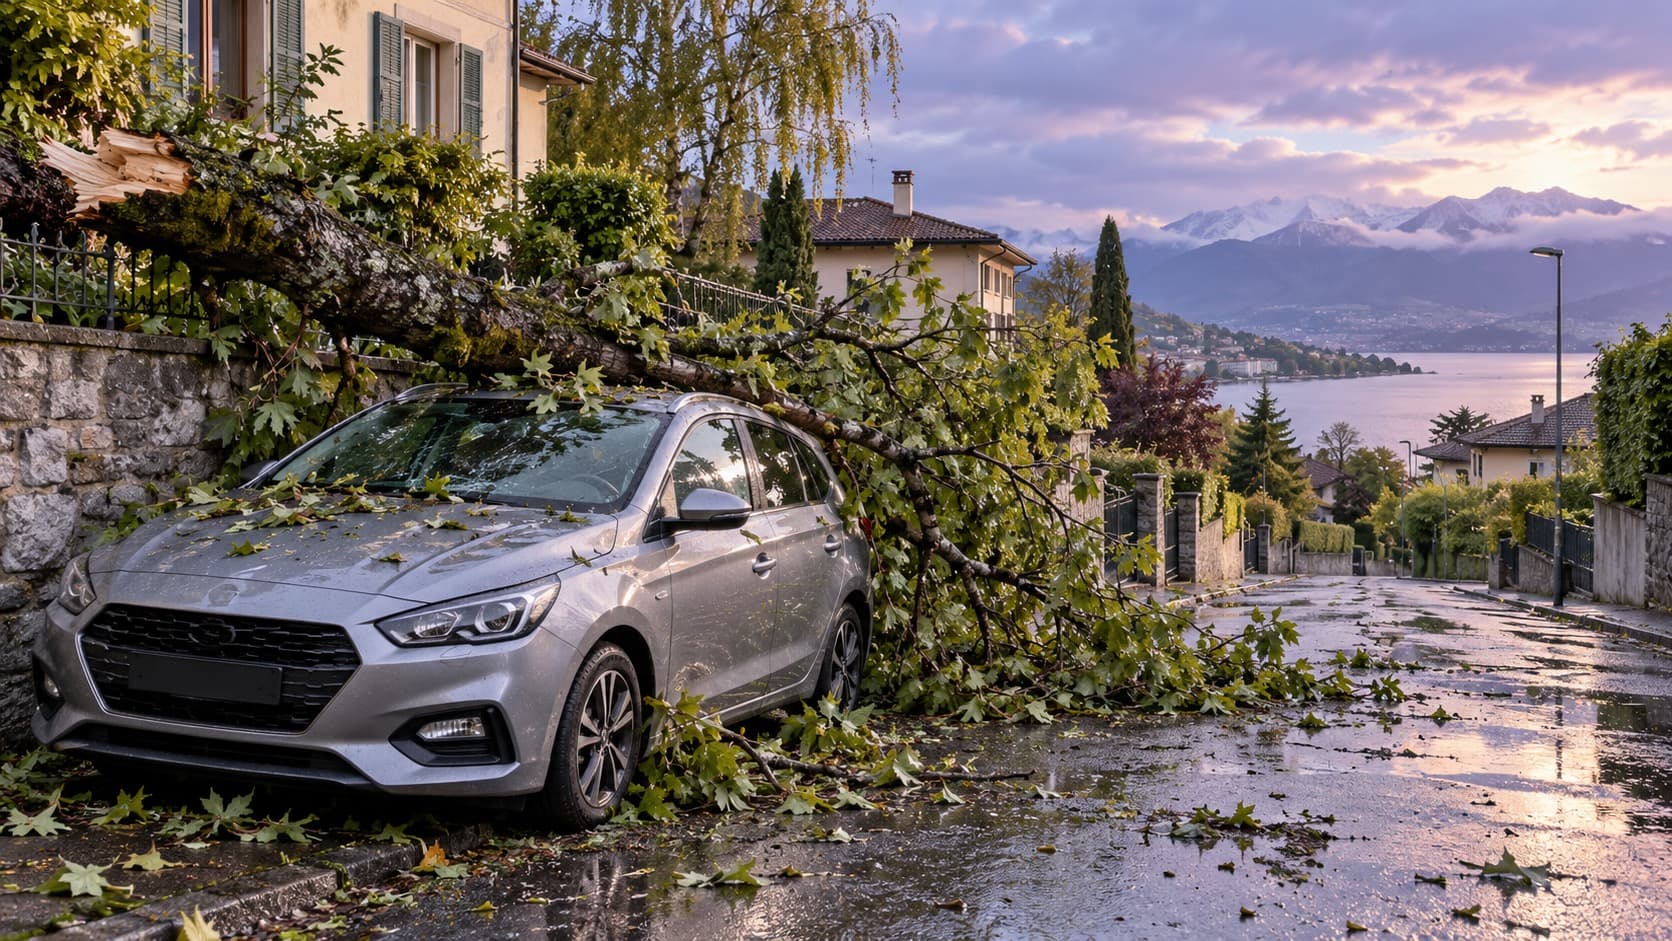
Un arbre, une branche ou une tuile qui tombe sur votre voiture pendant une tempête relève de la casco partielle. Certains contrats définissent la tempête par une vitesse de vent minimale. Pour les bâtiments et le ménage, la réglementation retient un vent d’au moins 75 km/h qui renverse des arbres ou découvre des toits dans le voisinage ; des conditions générales citées par le Tribunal fédéral retenaient déjà ce seuil. Vérifiez la définition de votre contrat casco.
- Sans tempête, un arbre malade qui tombe peut ne pas relever des événements naturels. Selon le contrat, la casco complète peut alors intervenir, au titre de la collision ; sans elle, seule la responsabilité du propriétaire de l’arbre peut jouer.
- Le propriétaire de l’arbre peut être responsable s’il a négligé de l’entretenir ou de l’abattre alors qu’il était manifestement dangereux. Son assurance responsabilité civile peut alors payer vos dégâts.
- La neige ou la glace qui tombe d’un toit est couverte par certains contrats en casco partielle, au titre du glissement de neige. Elle peut aussi engager la responsabilité du propriétaire du bâtiment si le toit présentait un défaut de construction ou d’entretien, par exemple l’absence de pare-neige là où il en faut (CO, art. 58).
L’inondation
Une voiture garée dans un parking souterrain ou une rue inondés relève de la casco partielle. Le cas de la voiture qui roule est plus délicat.
- Ne roulez jamais dans une route inondée : même une faible hauteur d’eau en mouvement peut emporter une voiture, et l’eau aspirée par le moteur peut le détruire.
- Si vous le faites sciemment, l’assureur peut réduire ses prestations pour faute grave (LCA, art. 14, al. 2), sauf si votre contrat comprend l’option faute grave, qui y renonce en partie.
- Après une inondation, ne démarrez pas une voiture qui a été dans l’eau : faites-la remorquer et contrôler, pour éviter d’endommager le moteur.
- Limitez le dommage : sortez la voiture de l’eau si c’est possible sans danger, et laissez-la sécher (LCA, art. 38a).
Chute de pierres, glissement de terrain, avalanche
Sur les routes de montagne, une pierre peut tomber sur une voiture qui roule ou qui stationne. La casco partielle couvre en général ces dommages au titre des événements naturels. Si la pierre a été projetée par un autre véhicule, c’est un autre cas : la RC de ce véhicule, s’il est identifié, ou le bris de glace pour le pare-brise. Pour une avalanche ou un glissement de terrain, respectez les fermetures de routes et de parkings : passer outre peut être une faute grave (LCA, art. 14, al. 2).
Qui paie ?
| Situation | RC seule | Casco partielle | Casco complète |
|---|---|---|---|
| Arbre tombé pendant une tempête | Vous, sauf propriétaire de l’arbre responsable | L’assureur, moins la franchise | Idem |
| Voiture garée inondée | Vous | L’assureur, moins la franchise | Idem |
| Voiture qui roule dans une route inondée | Vous | Selon le contrat, la casco partielle ou la complète, avec réduction possible pour faute grave | Selon le contrat, avec réduction possible pour faute grave |
| Pierre tombée de la falaise | Vous | L’assureur, selon le contrat | Idem |
| Pierre projetée par un camion identifié | La RC du camion | La RC du camion | La RC du camion |
- La franchise de la casco partielle s’applique selon le contrat.
- Le bonus : un sinistre de casco partielle n’a en général pas d’effet.
- L’assurance des bâtiments couvre la maison et le garage, pas la voiture qui s’y trouve. L’assurance ménage ne couvre pas non plus la voiture elle-même, en principe.
Pendant l’intempérie
- Suivez les alertes météo et les consignes des autorités.
- Ne garez pas la voiture sous des arbres, près de cours d’eau ou dans un parking souterrain en zone inondable quand des orages ou des crues sont annoncés.
- N’allez pas chercher la voiture pendant une crue ou une tempête : votre sécurité passe avant elle.
- Ne roulez pas sur une route coupée ou inondée.
Après l’intempérie
- Photographiez la voiture et l’endroit, avec les dégâts visibles autour (arbre, eau, boue).
- Annoncez le sinistre à votre assureur sans attendre (LCA, art. 38).
- Ne démarrez pas une voiture qui a été dans l’eau.
- Limitez le dommage : bâchez une vitre cassée, faites remorquer la voiture si nécessaire.
- Notez les coordonnées du propriétaire de l’arbre ou du bâtiment si un tiers peut être responsable.
Ce que l’assureur peut demander
- Des photos de la voiture et des alentours : arbre tombé, niveau de l’eau, boue, pierres.
- La date, l’heure et le lieu de l’événement, que l’assureur peut rapprocher des données météorologiques.
- Un rapport de police ou des pompiers, s’ils sont intervenus.
- Les coordonnées d’un tiers qui pourrait être responsable, comme le propriétaire d’un arbre.
À l’étranger, en location ou avec une voiture d’entreprise
- À l’étranger, la casco s’applique dans les pays prévus par le contrat, souvent l’Europe : vérifiez la zone de validité. Voir notre guide assurance auto à l’étranger.
- Avec une voiture de location, prévenez le loueur : son assurance s’applique, selon le contrat de location et avec sa franchise.
- Avec une voiture d’entreprise, prévenez votre employeur, qui gère le sinistre avec son assureur.
- Avec une moto ou un scooter, la même garantie s’applique en casco partielle, selon le contrat. Voir notre guide casco moto.
Sans casco
Sans casco, les dommages naturels sont pour vous, sauf si un tiers est responsable. Pour une voiture ancienne, une casco partielle coûte en général bien moins qu’une casco complète et couvre justement ces événements, la grêle, le vol et le pare-brise. Notre guide assurance casco explique ce qu’elle couvre.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- Une branche sur le toit. Pendant une tempête, une grosse branche tombe sur la voiture de Nora, garée dans la rue. Sa casco partielle paie les 4 100 francs de carrosserie et de pare-brise, moins la franchise ; son bonus ne bouge pas.
- Un parking inondé. Après un orage, le parking souterrain de l’immeuble de Luc est inondé. La voiture est un dommage total : sa casco partielle paie la valeur vénale prévue au contrat.
- Une route inondée. Malgré la signalisation, Tom traverse un passage sous voie inondé. Le moteur est détruit. Il n’avait pas l’option faute grave : son assureur paie, mais réduit l’indemnité.
Questions fréquentes
Ma voiture est garée dans mon garage : l’assurance des bâtiments paie-t-elle ?
Non. L’assurance des bâtiments couvre le bâtiment ; la voiture relève de sa propre casco partielle, si elle en a une.
Un tremblement de terre est-il couvert ?
Pas forcément : vérifiez la liste des événements naturels de votre contrat. Ce qui n’y figure pas n’est pas couvert.
Ma prime augmente-t-elle après une inondation ?
En général non : un sinistre de casco partielle n’a pas d’effet sur le degré de bonus.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Grêle et voiture : qui paie et comment réparer.
- Incendie de voiture : les bons réflexes et qui paie.
- Perte totale : combien rembourse l’assurance.
- Sinistre auto : comment se passe l’indemnisation.
Ce qu’il faut retenir
- Inondation, tempête, chute de pierres, avalanche, glissement de terrain, pression de la neige et grêle relèvent de la casco partielle.
- Un arbre tombé pendant une tempête est couvert ; sans tempête, regardez le contrat et la responsabilité du propriétaire.
- Ne roulez jamais dans une route inondée : l’assureur peut réduire ses prestations pour faute grave.
- Ne démarrez pas une voiture qui a été dans l’eau.
- L’assurance des bâtiments et l’assurance ménage ne paient pas la voiture.
Les événements naturels sont l’une des raisons de garder une casco partielle, même sur une voiture qui n’est plus neuve. Notre page assurance auto vous permet de comparer les couvertures et de demander une offre, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.