Perte totale de la voiture : combien rembourse l’assurance ?
Voiture détruite ou volée : quand il y a perte totale, valeur vénale, majorée ou à neuf, et combien l’assurance vous verse, exemple chiffré à l’appui.
Publié le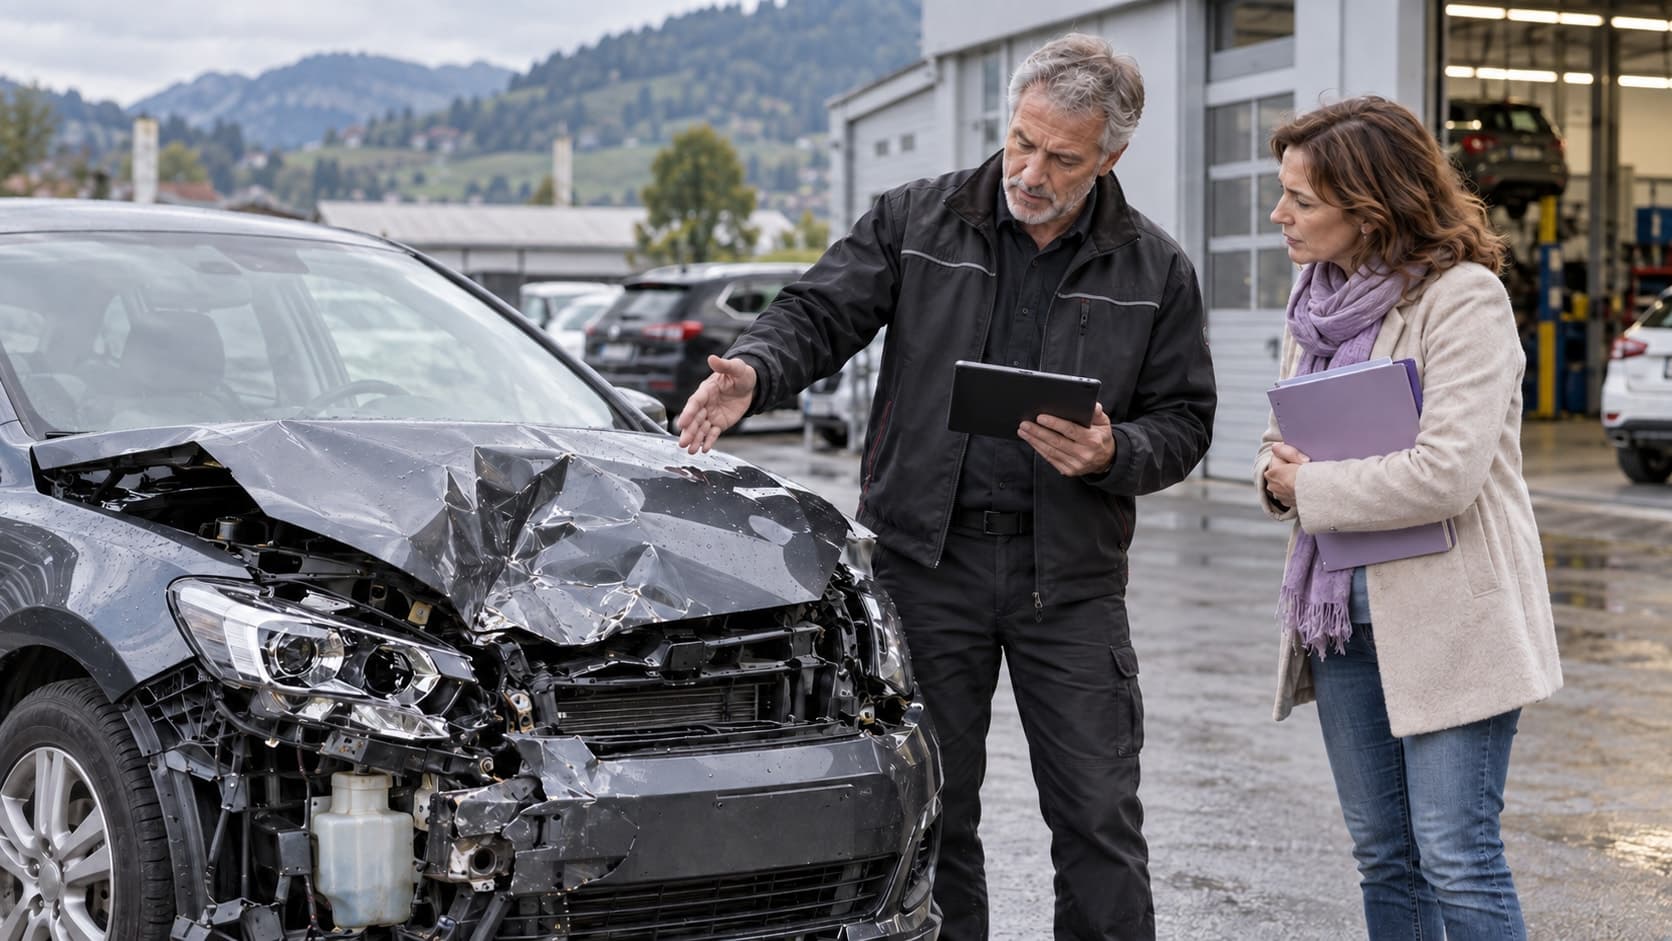
Il y a perte totale quand la réparation coûterait plus que la voiture ne vaut, ou quand une voiture volée n’est pas retrouvée dans les 30 jours. La casco verse alors la valeur vénale, sauf si votre contrat prévoit mieux : valeur vénale majorée ou valeur à neuf, qui remboursent le prix d’achat pendant les premières années.
Ce guide dit quand l’assureur parle de perte totale, comment il calcule la valeur de votre voiture, ce que prévoient les différentes formules, et ce qui change si l’autre conducteur est responsable ou si la voiture est en leasing. Les règles citées viennent des conditions générales de deux grands assureurs suisses, lues en octobre 2026 ; nous les appelons A et B.
Quand y a-t-il perte totale ?
Quand la réparation ne vaut plus la peine. Chaque contrat fixe le seuil, et il est souvent plus favorable les deux premières années :
- Chez A, il y a dommage total quand la réparation dépasse 65 % de la valeur à neuf pendant les deux premières années d’utilisation, puis quand elle dépasse la valeur vénale.
- Chez B, quand la réparation dépasse la valeur vénale, ou 80 % de cette valeur pendant les deux premières années.
- En cas de vol, chez les deux, quand la voiture n’est pas retrouvée dans les 30 jours qui suivent l’annonce du sinistre. Les premières démarches sont dans Vol de voiture ou de moto.
Une fois l’indemnité versée, l’épave revient à l’assureur, ou sa valeur est déduite de ce qu’il vous verse, selon le contrat.
Combien vaut votre voiture pour l’assureur ?
Par défaut, la valeur vénale : ce que vaut la voiture le jour du sinistre, compte tenu de son prix à neuf, de son âge, de ses kilomètres, de son état et du marché, selon les tables des experts automobiles indépendants. Ce n’est ni le prix que vous avez payé, ni celui auquel vous pensiez la revendre.
- Le plafond est le prix d’achat payé, chez les deux assureurs. Gardez votre contrat d’achat : sans lui, l’indemnité se limite à la valeur vénale.
- Les dommages antérieurs au sinistre, non réparés, sont déduits.
- Les accessoires et options sont couverts dans une certaine limite : chez A, jusqu’à 10 % du prix catalogue sans convention particulière.
- La valeur à neuf déclarée doit être juste. Chez A, si elle est trop basse, chaque dommage, même partiel, n’est indemnisé qu’en proportion. Déclarez le prix catalogue avec les options.
- La franchise est déduite de l’indemnité.
Valeur vénale, majorée ou à neuf : ce que prévoient les contrats
C’est la clause qui décide de ce que vous toucherez les premières années. Elle se choisit à la conclusion du contrat et figure dans votre police.
| Formule | Premières années | Ensuite |
|---|---|---|
| Valeur vénale (A et B) | Valeur vénale | Valeur vénale |
| Valeur vénale majorée, chez A | Prix d’achat (années 1 et 2) | Valeur vénale plus 20 % |
| Protection du prix d’achat, chez A | Prix d’achat (jusqu’à la 5e année) | Valeur vénale plus 20 %, dès la 6e année |
| Valeur vénale majorée, chez B | Prix d’achat (années 1 et 2) | Valeur vénale plus 20 % (3e à 7e année), plus 10 % (8e à 14e), plus 5 % ensuite |
| Valeur à neuf, chez B | Prix d’achat (jusqu’à la 7e année) | Valeur vénale plus 15 % (8e à 14e année), plus 10 % ensuite |
L’écart se compte en milliers de francs sur une voiture récente, et devient faible sur une voiture de dix ans. C’est pourquoi ces formules valent surtout pour une voiture neuve ou presque : voyez aussi Achat d’une voiture, et ce que couvre chaque niveau dans Casco partielle ou complète.
Et si l’autre conducteur est responsable ?
Sa RC paie votre voiture, mais en principe sur la base de sa valeur au jour de l’accident : elle ne connaît pas les majorations de votre propre contrat. Si vous avez une valeur vénale majorée ou une valeur à neuf, demandez à votre casco de verser la différence. Chez A, ce complément ne fait pas monter votre degré de prime collision.
En leasing : l’écart à surveiller
La société de leasing réclame ce que le contrat prévoit à la date de la perte, qui peut dépasser la valeur vénale de la voiture. Certains assureurs proposent une formule à la valeur comptable : chez A, l’indemnité suit la valeur de la voiture dans les comptes de la société de leasing, moins celle de l’épave. Le détail est dans Leasing auto : quelle assurance faut-il ?
Que vérifier dans votre contrat ?
- La formule d’indemnisation : valeur vénale seule, majorée, prix d’achat, valeur à neuf, et pendant combien d’années.
- Le seuil de perte totale les deux premières années.
- La valeur à neuf déclarée : prix catalogue complet, options comprises.
- Les accessoires couverts et leur plafond.
- La franchise collision et partielle, déduite de l’indemnité.
Ce qu’il faut retenir
- Perte totale : réparation trop chère par rapport à la valeur, ou voiture volée non retrouvée dans les 30 jours.
- Par défaut, l’assurance verse la valeur vénale, jamais plus que le prix d’achat payé.
- Valeur vénale majorée, protection du prix d’achat, valeur à neuf : le prix d’achat pendant deux à sept ans selon la formule.
- Déclarez la valeur à neuf exacte, et gardez votre contrat d’achat.
- Si l’autre est responsable, sa RC paie la valeur du jour ; votre casco peut compléter.
Deux offres au même prix peuvent indemniser une perte totale avec plusieurs milliers de francs d’écart. Demandez une offre comparée pour votre assurance auto, en regardant la ligne de la formule d’indemnisation, pas seulement la prime.