Assurance moto Votre moto. Votre équipement. La bonne couverture.
Nos conseillers comparent les offres de tous les assureurs pour votre moto.
Recevoir mes offresUne assurance moto, c’est trois niveaux.
Selon la formule choisie : ce que vous causez aux autres, ce que votre moto subit sans vous, et ce qui vient de vous.
Couvrir les autres, et votre passager
La responsabilité civile paie les dommages que vous causez aux autres, sur la route comme à l’arrêt.
Leur véhicule et leurs biens
Une portière rayée, un rétroviseur arraché, une clôture : c’est elle qui paie.
Leurs blessures, et celles de votre passager
Votre passager est un tiers : la responsabilité civile le couvre. Vous, jamais : c’est le rôle de l’option accidents des occupants.
Obligatoire. Sans responsabilité civile, pas de plaques : c’est la seule assurance moto imposée par la loi, avec au moins 5 millions de francs par événement, dommages corporels et matériels confondus.
Protéger sa moto de l’imprévu
Un voleur, un orage, un chevreuil sur la route : la casco partielle répare, selon le contrat, ce que votre moto subit sans que vous y soyez pour rien.
Le vol
Votre moto volée, au garage comme dans la rue.
Grêle et tempête
Le réservoir cabossé par la grêle, la moto renversée par une tempête.
L’incendie
Le feu, au garage comme sur la route.
Couvert, même quand ça vient de vous
Un gravillon dans un virage, une roue qui glisse, une chute à l’arrêt : la casco complète répare aussi votre moto, selon le contrat, quand personne d’autre ne le fera.
Votre moto réparée
Après une chute ou une collision dont vous êtes responsable, moins la franchise.
La valeur à neuf
Dans beaucoup de contrats, les premières années, une indemnité proche du prix payé en cas de perte totale.
En leasing : la casco complète est en général exigée pendant toute la durée du contrat.
Casco partielle ou complète ?
La responsabilité civile est obligatoire. La casco partielle couvre ce qui arrive sans vous ; la complète, aussi ce qui vient de vous.
Couverts.
Couverts.
Couverte.
Couverte.
Votre moto n’est pas réparée par l’assurance.
Votre moto est réparée, moins la franchise.
En général non.
Avec l’option équipement.
Une moto de quelques années, déjà payée.
Une moto neuve, récente ou en leasing.
En général : le contenu exact dépend de chaque contrat. La casco moto, en détail.
Et pour aller plus loin, les options.
Elles se choisissent une par une, selon votre moto et votre façon de rouler.
Pour vous et votre passager
Ce que la responsabilité civile ne paie pas : vous et votre équipement.
Équipement du motard
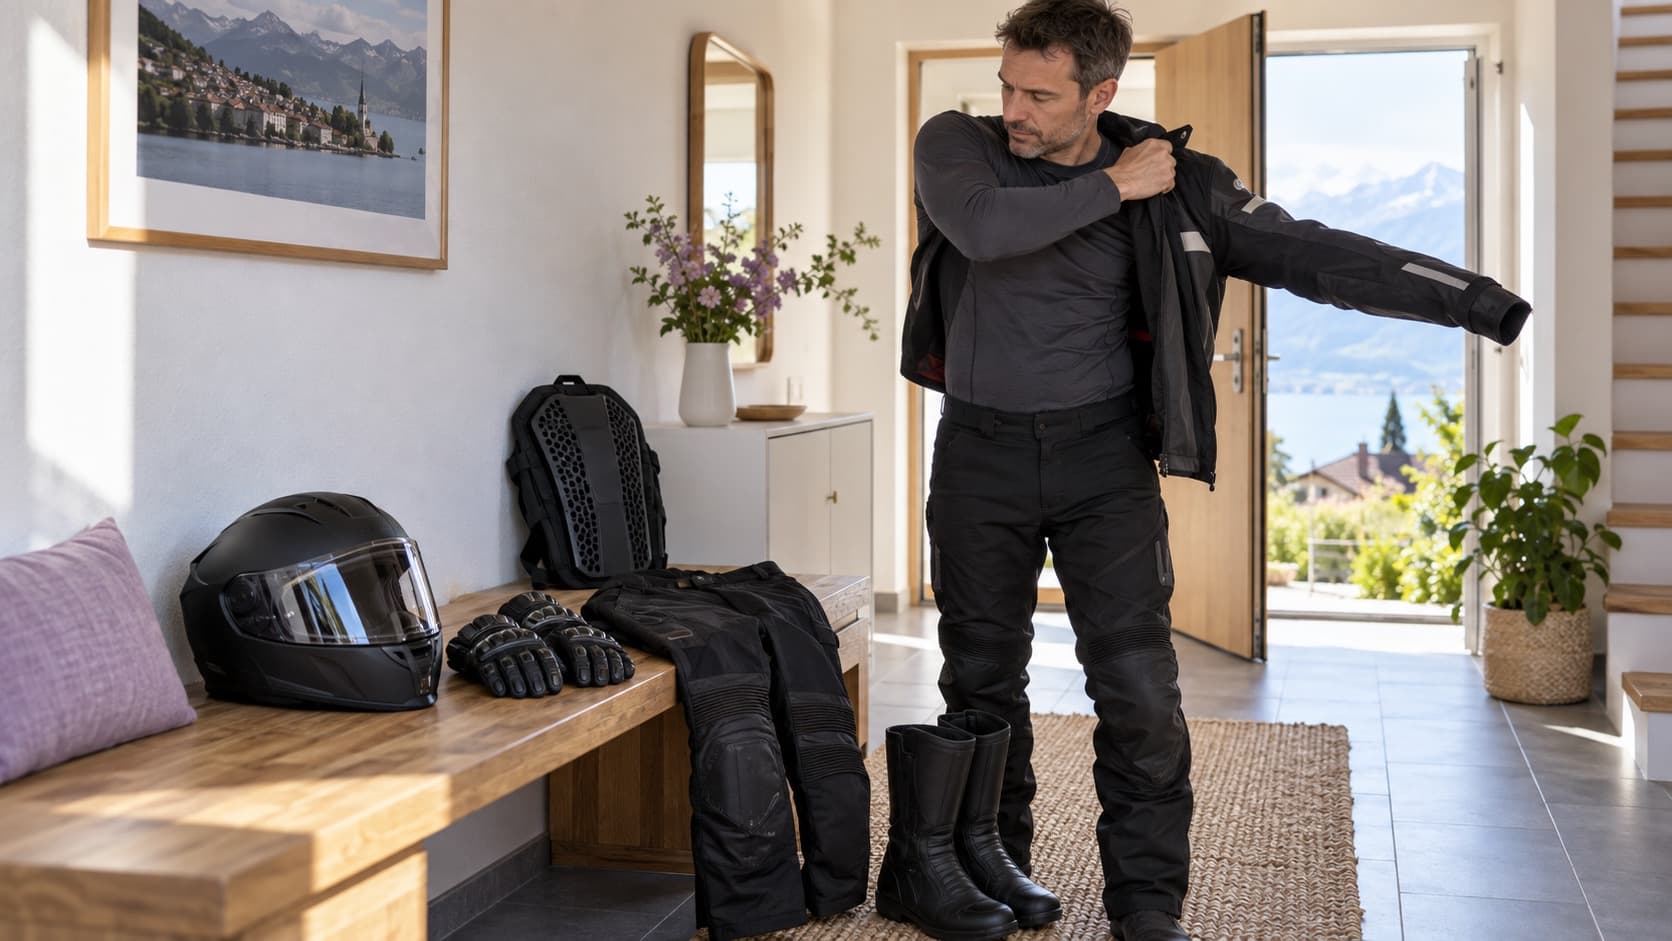
Casque, combinaison, gants et bottes : une option à part, souvent remboursée à neuf.
Accidents des occupants
Un capital et des frais pour vous et votre passager, sans chercher qui est responsable.
Au quotidien
Pour les petits coups du sort.
Dégâts de stationnement
Les dégâts subis à l’arrêt, auteur inconnu.
Effets personnels
Ce que vous transportez sur la moto.
Après un sinistre
Pour repartir et garder votre bonus.
Assistance
Panne, remorquage, immobilisation loin de chez vous.
Protection du bonus
Un premier sinistre sans hausse de prime l’année suivante.
Ces options varient d’un contrat à l’autre : nos conseillers vous disent lesquelles chaque offre prévoit. Bien assurer son équipement.
Deux motos identiques, deux primes différentes.
Le prix ne vient pas seulement de la cylindrée. Il vient aussi de vous, et chaque assureur pondère ces critères à sa façon.
La moto
La cylindrée, la puissance, la valeur, l’âge du modèle.
Le conducteur
L’âge, les années de permis, les sinistres passés.
Le lieu
Le canton, et surtout l’endroit où la moto dort : garage fermé ou rue.
L’usage
Les kilomètres, la saison de roulage, les trajets quotidiens ou le loisir.
La franchise
Ce que vous acceptez de payer vous-même à chaque sinistre.
Les garanties
Chaque option a son prix, et l’équipement en fait partie.
C’est ce qu’une comparaison met au jour : à profil identique, les écarts entre assureurs sont réels.
Nos conseillers comparent. Vous gardez la décision.
Tous les assureurs
Leurs offres comparées pour votre moto, votre profil et votre usage.
Les garanties côte à côte
Franchises, options et équipement, pas seulement le prix.
Jusqu’au contrat
Si vous choisissez une offre, nos conseillers vous accompagnent jusqu’à la signature.
Vous décidez
Vous choisissez une offre, ou vous n’y donnez aucune suite.
Gratuit et sans engagement. Nos conseillers sont rémunérés par les assureurs ; cela ne change pas votre prime.
Le bon moment pour comparer, c’est avant l’échéance.
Ou l’hiver, plaques déposées, quand la moto dort et que rien ne presse. Ou quand vous changez de moto, que votre prime augmente, ou après un sinistre.
Recevoir mes offresLes réponses, avant de demander.
Ce qui est obligatoire, ce qui est facultatif, et ce qui dépend de votre contrat.
Mon équipement est-il couvert en cas de chute ?
Pas automatiquement. Casque, combinaison, gants et bottes relèvent d’une option « équipement du motard », proposée en supplément. Selon le contrat, elle rembourse souvent à neuf, jusqu’à un plafond. Le plafond, la liste des pièces prises en compte et l’ancienneté acceptée varient d’un produit à l’autre : c’est un point à comparer, parce qu’un équipement complet représente vite plusieurs centaines, voire milliers de francs.
Mon passager est-il assuré ?
Oui pour ses blessures : le passager est un tiers, et la responsabilité civile du véhicule le couvre. Vous, en revanche, n’êtes jamais couvert par votre propre responsabilité civile. C’est la raison d’être de l’assurance accidents des occupants, qui s’ajoute au contrat et indemnise tous les occupants, conducteur compris, selon les modalités prévues.
Que devient mon assurance si je dépose mes plaques pour l’hiver ?
Déposer ses plaques suspend l’assurance responsabilité civile (LCR, art. 68, al. 3) et, en général, l’impôt sur le véhicule. La moto peut rester couverte au garage contre le vol ou l’incendie si le contrat le prévoit, souvent contre une prime réduite. Les modalités dépendent du canton et de l’assureur : vérifiez-les avant de déposer.
Un scooter ou un 125 cm³ s’assure-t-il différemment ?
Le principe est le même : responsabilité civile obligatoire, casco facultative. Ce qui change, c’est le tarif. Une petite cylindrée coûte moins cher à assurer en responsabilité civile, mais un scooter urbain est davantage exposé au vol, ce qui pèse sur la casco partielle. Pour conduire un 125 cm³, le permis voiture ne suffit pas : il faut la catégorie A1, que les titulaires du permis B obtiennent en principe après un cours de base pratique de 12 heures, sans nouvel examen.
Ma moto est-elle assurée sur circuit ?
En général, non. Les conditions générales excluent couramment le roulage sur circuit, en responsabilité civile comme en casco. Certains assureurs proposent une couverture spécifique : vérifiez-le avant de vous inscrire.
La comparaison est-elle payante ?
Non. La demande et la comparaison sont gratuites et sans engagement. Nos conseillers sont rémunérés par les assureurs ; cela ne change pas votre prime.
Que se passe-t-il après ma demande ?
Nos conseillers comparent les offres de tous les assureurs pour votre moto et votre profil, puis vous les présentent, garanties, équipement et franchises compris. Vous décidez ensuite, sans engagement. Si vous choisissez une offre, ils vous accompagnent jusqu’au contrat.
Quelles informations faut-il pour la demande ?
Quelques renseignements sur la moto (le permis de circulation aide), sur vous et votre permis, et le nom de votre assureur actuel. Une question par écran, en quelques minutes.
Quand puis-je résilier mon assurance moto ?
En règle générale, la résiliation ordinaire suppose un préavis de trois mois avant l’échéance, et c’est la date de réception par l’assureur qui compte. La loi sur le contrat d’assurance permet aussi de résilier pour la fin de la troisième année, puis de chaque année suivante (LCA, art. 35a). Après un sinistre pour lequel une indemnité est réclamée, vous pouvez résilier au plus tard au moment du paiement ; l’assureur a le même droit (LCA, art. 42). Une hausse de prime ouvre en général un droit de résiliation prévu par les conditions générales, et certains contrats en prévoient un lors d’un changement de moto.
Dois-je résilier mon ancien contrat avant de demander une offre ?
Non. Attendez la confirmation écrite du nouvel assureur avant de résilier : une moto sans responsabilité civile ne peut pas circuler, et une interruption de couverture ne se rattrape pas.
Le jour venu, vous saurez ce qui est couvert.
Quelques questions sur votre moto et sur vous, une par écran. Gardez votre permis de circulation à portée de main. Ensuite, nos conseillers comparent les offres de tous les assureurs et vous accompagnent jusqu’au contrat.
Gratuit · Sans engagement