Assurance bateau en Suisse
Un bateau s’assure comme une voiture. Presque.
Responsabilité civile obligatoire dès le premier moteur, casco partielle ou complète pour la coque, et des questions que la route ne pose pas : l’hivernage, le sauvetage, la mer.
Un bateau navigue une saison, et dort le reste de l’année. Son assurance doit tenir les deux.
Ce que dit la loi
La RC est obligatoire dès le premier moteur.
La règle est fédérale. Elle vaut sur tous les lacs et rivières de Suisse, et elle est plus large qu’on ne le croit.
Restent hors obligation, pour un usage privé : les bateaux non motorisés, les voiliers sans moteur de 15 m² ou moins, les rafts de moins de 2,5 m. Leurs dommages aux tiers relèvent en général de la RC privée, à vérifier dans ses conditions. Les seuils viennent de l’ordonnance sur la navigation intérieure (ONI, art. 153 et 155).
Les couvertures
Choisissez ce que vous voulez vraiment couvrir.
Trois niveaux qui s’empilent. Chacun reprend le précédent et va un cran plus loin.
Responsabilité civile
Ce que vous devez aux autres, à bord comme autour
- Obligatoire : sans elle, pas de permis de navigation
- Les dommages causés aux tiers : baigneurs, autres bateaux, installations du port
- Couvre le pilote, l’équipage et le skieur remorqué, jamais votre bateau
Casco partielle
Ce que votre bateau subit sans que vous y soyez pour rien
- Vol, incendie, vandalisme
- Tempête, grêle, crue, poids de la neige à l’hivernage
- Bris de glace, et selon le contrat les frais de sauvetage et de renflouement
Casco complète
Y compris la collision, l’échouement et la fausse manœuvre
- Tout ce que couvre la partielle
- La collision, l’échouement, le chavirage, même par votre faute
- Selon le contrat, les dégâts à terre : grutage, transport sur remorque, hivernage
Votre prime
Deux bateaux identiques, deux primes différentes.
Le prix ne vient pas que de la longueur. Il vient du moteur, du plan d’eau, de vous, et chaque assureur pondère ces critères à sa façon.
- Le bateau
- Type, longueur, âge, valeur. Un voilier ne se tarife pas comme une vedette.
- Le moteur
- La puissance en kW pèse sur la RC comme sur la casco. Hors-bord ou in-board compte aussi.
- Le plan d’eau et le port
- Le lac, la place d’amarrage, la bouée ou la place à terre. Où le bateau dort pèse plus qu’on ne croit.
- Le pilote
- Permis, années de navigation, sinistres passés.
- La franchise
- Ce que vous acceptez de payer vous-même.
- Les garanties
- Chaque option a son prix. La zone de navigation en fait partie.
C’est exactement ce qu’une comparaison met au jour : à profil identique, les écarts entre assureurs sont réels.
Comment on travaille
Trois étapes, et vous savez où vous en êtes.
Trusteo est un intermédiaire indépendant. Nous ne vendons pas un assureur, nous cherchons le vôtre, pour un bateau comme pour une voiture ou une moto.
Votre bateau
Type, longueur, moteur ou voilure, port d’attache. Quelques minutes, pas un dossier.
Vos besoins
Ce que vous voulez couvrir, hivernage et navigation compris, et ce que vous refusez de payer.
Vos offres
Les propositions côte à côte, garanties comprises, et les écarts expliqués.
Sans engagement, et sans frais pour vous.
Hivernage et changement d’assureur
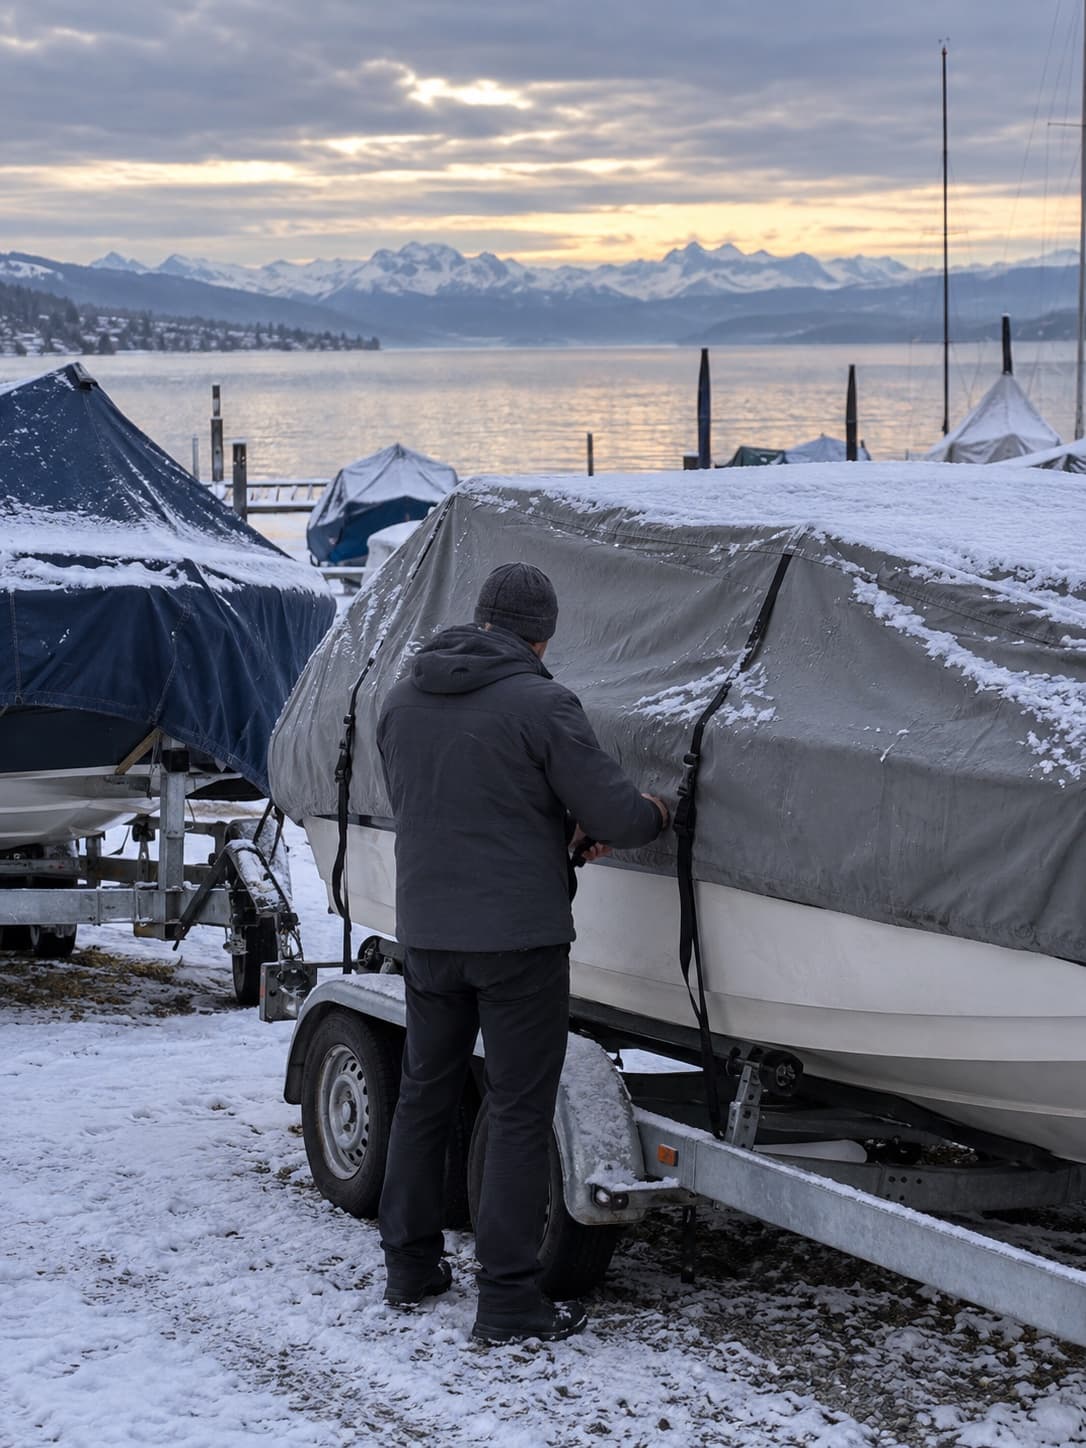
L’hiver, le bateau dort. Pas les risques.
Un bateau sorti de l’eau reste exposé : vol au chantier, poids de la neige sur la bâche, incendie du hangar, chute au grutage. Déposer le permis de navigation suspend l’obligation de responsabilité civile, et la couverture cesse le lendemain du dépôt. La casco, elle, ne s’arrête pas forcément : beaucoup de contrats la maintiennent pendant l’hivernage, et c’est précisément là que les conditions et le prix divergent d’un assureur à l’autre. L’hiver est donc le bon moment pour rouvrir le dossier : rien ne presse, et la décision se prend à froid.
- À l’hivernage, bateau à terre
- Trois mois avant l’échéance, réception faisant foi
- À l’achat d’un autre bateau (voyez acheter un bateau d’occasion), ou après un sinistre indemnisé
La loi sur le contrat d’assurance (LCA, art. 35a) ouvre en plus une sortie pour la fin de la troisième année, puis de chaque année suivante. Une règle vaut dans tous les cas : n’envoyez rien avant d’avoir l’acceptation écrite du nouvel assureur, parce que sans attestation, pas de permis de navigation, et pas de mise à l’eau au printemps.
À lire avant de choisir.
Acheter un bateau d’occasion : expertise, permis et assurance
Bateau d’occasion en Suisse : ce qu’il faut vérifier avant de payer, l’immatriculation à votre nom, ce que devient l’assurance du vendeur, et la casco à choisir.
Changer d’assurance auto : quand et comment ?
Échéance, 3ᵉ année, sinistre, hausse de prime, vente : quand résilier son assurance auto, moto ou bateau en Suisse, et changer sans trou de couverture.
Créez votre lettre de résiliation d’assurance auto
Voiture, moto ou bateau : à l’échéance, après un sinistre ou une hausse de prime, avec le délai d’envoi calculé pour vous.
Ce que vous voulez probablement savoir.
Ce qui est obligatoire, ce qui est facultatif, et ce qui dépend de votre contrat.
L’assurance bateau est-elle obligatoire en Suisse ?
La responsabilité civile l’est, pour tout bateau motorisé et pour tout voilier dont la surface vélique dépasse 15 m². L’ordonnance sur la navigation intérieure impose une garantie d’au moins 2 millions de francs par sinistre, personnes et choses confondues, et l’attestation d’assurance est une condition du permis de navigation. En usage privé, sont dispensés les bateaux non motorisés, les voiliers sans moteur de 15 m² ou moins et les rafts de moins de 2,5 m. La casco partielle et la casco complète, qui couvrent votre propre bateau, restent libres.
Faut-il assurer un bateau pneumatique, un kayak ou un paddle ?
Pas au titre de l’assurance obligatoire, tant qu’il n’y a pas de moteur : la loi ne l’exige pas pour un bateau non motorisé utilisé à titre privé. Dès qu’un moteur est monté, même un petit moteur électrique, la responsabilité civile devient obligatoire. Pour les engins sans moteur, les dommages causés à autrui relèvent en général de la RC privée, dont les conditions précisent les bateaux qu’elle admet. C’est un point à vérifier avant l’été plutôt qu’après une collision avec un baigneur.
Quelle est la différence entre casco partielle et casco complète pour un bateau ?
La casco partielle prend en charge les événements que vous ne provoquez pas : vol, incendie, vandalisme, tempête, grêle, crue, poids de la neige, bris de glace, et selon le contrat les frais de sauvetage. La casco complète reprend la partielle et y ajoute les dommages au bateau lorsque la collision, l’échouement, le chavirage ou la fausse manœuvre vous est imputable. C’est la seule qui répare votre bateau quand personne d’autre ne le fera. Beaucoup de contrats étendent la complète aux dégâts à terre, au transport et à l’hivernage, mais pas tous, et pas aux mêmes conditions.
Le moteur est-il couvert ?
Contre les événements extérieurs, oui, comme le reste du bateau : un moteur volé ou incendié relève de la casco partielle, un moteur endommagé dans une collision de la casco complète. La casse mécanique, la fausse manœuvre, le manque d’huile ou de carburant et les défaillances électriques en sont en revanche exclus par la plupart des cascos. Ils relèvent d’une garantie machines ou moteur, proposée en option par plusieurs assureurs et particulièrement utile sur un bateau qui n’est plus sous garantie du constructeur.
Mon bateau est-il assuré pendant l’hivernage et sur la remorque ?
Cela dépend du contrat, et c’est l’un des points qui séparent le plus les offres. Beaucoup de cascos couvrent le bateau à terre, au chantier, sous bâche et pendant le grutage, et certaines couvrent le transport sur remorque. D’autres se limitent à l’eau. Sur la route, les dommages que la remorque cause aux tiers relèvent de la responsabilité civile de la voiture qui la tracte ; les dégâts au bateau lui-même relèvent de sa propre casco, si elle couvre le transport. À vérifier noir sur blanc avant le premier trajet.
Puis-je naviguer en mer avec une assurance suisse ?
Souvent, mais pas par défaut. La couverture de base porte sur les eaux intérieures, suisses et le plus souvent européennes. Les eaux côtières, puis la haute mer, s’ajoutent par extension, découpées en zones selon l’éloignement des côtes, avec des conditions propres : équipement, expérience, période de l’année. Un bateau qui passe une saison en Méditerranée doit le déclarer avant de partir, sans quoi un sinistre là-bas peut n’être pas couvert du tout.
Combien coûte une assurance bateau ?
Il n’y a pas de prime type. Elle dépend du bateau (type, longueur, âge, valeur), de la puissance du moteur ou de la surface de voilure, du plan d’eau et du lieu d’amarrage, de votre expérience, de la franchise et des garanties retenues. La responsabilité civile seule d’un petit bateau à moteur et la casco complète d’un voilier de croisière n’ont rien en commun. À profil identique, les écarts entre assureurs sont réels, et la comparaison est le seul moyen de les voir.
Faut-il un permis pour conduire un bateau ?
Oui, dès que la puissance propulsive dépasse 6 kW ou que la surface vélique dépasse 15 m² : catégorie A pour les bateaux à moteur, catégorie D pour les voiliers. En dessous, aucun permis n’est exigé, mais l’âge minimum pour conduire un bateau motorisé reste 14 ans. Ce seuil est distinct de celui de l’assurance : un moteur de 4 kW ne demande pas de permis, mais impose la responsabilité civile. Naviguer sans le permis requis expose par ailleurs à un recours de l’assureur après un sinistre.
Le skieur nautique ou le wakeboarder que je tracte est-il couvert ?
Pour les dommages qu’il cause aux autres, oui : la loi impose que la responsabilité civile du bateau couvre aussi celle du skieur remorqué. Pour ses propres blessures, c’est moins sûr : l’assureur est autorisé à exclure les prétentions du skieur pour les accidents liés au remorquage lui-même. C’est la raison d’être de la couverture accidents des occupants, qui s’étend selon le contrat aux personnes tractées, et qu’il vaut la peine de prévoir quand le bateau sert au ski ou au wakeboard.
Le bateau est-il indemnisé à sa valeur à neuf ?
Pas par défaut. En cas de perte totale, la règle est la valeur vénale, c’est-à-dire ce que valait le bateau juste avant le sinistre. Certains contrats indemnisent à la valeur à neuf, ou à un pourcentage garanti, pendant les premières années suivant l’achat, puis appliquent une dégressivité. Le nombre d’années, le pourcentage et le traitement du moteur et des équipements varient d’un assureur à l’autre : pour un bateau récent, c’est l’une des clauses qui pèsent le plus.
Quand puis-je résilier mon assurance bateau ?
En règle générale, la résiliation ordinaire suppose un préavis de trois mois avant l’échéance, et c’est la date de réception par l’assureur qui compte, pas celle de l’envoi. La loi sur le contrat d’assurance prévoit par ailleurs une possibilité de résilier pour la fin de la troisième année, puis de chaque année suivante, même lorsque le contrat a été conclu pour une durée plus longue. Un changement de bateau, une hausse de prime ou un sinistre indemnisé ouvrent des droits supplémentaires. Une règle vaut dans tous les cas : n’envoyez rien avant d’avoir l’acceptation écrite du nouvel assureur, parce que sans attestation, il n’y a pas de permis de navigation.
Combien coûte votre accompagnement ?
Rien pour vous. Trusteo est rémunéré par les assureurs et les partenaires avec qui il travaille, comme tout intermédiaire inscrit au registre. Cela ne change pas la prime que vous payez, et vous restez libre de ne donner aucune suite à une offre.
Sans engagement