


Assurance enfantSes dents, ses lunettes, son sport. Bien couverts.
Nous comparons les complémentaires enfant de tous les assureurs.
Comparer pour mon enfant- Tous les assureurs comparésLes complémentaires enfant de tous les assureurs, sur ses priorités.
- Gratuit et sans engagementVous comparez, puis vous décidez librement.
- Aucune question de santé iciSes priorités, son année de naissance, votre NPA, vos coordonnées.
Sans complémentaire, tout ce que la base ne paie pas est pour vous.
Pour chaque prestation, ce que paie la base, et ce qu’ajoute une complémentaire selon le contrat, avec des plafonds qui varient d’un contrat à l’autre.
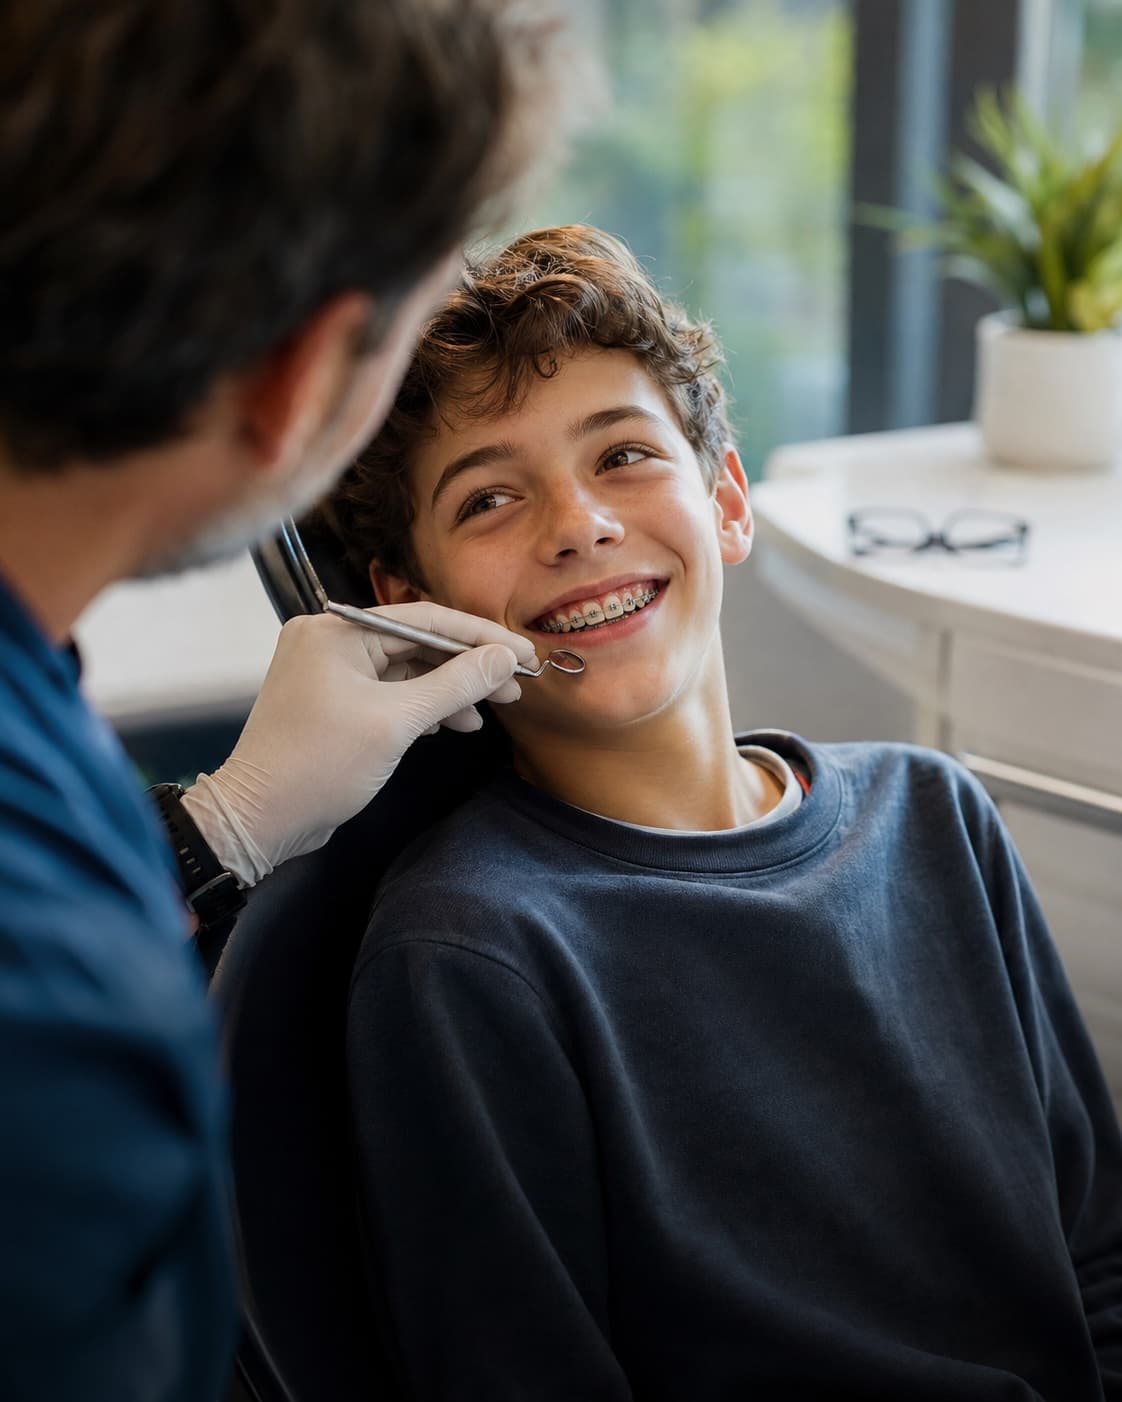
Ses dents et sa vue
Un appareil dentaire se chiffre souvent en milliers de francs. La base n’en paie presque rien : sans complémentaire, la facture est pour vous.
Orthodontie
- Base seule
- Rien, sauf dans de rares cas prévus par la loi. Le traitement, souvent plusieurs milliers de francs, reste pour vous.
- Complémentaire, selon le contrat
- Une participation à l’appareil et au suivi, souvent sur plusieurs années, si elle est conclue avant le diagnostic.
Soins dentaires
- Base seule
- Rien pour les contrôles, les détartrages et les caries ordinaires.
- Complémentaire, selon le contrat
- Les contrôles, les détartrages et les soins courants remboursés en partie, chaque année.
Lunettes et lentilles
- Base seule
- Au plus 180.67 francs par an sur ordonnance, davantage seulement dans des cas médicaux précis, comme une myopie qui progresse. Le reste est pour vous.
- Complémentaire, selon le contrat
- Un montant en plus chaque année pour les lunettes et les lentilles, au-delà de ce que paie la base.
Son sport et son équilibre
Le club, les cours, l’ostéopathe, le psychologue sans ordonnance : la base ne paie rien de tout cela, ou seulement à certaines conditions.
Sport et activités
- Base seule
- Rien : ni le club, ni les cours, ni les camps.
- Complémentaire, selon le contrat
- Une participation à la cotisation du club, aux cours ou aux camps, chaque année.
Ostéopathie et médecines douces
- Base seule
- Rien pour l’ostéopathe ni le naturopathe ; l’acupuncture seulement chez un médecin formé.
- Complémentaire, selon le contrat
- L’ostéopathe et les thérapeutes reconnus remboursés en partie, au-delà de ce que paie la base.
Soutien psychologique
- Base seule
- Seulement sur prescription médicale, chez un psychologue-psychothérapeute admis.
- Complémentaire, selon le contrat
- Un psychologue même sans ordonnance, quand il traverse une période difficile, au-delà de ce que paie la base.
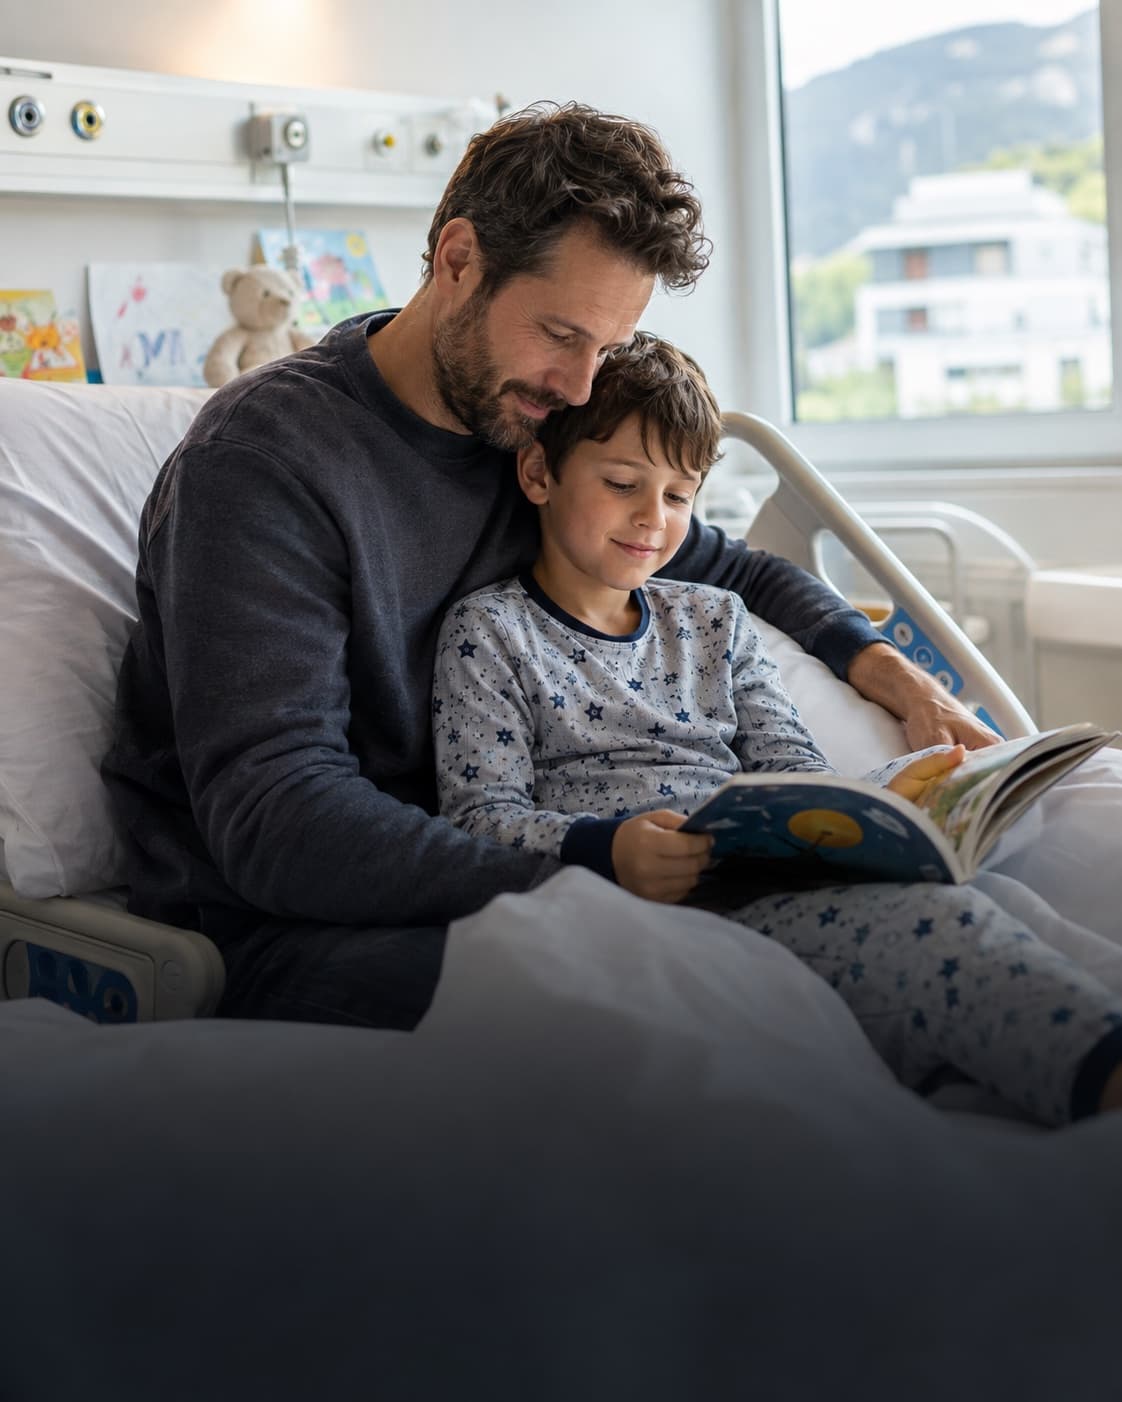
Le jour où il faut l’hôpital
Rare, mais c’est là qu’on veut pouvoir choisir pour lui : choisir l’hôpital, le médecin, et rester à ses côtés.
Hospitalisation
- Base seule
- La division commune, dans un hôpital de la liste cantonale, avec le médecin que l’hôpital lui attribue.
- Complémentaire, selon le contrat
- Le libre choix de l’hôpital et du médecin, en semi-privée ou en privée.
Un parent à ses côtés
- Base seule
- Rien de prévu pour le parent : son accueil dépend de l’hôpital, et les éventuels frais sont pour vous.
- Complémentaire, selon le contrat
- Les frais d’un parent qui reste à ses côtés (rooming-in), pendant la durée prévue par le contrat.
Accidents et vacances
- Base seule
- L’accident avec franchise et quote-part ; à l’étranger, les urgences, hors d’Europe au plus au double du tarif suisse ; le rapatriement, rien.
- Complémentaire, selon le contrat
- Le transport, le sauvetage et le rapatriement, au-delà de ce que paie la base, en Suisse comme en vacances.
Nos conseillers font les recherches. Vous gardez la décision.
Comparer des complémentaires enfant, c’est lire des conditions et des plafonds, assureur par assureur. C’est ce que fait le comparatif enfant, pour vous.
Seuls : Comparer les complémentaires enfant assureur par assureur.
Toutes les offres, côte à côte
Les complémentaires enfant de tous les assureurs, comparées pour vous.
Seuls : Comparer des plafonds qui ne se lisent pas de la même façon.
Les plafonds qui comptent pour lui
Nous comparons les plafonds de ses priorités : orthodontie, lunettes, sport, hôpital.
Seuls : Suivre seuls la demande jusqu’à la signature.
Accompagnés jusqu’au contrat
Nos conseillers vous accompagnent jusqu’au contrat. Vous décidez à chaque étape.
- Gratuit et sans engagement
- Aucune question de santé dans le formulaire
- Quatre étapes courtes
Pourquoi c’est gratuit ? Nos conseillers sont rémunérés par les assureurs ; cela ne change pas votre prime.
Un de nos conseillers vous rappelle.
Choisir tôt, c’est garder toutes les options ouvertes.
Avant un diagnostic
L’assureur se prononce sur la santé de l’enfant au moment de la demande. Un appareil dentaire déjà recommandé, par exemple, peut ne plus être couvert.
Une couverture qui lui reste
Une fois acceptée, sa complémentaire ne peut en principe pas être résiliée par l’assureur (article 35a LCA).
Il n’est pas encore né ?
Pendant la grossesse, certaines complémentaires se demandent sans questionnaire de santé pour le bébé.
L’assurance prénatale
Après votre demande, une vraie conversation.
Un de nos conseillers commence par faire le point avec vous : ce qui compte pour votre enfant, votre budget. Puis il compare, et vous décidez, à votre rythme.
Quatre étapes en ligne
Ses priorités, son année de naissance, votre NPA, vos coordonnées. Aucune question de santé.
Un de nos conseillers vous rappelle
Il fait le point avec vous : ce qui compte pour votre enfant, votre budget.
Votre comparatif
Les complémentaires de tous les assureurs, comparées sur ses priorités.
Vous décidez
Sans engagement. Nos conseillers vous accompagnent jusqu’au contrat.
Les réponses, avant de demander.
Le bon moment, l’acceptation, ce que fait déjà la base, et la suite de votre demande.
À partir de quel âge peut-on assurer son enfant en complémentaire ?
Dès la naissance, et même avant : pendant la grossesse, certaines complémentaires se demandent sans questionnaire de santé pour le bébé. Plus la demande est faite tôt, avant tout diagnostic, plus elle a de chances d’être acceptée sans restriction.
L’assureur peut-il refuser mon enfant ?
Oui. Contrairement à l’assurance de base, l’admission en complémentaire n’est pas garantie : l’assureur peut poser des questions de santé, accepter, émettre une réserve sur un problème déjà connu, ou refuser la demande.
Faut-il remplir un questionnaire de santé ?
En général oui, au moment de la demande à l’assureur. Notre formulaire, lui, ne pose aucune question de santé. Les réponses au questionnaire doivent être exactes : une omission peut être opposée plus tard.
L’orthodontie est-elle vraiment prise en charge ?
Par une complémentaire, oui, selon le contrat : taux, plafond et délai d’attente varient fortement d’un contrat à l’autre. Un traitement déjà recommandé par l’orthodontiste au moment de la demande peut ne pas être couvert. C’est un point à comparer précisément, et tôt.
Que couvre déjà l’assurance de base pour un enfant ?
Les soins médicaux nécessaires, les accidents (avec la franchise et une quote-part plafonnée à 350 francs par an), un montant annuel pour les lunettes sur ordonnance, et les soins dentaires seulement dans des cas précis prévus par la loi. La complémentaire intervient au-delà de ce cadre.
Mon enfant doit-il être chez le même assureur que moi ?
Non. Chaque membre de la famille peut être assuré ailleurs, en base comme en complémentaire. Certains assureurs prévoient des rabais famille : ils se comparent après les garanties.
Que se passe-t-il quand mon enfant devient adulte ?
Le contrat continue, et la prime suit les classes d’âge du contrat : jeune adulte, puis adulte. La couverture acceptée reste en place sans nouvel examen de sa santé ; certaines garanties propres à l’enfance peuvent s’arrêter à un âge fixé par le contrat.
Le comparatif est-il payant ?
Non. La demande et la comparaison sont gratuites et sans engagement. Nos conseillers sont rémunérés par les assureurs ; cela ne change pas votre prime.
Il grandit vite. Sa couverture peut suivre.
Quatre étapes en ligne, puis nos conseillers comparent les complémentaires enfant de tous les assureurs, sur ce qui compte pour lui.
Gratuit · Sans engagement · Aucune question de santé dans le formulaireÀ lire avant de choisir.
Assurance maladie d’un enfant : prime, franchise et subside en Suisse
Combien coûte la prime d’un enfant dans votre canton, quelle franchise choisir, ce que paient les parents au maximum, et le subside d’au moins 80 %.
Appareil dentaire enfant : prix en Suisse et qui rembourse
Combien coûte un traitement orthodontique selon le tarif officiel des dentistes, quelles infirmités l’AI prend en charge, et ce que paie une complémentaire.
Assurance dentaire enfant : quand faut-il anticiper ?
Orthodontie, caries, plafonds et admission : découvrez quand examiner une assurance dentaire pour enfant et comment comparer les contrats suisses.
Assurance accident enfant : qui paie quoi en Suisse ?
Chute, fracture, dent cassée : c’est la caisse maladie qui paie l’accident d’un enfant. Franchise, quote-part, transport, sauvetage, et ce qu’une complémentaire ajoute.
Enfant blessé au sport : quelle assurance paie ?
Entraînement, camp ou tournoi : l’assurance de base de l’enfant paie, en général pas le club. Ce qui reste à votre charge et ce qu’ajoute une complémentaire.
Lunettes enfant : remboursement LAMal de 180 à 850 francs par an
CHF 180.67 par an jusqu’à 18 ans, jusqu’à CHF 850 si la myopie progresse : ce que rembourse l’assurance de base pour les lunettes d’un enfant, et ce qu’il reste à payer.