
Responsabilité civile entreprise
Le dégât est chez le client. La facture, chez vous.
Un client blessé, un local abîmé, un produit défectueux : votre entreprise en répond, sans plafond. La RC entreprise paie ce qui est dû et repousse le reste.
Le constat
L’assurance n’est pas obligatoire. La responsabilité, si.
Celui qui cause un dommage le répare : c’est le Code des obligations. L’employeur répond de ses collaborateurs, le propriétaire de son bâtiment, le fabricant de ses produits. Cette responsabilité n’a pas de plafond, et en raison individuelle, elle s’étend à la fortune personnelle. La RC entreprise ne supprime pas la responsabilité ; elle en porte le coût.
Ce qu’elle couvre
Deux types de dommages, et tout ce qu’ils entraînent.
Corporel ou matériel : ce que votre activité fait subir à quelqu’un d’autre.
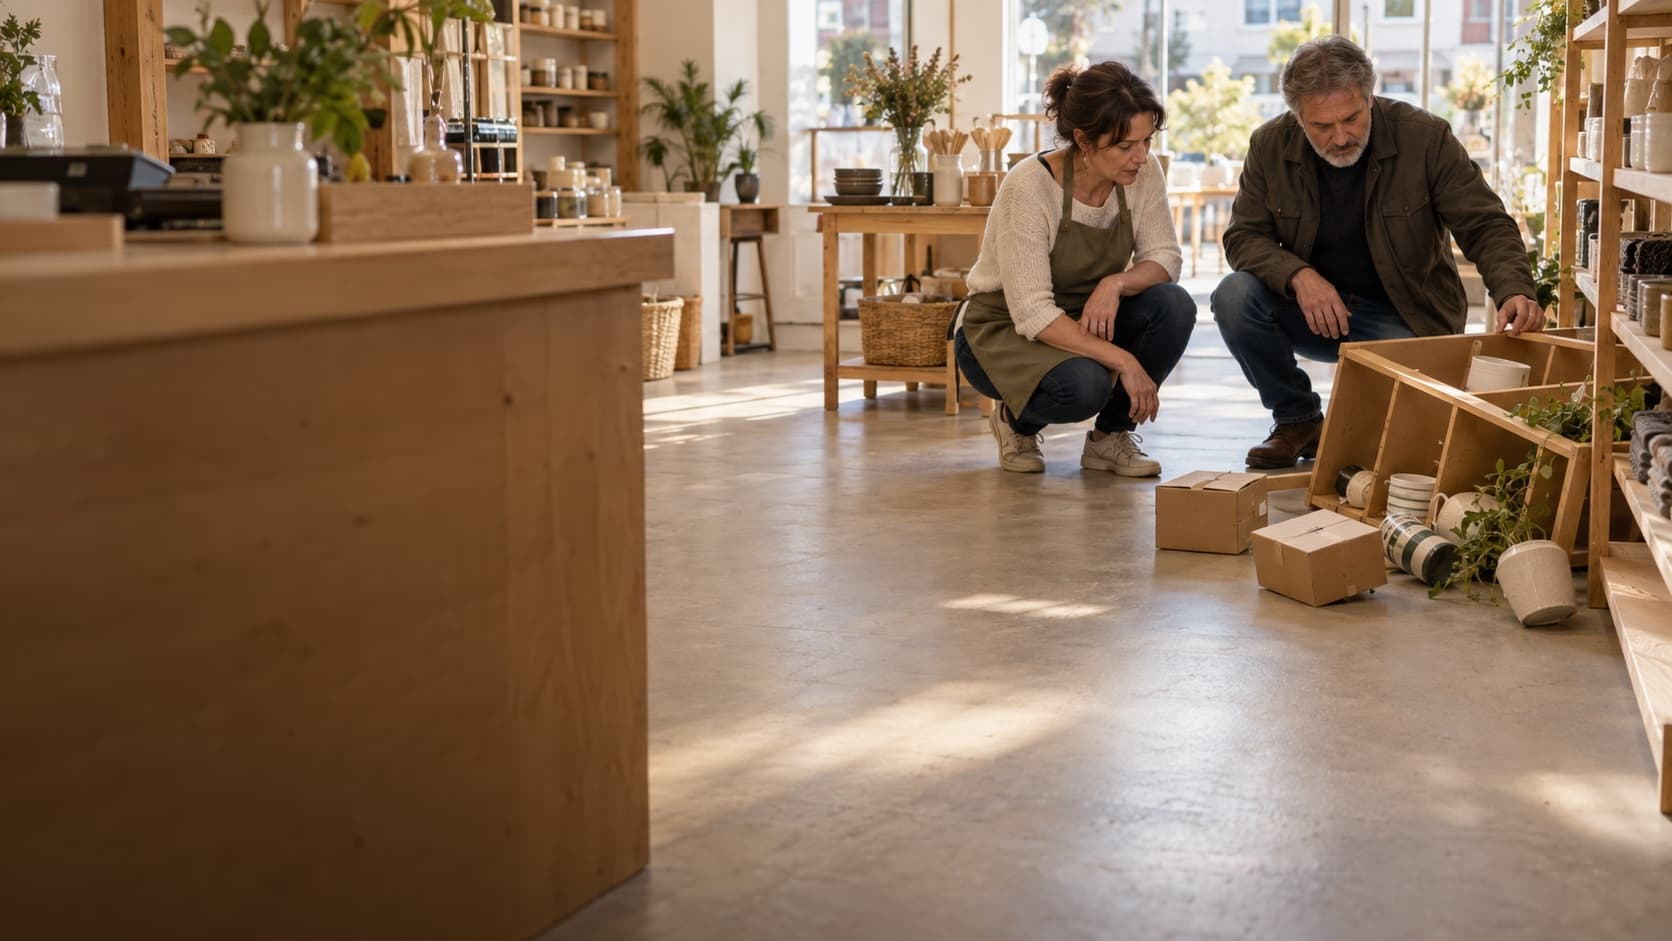
Dommages corporels
Une personne blessée, ou pire
- Un client glisse dans votre magasin et se fracture le poignet
- Un passant est touché par un outil tombé de l’échafaudage
- Un plat servi rend plusieurs convives malades
Dommages matériels
Un bien abîmé, et ce qui en découle
- Un raccord mal serré inonde l’appartement du dessous
- Un incendie parti de l’atelier gagne le bâtiment voisin
- Une pièce livrée casse la machine du client, qui s’arrête une semaine
Ce que fait l’assureur
Il règle ce qui est dû, et défend contre le reste
- Il paie les dommages corporels et matériels justifiés, et le préjudice financier qui en découle
- Il repousse les prétentions injustifiées : avocat, expertise, procès sont à sa charge
- Il couvre les collaborateurs, les apprentis et les auxiliaires dans leur travail
- Il répond des produits livrés, selon la loi sur la responsabilité du fait des produits
- Il couvre une atteinte à l’environnement soudaine et accidentelle
- Il couvre les dommages aux locaux loués par l’entreprise
La somme de garantie, en général 5 ou 10 millions de francs par événement, fixe ce que l’assureur paie au plus. Au-delà, l’entreprise répond seule.
Les primes
Un taux sur l’activité. Quatre réglages.
La prime dit ce que vous faites, combien, et jusqu’où l’assureur vous suit.
- L’activité
- Un bureau d’études, un restaurant et une entreprise de chauffage n’exposent pas les tiers aux mêmes risques. L’activité déclarée fixe le taux ; une activité oubliée n’est pas couverte.
- Le chiffre d’affaires
- La prime est le plus souvent un taux appliqué au chiffre d’affaires, parfois à la masse salariale. Elle se corrige chaque année sur les chiffres réels.
- La somme de garantie
- Le plafond par événement, en général 5 ou 10 millions de francs. Un dommage corporel grave se chiffre en millions ; c’est pour lui qu’on fixe ce montant, pas pour la vitre cassée.
- La franchise et les options
- Une franchise par sinistre baisse la prime. Les extensions, choses confiées, maître d’ouvrage, véhicules de tiers, rappel de produits, l’augmentent. Chacune se décide selon ce que l’entreprise fait réellement.
Une petite structure de services paie quelques centaines de francs par an. Le prix monte avec le risque que l’activité fait courir aux autres, pas avec la taille de l’entreprise.
Entreprise ou professionnelle
Ce qui casse, et ce qui coûte sans casser.
Les deux assurances portent presque le même nom et ne couvrent pas la même chose. La ligne de partage, c’est le dommage : physique d’un côté, purement financier de l’autre.
- La RC entreprise couvre les dommages corporels et matériels, et le préjudice financier qui en découle
- La RC professionnelle couvre le préjudice financier pur : une erreur de conseil, de calcul ou de planification qui ne casse rien mais coûte cher
- Les métiers de conseil, de planification et de soins ont besoin des deux : fiduciaires, architectes, informaticiens, médecins
- Un artisan, un commerce ou un restaurant vit en général avec la seule RC entreprise
Beaucoup d’assureurs les réunissent dans un même contrat pour les professions qui ont besoin des deux. C’est le métier qui décide, pas le nom du produit.
Ce qu’elle exclut
Six choses que la RC entreprise ne paie pas. Ou pas d’office.
La plupart relèvent d’une autre assurance, ou d’une extension à demander. Une seule ne s’assure jamais.
- 01
Vos propres dommages
Une machine qui casse, un stock qui brûle, une voiture de l’entreprise emboutie : ce sont vos choses, pas celles d’un tiers. Elles relèvent de l’assurance choses ou casco.
- 02
Le travail mal fait
Refaire une installation défectueuse ou remplacer un produit livré non conforme relève de la garantie contractuelle, pas de la RC. Ce que ce défaut abîme ailleurs, en revanche, est couvert.
- 03
Le préjudice financier pur
Un conseil erroné, un délai manqué, un calcul faux qui coûte de l’argent sans blesser personne ni rien casser : c’est le domaine de la RC professionnelle.
- 04
Les choses confiées
L’appareil du client posé sur votre établi, le véhicule que vous réparez, la marchandise en dépôt : le contrat de base les exclut souvent. Une extension les couvre, et elle compte pour beaucoup de métiers.
- 05
Les véhicules et le privé
Les véhicules à moteur ont leur propre RC obligatoire. Ce qu’un collaborateur cause hors du travail relève de sa RC privée. Les deux mondes ne se recouvrent pas.
- 06
L’intention et les amendes
Un dommage causé volontairement n’est jamais assuré. Les amendes et sanctions pénales non plus. La négligence, elle, est couverte : c’est précisément pour ça qu’on s’assure.
Les extensions se décident métier par métier. C’est là que deux contrats au même prix diffèrent vraiment.
En pratique
Trois moments où l’entreprise a quelque chose à faire.
À la conclusion
Décrire ce que vous faites
L’activité exacte, le chiffre d’affaires, les lieux, les sous-traitants, les produits livrés. Une activité non déclarée n’est pas couverte le jour où elle cause un dommage. Mieux vaut trop dire que pas assez.
En cas de sinistre
Annoncer, sans reconnaître
Prévenir l’assureur sans délai, décrire les faits, garder les pièces. Ne pas reconnaître de responsabilité ni promettre de payer : c’est à l’assureur de trancher ce qui est dû et ce qui ne l’est pas.
À chaque changement
Mettre le contrat à jour
Une nouvelle activité, un chiffre d’affaires qui double, un premier chantier en tant que maître d’ouvrage, un produit nouveau : chacun modifie le risque. Un contrat qui n’a pas suivi laisse un trou au pire moment.
En quatre mots
Ce que Trusteo fait pour votre entreprise.
Comparé
Les taux, sommes de garantie et extensions de plusieurs assureurs, pour votre activité précise et votre chiffre d’affaires.
Groupé
La RC, l’assurance choses et la protection juridique s’examinent ensemble : ce sont les trois faces d’un même sinistre.
Suivi
Un interlocuteur qui connaît votre activité, pour les extensions, les sinistres et les changements de l’entreprise.
Gratuit
Trusteo est rémunéré par les assureurs et les partenaires avec qui il travaille, comme tout intermédiaire inscrit au registre. Cela ne change pas votre prime.
À lire avant de choisir.
RC professionnelle en Suisse : obligatoire pour qui, et que couvre-t-elle ?
La différence avec la RC d’entreprise, les professions pour lesquelles la loi l’impose, ce qui fait la prime et ce qu’il faut vérifier dans une offre.
Assurances obligatoires d’une entreprise en Suisse : la liste
Indépendant seul, premier employé, Sàrl ou raison individuelle : les assurances que la loi impose, celles qu’elle laisse libres, et l’ordre pour les mettre en place.
Ce que vous voulez probablement savoir.
De quoi vous répondez, ce que l’assurance en prend, et ce qui se passe le jour où quelqu’un réclame.
L’assurance RC entreprise est-elle obligatoire ?
Pas de manière générale. Certaines professions et activités réglementées doivent en avoir une, selon le droit fédéral ou cantonal : professions médicales, certaines installations techniques, entre autres. Pour toutes les autres, elle est facultative. En pratique, un bailleur, un maître d’ouvrage ou un appel d’offres l’exigent souvent avant de signer.
De quoi une entreprise est-elle responsable ?
Des dommages que son activité cause aux autres. Le Code des obligations rend responsable celui qui cause un dommage par sa faute, l’employeur pour les actes de ses collaborateurs dans leur travail, le propriétaire pour les défauts de son bâtiment. La loi sur la responsabilité du fait des produits ajoute les dommages causés par un produit défectueux, sans qu’une faute soit nécessaire. Cette responsabilité n’a pas de plafond.
Que couvre l’assurance, concrètement ?
Les dommages corporels et matériels causés à des tiers par l’entreprise, ses collaborateurs, ses locaux, ses installations ou ses produits, et le préjudice financier qui en découle. L’assureur paie ce qui est dû et refuse ce qui ne l’est pas, frais d’avocat et de procès compris. Un client qui glisse dans votre magasin, un dégât d’eau parti de votre atelier chez le voisin, un produit livré qui blesse quelqu’un : c’est cela.
Quelle somme de garantie choisir ?
La plupart des contrats prévoient 5 ou 10 millions de francs par événement. Ce montant ne se fixe pas sur les petits sinistres, mais sur le pire : un dommage corporel grave, avec des soins, une rente et une perte de gain sur des décennies, se chiffre en millions. Le passage de 5 à 10 millions coûte en général peu par rapport à ce qu’il couvre.
Combien coûte la RC entreprise ?
Un taux appliqué au chiffre d’affaires ou à la masse salariale, fixé selon l’activité, la somme de garantie, la franchise et les extensions. Une petite structure de services paie quelques centaines de francs par an, un artisan ou un producteur davantage. Deux assureurs peuvent tarifer la même entreprise très différemment : c’est ce qui se compare.
Quelle différence avec la RC professionnelle ?
La RC entreprise couvre ce qui blesse ou casse. La RC professionnelle couvre le préjudice financier pur : une erreur de conseil, de calcul, de planification ou de traitement qui coûte de l’argent au client sans dommage physique. Un fiduciaire, un architecte, un informaticien ou un médecin ont besoin des deux ; un commerce ou un artisan, en général de la seule RC entreprise.
Les collaborateurs sont-ils couverts ?
Oui. L’entreprise répond des dommages que ses collaborateurs causent dans leur travail, et l’assurance les couvre comme elle couvre l’entreprise. Les apprentis, les auxiliaires et les intérimaires sous vos ordres sont compris. Ce qu’un collaborateur cause en dehors du travail relève de sa RC privée.
Le travail mal fait est-il couvert ?
Non, pas le travail lui-même. Refaire une installation défectueuse ou remplacer un produit non conforme relève de la garantie que vous devez à votre client, pas de l’assurance. En revanche, ce que ce défaut abîme ailleurs, le dégât d’eau causé par le raccord mal serré, la machine du client endommagée par la pièce livrée, est couvert.
Et les objets que les clients me confient ?
Le contrat de base les exclut souvent : l’appareil en réparation, le véhicule au garage, la marchandise en dépôt, le bâtiment sur lequel vous travaillez. Une extension pour les choses confiées ou travaillées les couvre. Pour un garagiste, un réparateur ou un artisan du bâtiment, c’est la clause qui compte le plus.
Que se passe-t-il en cas de sinistre ?
Vous annoncez les faits à l’assureur, sans reconnaître de responsabilité ni promettre de payer. L’assureur examine si l’entreprise est réellement responsable. Si oui, il indemnise le tiers, jusqu’à la somme de garantie, moins la franchise. Si non, il repousse la prétention et prend en charge la défense, jusqu’au procès s’il le faut.
Je suis en raison individuelle : est-ce différent ?
Sur le principe, non : la responsabilité est la même. Sur les conséquences, oui : sans société, vous répondez sur votre fortune personnelle, sans limite. C’est la situation où l’assurance compte le plus, et où elle est le plus souvent oubliée parce que l’activité paraît sans risque.
Que coûte Trusteo ?
Rien pour votre entreprise. Trusteo est rémunéré par les assureurs et les partenaires avec qui il travaille, comme tout intermédiaire inscrit au registre. Cela ne change pas la prime, et vous restez libre de ne donner aucune suite à une offre.
La responsabilité n’a pas de plafond. L’assurance, si : à vous de le fixer.