

Famille
Enfant blessé au sport : quelle assurance paie ?
Entraînement, camp ou tournoi : l’assurance de base de l’enfant paie, en général pas le club. Ce qui reste à votre charge et ce qu’ajoute une complémentaire.
Découvrir l’assurance enfantDans cet article
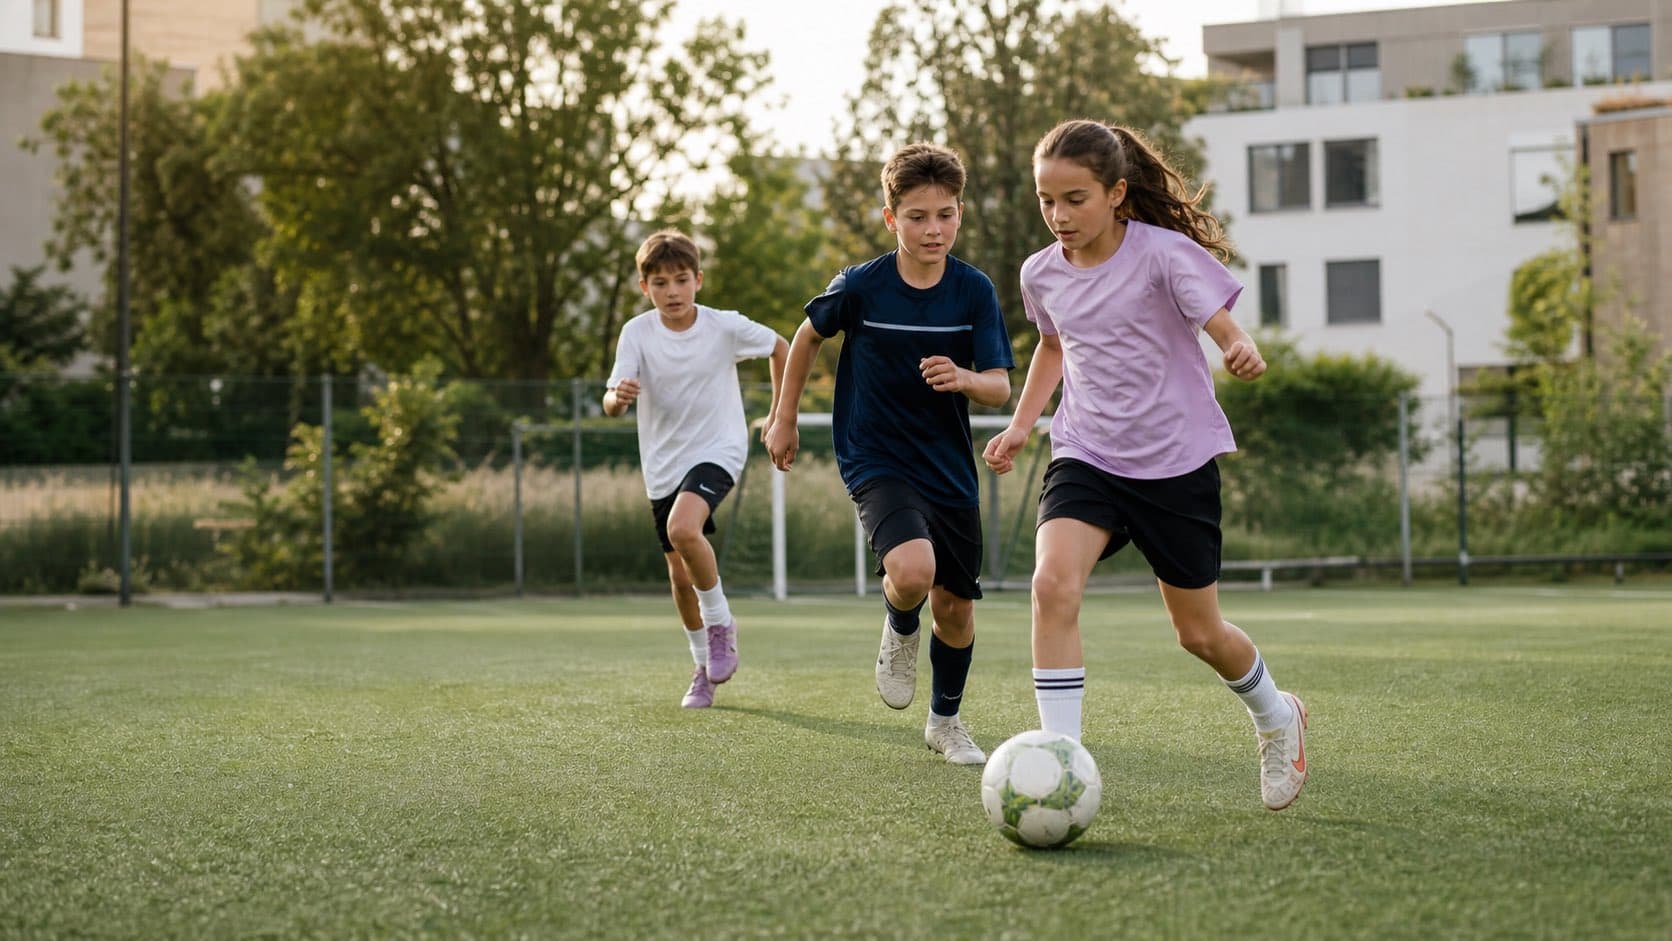
Une blessure survenue à l’entraînement est un accident comme un autre : elle relève de l’assurance de base de votre enfant, avec les mêmes prestations et la même participation aux coûts. Le club n’assure généralement pas la santé de ses membres. Ce que le sport change, ce sont deux choses : la fréquence des blessures, et ce que certaines complémentaires proposent autour de la pratique.
Le sport change-t-il la couverture de mon enfant ?
Non, pas sur le principe. Un enfant sans activité lucrative est couvert pour les accidents par son assurance obligatoire des soins, quel que soit le lieu : cour de récréation, club, salle de gymnastique ou sortie familiale. Il n’y a pas de déclaration préalable à faire parce qu’un enfant s’inscrit au football.
Ce qui change en pratique, c’est la probabilité. Un enfant qui pratique deux fois par semaine consulte statistiquement plus souvent qu’un enfant sédentaire. Cela ne modifie pas ses droits, mais cela rend plus visibles les limites de la couverture de base.
Le club est-il assuré pour mon enfant ?
Un club dispose le plus souvent d’une assurance responsabilité civile, qui intervient lorsque sa responsabilité est engagée : un défaut d’encadrement ou un équipement défectueux, par exemple. Ce n’est pas une assurance santé, et elle ne se substitue pas à la vôtre pour une blessure ordinaire.
Beaucoup de fédérations et de clubs le précisent d’ailleurs dans leurs conditions d’adhésion : l’assurance est l’affaire du membre. Lisez ce document au moment de l’inscription plutôt qu’après une blessure.
Les sports à risque sont-ils traités autrement ?
La notion d’entreprise téméraire, qui permet de réduire les prestations, appartient à l’assurance-accidents des personnes salariées. Elle ne s’applique pas de la même manière à l’assurance obligatoire des soins, qui prend en charge les soins nécessaires d’un enfant blessé.
En revanche, les contrats complémentaires ont leurs propres exclusions, et certaines visent nommément des disciplines. Si votre enfant pratique un sport de combat, une discipline de montagne, du VTT de descente ou de la compétition motorisée, la question mérite d’être posée par écrit avant de signer.
Qu’ajoutent réellement les complémentaires côté sport ?
Deux logiques cohabitent, et elles n’ont rien à voir. La première participe aux frais de la pratique elle-même ; la seconde intervient quand quelque chose se passe mal. La seconde compte davantage.
| Type de garantie | Ce qu’elle finance | Ce qu’il faut vérifier |
|---|---|---|
| Participation aux activités | Cotisation de club, camp, abonnement selon le contrat | Plafond annuel, liste des activités reconnues, justificatifs demandés |
| Médecines douces et ostéopathie | Séances de récupération et de suivi | Nombre de séances, reconnaissance du thérapeute, taux de remboursement |
| Hospitalisation | Conditions du séjour si une opération devient nécessaire | Division retenue, libre choix, possibilité de rester auprès de l’enfant |
| Accident grave et invalidité | Conséquences durables d’une blessure sérieuse | Existence d’un capital ou d’une rente, exclusions par discipline |
Une participation annuelle à la cotisation d’un club est agréable, mais elle ne protège de rien. Regardez d’abord ce qui se passe en cas de fracture sérieuse, d’opération ou de rééducation longue : c’est là que l’écart entre deux contrats devient réel.
Ce que coûte un accident de sport aux parents
Pour un enfant, la franchise ordinaire est de 0 franc ; seule la quote-part de 10 % s’applique, plafonnée à 350 francs par année. Si vous avez choisi une franchise plus élevée pour votre enfant, elle s’applique d’abord. Deux postes échappent en partie à l’assurance de base, et c’est là qu’une complémentaire fait la différence :
- Le transport en ambulance : l’assurance de base paie la moitié des frais, jusqu’à 500 francs par année (article 26 OPAS).
- Le sauvetage, par exemple en hélicoptère sur une piste de ski : l’assurance de base paie la moitié des frais en Suisse, jusqu’à 5 000 francs par année (article 27 OPAS).
Une complémentaire enfant qui couvre le transport et le sauvetage prend en charge tout ou partie du solde. Pour les autres prestations sportives de la complémentaire, cotisation de club ou natation, voyez notre guide club de sport, escalade, natation et notre page sport et fitness.
Choisir une complémentaire pour un enfant sportif
- La participation aux activités : cotisation de club, cours de natation, camps, avec la liste des activités reconnues et le plafond annuel.
- Le transport et le sauvetage, que l’assurance de base ne paie qu’en partie.
- L’hospitalisation : la division, le libre choix de l’hôpital et la possibilité pour un parent de rester auprès de l’enfant.
- Les exclusions par discipline, à vérifier par écrit pour un sport de combat, de montagne ou motorisé.
- La couverture à l’étranger, pour les camps et les tournois hors de Suisse.
Une complémentaire se conclut mieux tôt, quand l’enfant est en bonne santé : après une blessure sérieuse, l’assureur peut poser une réserve. Notre page assurance enfant permet de comparer les contrats.
Camps, tournois et déplacements à l’étranger
Un tournoi de l’autre côté de la frontière change la donne. À l’étranger, l’assurance de base intervient dans des situations d’urgence selon des règles précises, et sa participation se réfère aux tarifs suisses. Dans un pays où les soins coûtent nettement plus cher, le solde peut être important.
- Vérifiez la couverture à l’étranger du contrat avant le départ, pas la veille du match.
- Renseignez-vous sur le rapatriement, qui ne relève pas de l’assurance de base et figure souvent dans une garantie séparée.
- Emportez les documents d’assurance de votre enfant, ainsi qu’une autorisation parentale de soins si vous ne l’accompagnez pas.
- Demandez à l’organisateur quelle assurance il a souscrite pour le déplacement, et ce qu’elle couvre exactement.
Ce qu’il faut retenir
Le sport ne prive votre enfant d’aucun droit : ses blessures sont couvertes par l’assurance de base, comme le reste. Le club n’assure pas sa santé. Une complémentaire se juge sur ce qu’elle fait en cas de blessure sérieuse, pas sur la participation à une cotisation annuelle.
La page assurance complémentaire enfant réunit le volet sport, l’accompagnement à l’hôpital et les gros imprévus. Pour savoir ce qui correspond à la pratique de votre enfant, faites le point avec nous. Voir aussi ce que couvre l’assurance en cas d’accident d’un enfant.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Ordonnance sur les prestations de l’assurance des soins (OPAS)
À lire ensuite
Assurance maladie d’un enfant : prime, franchise et subside en Suisse
Combien coûte la prime d’un enfant dans votre canton, quelle franchise choisir, ce que paient les parents au maximum, et le subside d’au moins 80 %.
Assurance maternité en Suisse : LAMal, APG, complémentaires
Ce que la LAMal paie sans franchise, les quatorze semaines d’allocation APG et ce qui relève des complémentaires : le guide complet de la maternité en Suisse.
Lunettes enfant : remboursement LAMal de 180 à 850 francs par an
CHF 180.67 par an jusqu’à 18 ans, jusqu’à CHF 850 si la myopie progresse : ce que rembourse l’assurance de base pour les lunettes d’un enfant, et ce qu’il reste à payer.