Assurance scooter en Suisse : RC, casco et prime
50 ou 125 cm³, thermique ou électrique : la RC obligatoire, la casco partielle ou complète, ce qui fait le prix d’une assurance scooter et les pièges à éviter.
Publié le
Un scooter, même de 50 cm³, doit être couvert par une assurance responsabilité civile d’au moins 5 millions de francs avant de rouler. C’est la seule assurance obligatoire. La casco partielle y ajoute le vol, l’incendie et les dégâts naturels. La casco complète couvre en plus les dommages que vous causez à votre propre scooter.
Le reste est affaire de choix, et c’est là que les primes divergent. Ce guide passe en revue ce que couvre chaque niveau pour un scooter, les options qui valent leur prix, et ce qui fait monter ou baisser la facture. Les mêmes niveaux valent pour une moto : voyez notre page assurance moto.
Quel scooter conduisez-vous ?
Pour la loi, un scooter est un motocycle, qu’il ait une roue de 12 pouces et un coffre sous la selle ou non. Sa catégorie dépend de la cylindrée, ou de la puissance pour un scooter électrique. Elle décide du permis. Elle pèse aussi sur la prime.
| Scooter | Limites | Permis | Dès |
|---|---|---|---|
| 50 cm³, ou électrique équivalent | 50 cm³ ou 4 kW, 45 km/h | A1 | 15 ans |
| 125 cm³, ou électrique équivalent | 125 cm³ et 11 kW | A1 | 16 ans |
| Maxi-scooter (300, 500 cm³…) | Au-delà de 11 kW | A limitée à 35 kW, puis A | 18 ans |
Les trois portent une plaque, ont un permis de circulation et doivent être assurés en RC avant leur premier mètre (LCR, art. 63). L’Office fédéral des routes (OFROU) détaille ces catégories et leur calendrier.
Vous avez le permis voiture ? Il ne suffit pas pour un scooter 125. Le BPA le rappelle : il faut la catégorie A1, avec un cours de base pratique de 12 heures. Pour un titulaire du permis B, l’office cantonal délivre en principe l’A1 sur présentation de l’attestation de ce cours, sans nouvel examen, comme l’indique par exemple l’office de la circulation du canton de Fribourg.
La RC scooter : obligatoire, et plus large qu’on ne croit
Le minimum légal est de 5 millions de francs par événement, dommages corporels et matériels confondus (ordonnance sur l’assurance des véhicules, art. 3). La plupart des contrats vont bien au-delà. La RC paie ce que votre scooter fait subir aux autres : le piéton renversé sur un passage, la portière enfoncée en remontant une file.
Elle paie aussi les blessures de votre passager. Même si c’est votre conjoint ou votre enfant. La loi permet aux assureurs d’exclure les dommages matériels des proches du détenteur (LCR, art. 63, al. 3). Leurs blessures, elles, restent couvertes, quel que soit votre lien avec la personne assise derrière vous.
Elle ne paie ni votre scooter, ni vos propres blessures. Le premier relève de la casco, les secondes de l’assurance accidents, voir plus bas.
L’alcool et la vitesse : l’assureur peut se retourner contre vous
Après un accident en état d’ébriété, sous l’effet de stupéfiants ou lors d’un grave excès de vitesse, la RC indemnise d’abord la victime : votre faute ne peut pas lui être opposée (LCR, art. 65, al. 2). Ensuite, l’assureur peut se retourner contre vous, dans la mesure où le contrat ou la loi sur le contrat d’assurance l’autorisent à réduire sa prestation (LCR, art. 65, al. 3). Une faute grave est justement ce qui permet cette réduction (LCA, art. 14).
Depuis le 1ᵉʳ octobre 2023, ce recours n’est plus imposé par la loi : il dépend du contrat. L’option vendue sous le nom de « faute grave » y renonce en partie. Lisez ses exclusions avant de compter sur elle : chez les assureurs que nous avons vérifiés, l’ébriété et les stupéfiants en sont exclus.
Casco partielle ou complète : que choisir pour un scooter ?
| Dommage | RC seule | Casco partielle | Casco complète |
|---|---|---|---|
| Dégâts causés aux autres | Oui | Oui (avec la RC) | Oui (avec la RC) |
| Vol du scooter | Non | Oui | Oui |
| Incendie, grêle, inondation | Non | Oui | Oui |
| Collision avec un animal | Non | Oui | Oui |
| Pare-brise brisé | Non | Selon le contrat | Oui |
| Vandalisme | Non | Selon le contrat | Oui |
| Chute ou collision en tort | Non | Non | Oui |
Pour un scooter, la question se pose surtout en deux temps. D’abord : où dort-il ? Un scooter garé dans la rue ou sur un parking d’immeuble ouvert est exposé au vol, et seule la casco le couvre. Ensuite : que vaut-il encore ? Une casco complète sur un 50 cm³ de huit ans peut coûter plus, en quelques années de primes, que ce que l’assureur verserait après une chute. Le calcul et le détail des deux niveaux sont dans notre guide casco partielle ou complète.
- Casco complète : scooter neuf ou récent, maxi-scooter, scooter électrique cher et tout scooter en leasing, dont le contrat l’impose en général.
- Casco partielle : scooter de quelques années qui passe ses nuits dehors. Le vol reste le risque principal.
- RC seule : scooter ancien, de faible valeur, rangé dans un garage fermé. Comparez la prime casco annuelle à sa valeur actuelle avant de payer.
Scooter électrique : regardez la batterie
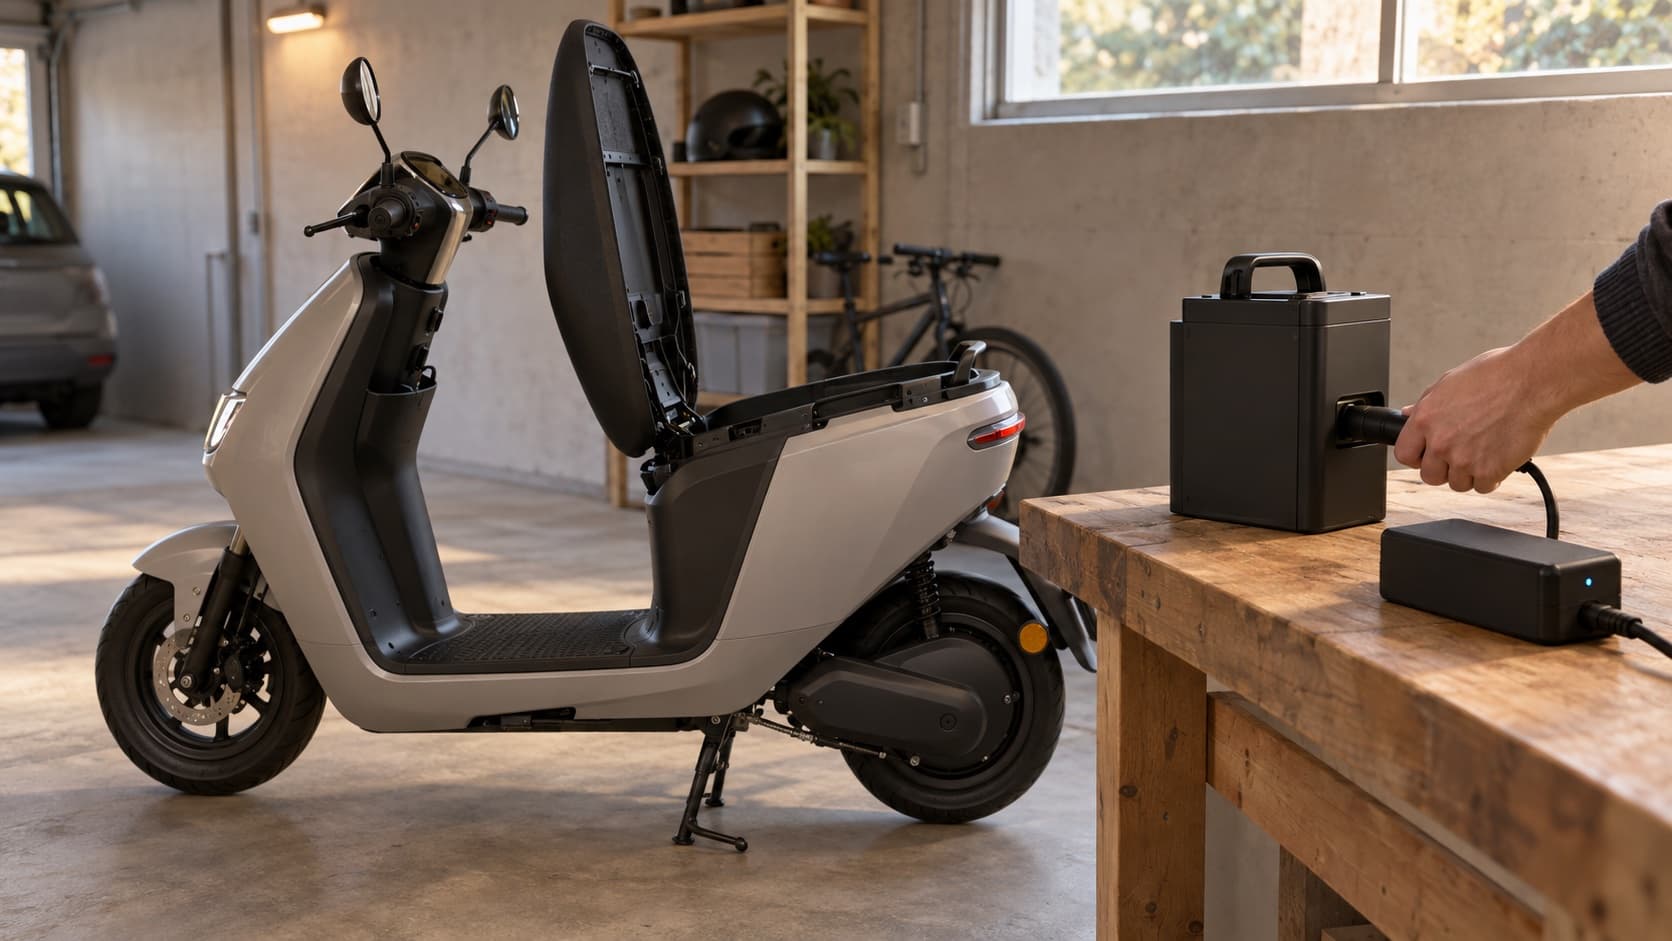
Sur un scooter électrique, la batterie fait partie du véhicule et suit sa casco. Sauf si elle est louée : certains constructeurs vendent le scooter sans batterie et la facturent en location mensuelle. Elle appartient alors au loueur, et c’est son contrat à lui qui dit qui paie en cas de vol ou d’incendie. Posez la question avant de choisir la somme d’assurance.
Une casco ne remplace pas une batterie qui perd de sa capacité avec les années. C’est de l’usure, et elle relève de la garantie du constructeur tant qu’elle court.
Les options qui valent leur prix
- Équipement du conducteur. Casque, veste, gants, bottes : un équipement complet représente vite une somme, que ni la RC ni la casco ne couvrent d’office. L’option se justifie dès que l’équipement vaut plus que le casque de base.
- Accidents des occupants. Utile si vous n’avez pas d’assurance accidents par un employeur (voir ci-dessous). Superflue, en grande partie, si vous êtes salarié.
- Faute grave. L’assureur renonce à réduire ses prestations casco quand vous avez, par exemple, grillé un feu rouge. Elle ne couvre ni l’alcool ni la vitesse excessive.
- Protection du bonus. Un premier sinistre ne fait pas monter la prime. À comparer avec ce qu’un malus coûterait vraiment sur votre contrat.
- Protection juridique circulation. Un litige avec un garage, un vendeur ou l’assureur de l’autre conducteur. Une protection juridique privée l’inclut parfois déjà.
L’assistance dépannage, elle, est souvent comprise d’office avec la casco. Vérifiez avant de la payer deux fois.
Et si vous êtes blessé ?
Vos blessures relèvent de l’assurance accidents. Salarié à 8 heures par semaine ou plus, vous êtes couvert par l’assurance accidents de votre employeur, y compris hors du travail (OLAA, art. 13). Elle paie les soins et 80 % du salaire dès le troisième jour d’arrêt.
Indépendant, étudiant, retraité ou salarié à moins de 8 heures : c’est votre assurance maladie qui paie les soins, avec franchise et quote-part, et personne ne remplace votre revenu. Pour un indépendant qui fait ses tournées en scooter, c’est le vrai risque. Une assurance perte de gain y répond mieux que l’option accidents de l’assurance scooter.
Ce qui fait le prix d’une assurance scooter
Aucun barème public : chaque assureur pondère ses critères à sa façon, et deux offres pour le même scooter peuvent être très éloignées. Les critères, eux, sont toujours les mêmes.
- Le scooter : cylindrée ou puissance, valeur à neuf, année de mise en circulation. Un maxi-scooter coûte plus qu’un 50 cm³, en RC comme en casco.
- Le conducteur : un conducteur de moins de 26 ans est l’un des critères qui pèsent le plus. Un permis A1 obtenu à 16 ans se paie en général plus cher les premières années.
- Le lieu : canton et commune de stationnement, et surtout garage fermé ou rue. C’est le vol qui fait la différence.
- L’usage : trajets domicile-travail ou loisirs seulement, et nombre de kilomètres par an.
- Le passé : sinistres des dernières années, et l’assureur actuel.
- La couverture choisie : niveau de casco, franchise, options.
Deux leviers sont entre vos mains. La franchise casco : la relever fait baisser la prime, à condition de pouvoir la payer le jour d’un sinistre. Et la déclaration du garage : si votre scooter dort dans un box fermé, dites-le, c’est une question du questionnaire.
L’hiver : déposer les plaques du scooter ?
Beaucoup le font de novembre à mars : plaques déposées, l’assurance RC est suspendue (LCR, art. 68, al. 3) et la prime non utilisée est en principe remboursée ou déduite, selon le contrat. Le scooter reste alors sur un terrain privé. Demandez avant de déposer si la casco partielle continue de le couvrir au garage contre le vol et l’incendie. Les règles, les cantons romands et la reprise des plaques sont dans Dépôt des plaques.
Changer d’assurance scooter
Trois portes de sortie : l’échéance annuelle, en respectant le préavis du contrat ; un sinistre, après lequel chaque partie peut en principe résilier ; et, depuis la révision de la loi sur le contrat d’assurance, la fin de la troisième année d’un contrat plus long, puis chaque année (LCA, art. 35a).
Une règle vaut dans tous les cas : n’envoyez pas votre résiliation avant d’avoir l’acceptation écrite du nouvel assureur. Un scooter sans RC valable, c’est un permis de circulation retiré et des plaques à rendre.
Ce qu’il faut retenir
- Tout scooter, dès 50 cm³ ou 4 kW, doit être assuré en RC, au minimum 5 millions de francs par événement.
- La RC couvre les autres, y compris votre passager, même de votre famille. Ni votre scooter ni vos blessures.
- Casco partielle pour le vol, qui est le risque numéro un d’un scooter garé dehors. Casco complète pour un scooter neuf, cher ou en leasing.
- Le permis voiture ne suffit pas pour un 125 cm³ : il faut l’A1, avec 12 heures de cours pratique.
- Alcool ou vitesse de chauffard : l’assureur paie la victime, puis vous réclame la somme. Aucune option ne l’empêche.
Le bon contrat de scooter est rarement le plus complet. C’est celui qui couvre le vol là où votre scooter passe la nuit, et qui ne vous fait pas payer une casco complète sur un véhicule qui ne la vaut plus. Pour le savoir, il faut comparer les offres sur votre scooter, votre âge et votre commune.