

Casco
Casco partielle ou complète : laquelle choisir en Suisse ?
Vol, grêle, martre, collision, parking : ce que couvre la casco partielle, ce que la complète ajoute, et quand changer selon la valeur de la voiture.
Découvrir l’assurance autoDans cet article
La casco partielle paie ce que votre voiture subit sans faute de votre part : vol, incendie, grêle, bris de glace, collision avec un animal, morsures de martre. La casco complète y ajoute la collision, c’est-à-dire les dégâts dont vous êtes responsable. Gardez la complète tant que la voiture est récente, financée ou difficile à remplacer.
Les deux s’ajoutent à la responsabilité civile, seule assurance obligatoire. Notre guide assurance casco présente l’ensemble de la casco ; celui-ci aide à choisir entre les deux niveaux. Ce guide dit ce que paie chaque niveau, événement par événement, et comment savoir, chiffres en main, quand la casco complète ne vaut plus sa prime.
Que couvre la RC, et que ne couvre-t-elle jamais ?
La responsabilité civile est obligatoire : aucun véhicule à moteur ne peut circuler sans elle (LCR, art. 63). Elle paie les dommages que vous causez aux autres, au moins jusqu’à 5 millions de francs par événement (ordonnance sur l’assurance des véhicules, OAV, art. 3) : leur voiture, leurs biens, leurs blessures. Vos passagers blessés sont des tiers : elle les indemnise aussi.
Elle ne paie jamais votre propre voiture, ni vos propres blessures. Et la loi permet d’en exclure les dommages matériels subis par vos proches : votre conjoint ou partenaire enregistré, vos ascendants et descendants (parents, grands-parents, enfants, petits-enfants), et vos frères et sœurs qui vivent avec vous (LCR, art. 63, al. 3). Si vous emboutissez la voiture de votre fille, la RC ne la répare pas.
Que couvre la casco partielle ?
Les événements que vous ne provoquez pas. Les contrats les définissent un par un, et deux grands assureurs suisses dont nous avons lu les conditions générales (éditions 2024) retiennent la même liste :
- Le vol, la tentative de vol et le brigandage, y compris les dégâts faits en forçant la voiture. Que faire et qui paie quoi : voyez Vol de voiture ou de moto.
- L’incendie, la foudre, l’explosion et le court-circuit. Pour la batterie d’une voiture électrique, voyez Assurance voiture électrique.
- Les événements naturels : grêle, tempête, inondation, crue, chute de pierres, glissement de terrain, avalanche, pression de la neige. La liste est fermée : un événement qui n’y figure pas n’est pas couvert.
- Le bris de glace : pare-brise, vitres latérales, lunette arrière, souvent le toit vitré. Les phares, clignotants et rétroviseurs relèvent en général d’une option de bris de glace étendue.
- La collision avec un animal, un chevreuil sur la route par exemple. Le dégât causé en l’évitant ne compte pas.
- Les morsures de martres et de rongeurs, avec leurs conséquences sur le moteur, parfois dans une limite de montant.
- Le vandalisme, mais seulement sous une forme précise : antennes, rétroviseurs ou essuie-glaces arrachés, pneus crevés, capote lacérée, graffitis, produit versé dans le réservoir.
Que la casco complète ajoute-t-elle ?
La collision. Les assureurs appellent ainsi tout dommage soudain venu de l’extérieur : un choc, une sortie de route, une chute, un renversement. C’est la seule couverture qui répare votre voiture quand l’accident vient de vous, ou quand personne d’autre ne peut être tenu pour responsable. La casco complète, c’est la casco partielle plus la collision.
Ce surcroît de protection a trois contreparties. Une franchise, souvent plus élevée qu’en casco partielle. Un effet sur votre prime : un sinistre collision fait en principe remonter votre degré de bonus. Et des exclusions qui comptent : chez au moins un grand assureur, aucune prestation collision pour un conducteur en état d’ébriété ; chez les deux que nous avons lus, aucune pour les courses ou les roulages sur circuit.
Ni l’une ni l’autre ne paie l’usure, une panne mécanique ou une perte de valeur après réparation.
Événement par événement : qui paie ?
| Événement | RC seule | Casco partielle | Casco complète |
|---|---|---|---|
| Vous abîmez la voiture d’un autre | Oui | Oui (par la RC) | Oui (par la RC) |
| Un autre, identifié, abîme la vôtre | Sa RC paie | Sa RC paie | Sa RC paie |
| Accident dont vous êtes responsable, sortie de route | Non | Non | Oui |
| Vol de la voiture | Non | Oui | Oui |
| Incendie, court-circuit | Non | Oui | Oui |
| Grêle, tempête, inondation, avalanche | Non | Oui | Oui |
| Pare-brise fissuré | Non | Oui | Oui |
| Chevreuil percuté | Non | Oui | Oui |
| Câbles rongés par une martre | Non | Oui, en général | Oui, en général |
| Rétroviseur arraché, pneus crevés, graffitis | Non | Oui (liste fermée) | Oui |
| Rayure ou bosse sur un parking, auteur inconnu | Non | Option parking | Oui, ou option parking |
| Usure, panne mécanique | Non | Non | Non |
La casco partielle en pratique, sinistre par sinistre
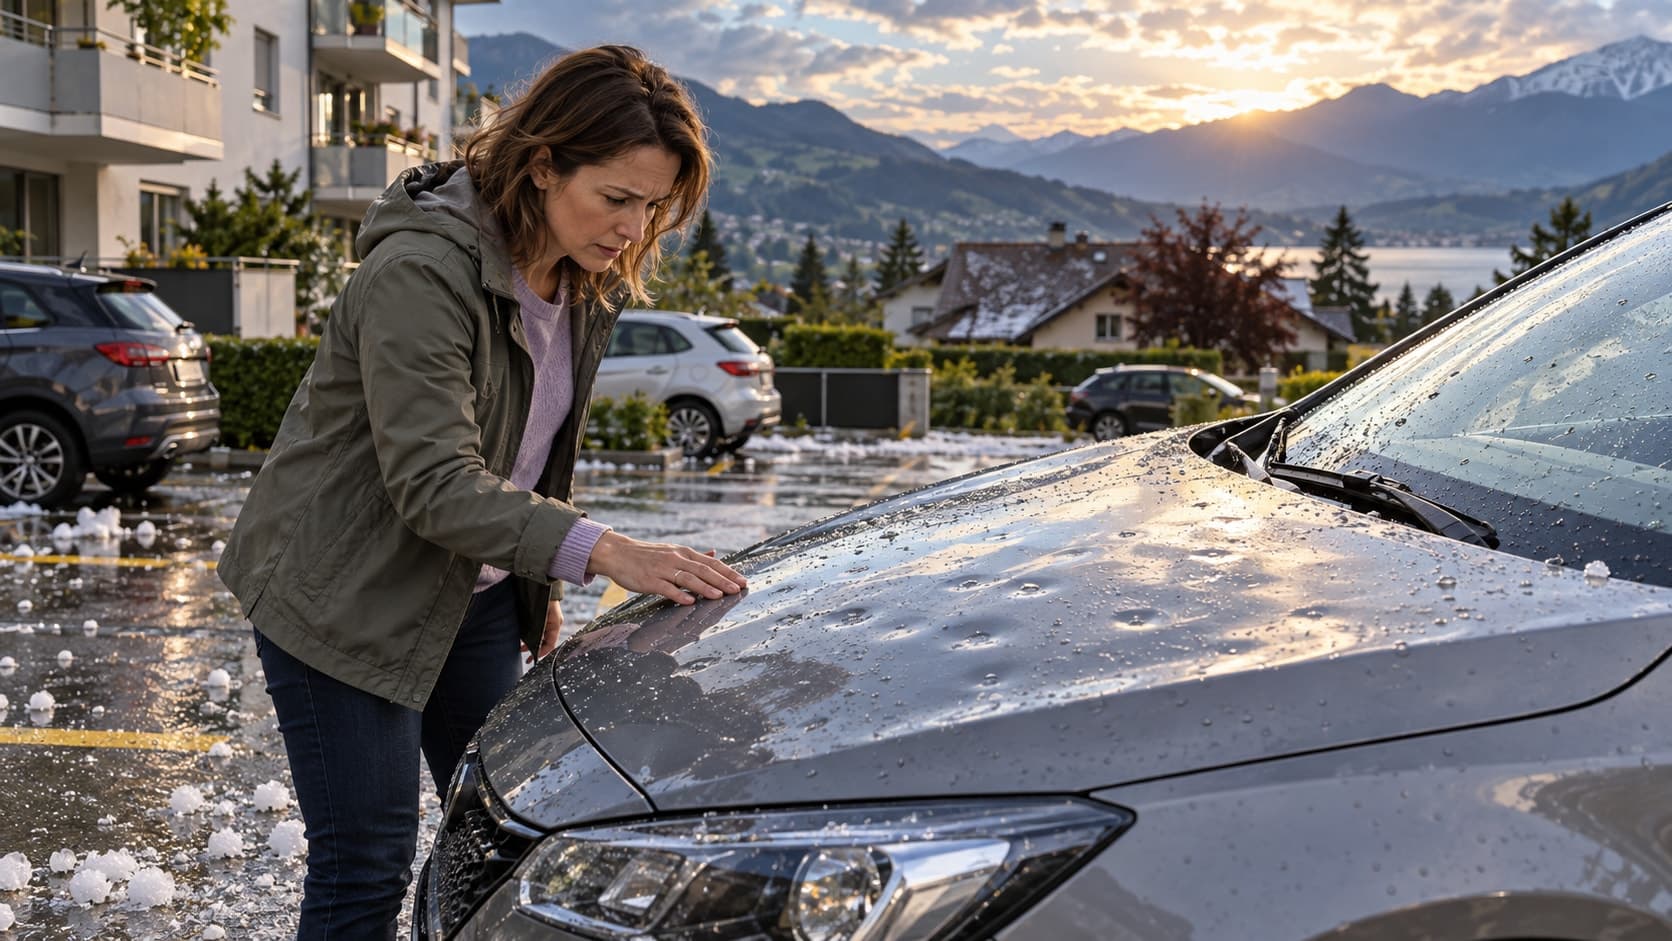
- La grêle. Voir notre guide grêle et voiture. C’est le sinistre de casco partielle le plus massif en Suisse, au printemps et en été. Photographiez les dégâts, annoncez-les et attendez les consignes : après un gros orage, les assureurs organisent souvent des centres d’expertise et de débosselage sans peinture, plus rapide et moins cher qu’une carrosserie classique.
- La collision avec un animal. Voir notre guide collision avec un animal. Arrêtez-vous, sécurisez les lieux et avertissez la police ou le garde-faune, même si l’animal s’est enfui : l’attestation sert à l’assureur. Les dégâts causés en évitant l’animal relèvent de la collision, donc de la casco complète.
- La martre. Elle ronge câbles, durites et isolants, surtout au printemps. Les dégâts directs sont en général couverts ; les dommages consécutifs, comme un moteur endommagé par une durite rongée, le sont parfois seulement jusqu’à un montant. Vérifiez cette limite.
- Le vol. Une clé laissée dans la voiture ou une voiture ouverte peut réduire l’indemnité pour faute grave. Portez plainte et annoncez le vol tout de suite : notre guide vol de voiture ou de moto détaille la suite.
- Le bris de glace. Un impact se répare souvent sans franchise ; une fissure se remplace, avec la franchise. Le détail est dans notre guide pare-brise et bris de glace.
La collision en pratique
La collision couvre les dommages que vous causez à votre propre voiture, ou que personne ne peut vous rembourser : une glissade sur le verglas contre un muret, un pilier de parking accroché en manœuvrant, une voiture qui recule dans un portail, un accident dont vous êtes responsable. Sans casco complète, tous ces dégâts sont à votre charge. Pour savoir qui paie quand un autre conducteur est en cause, voir notre guide accident de voiture.
Combien rembourse l’assureur ?
Une casco répare, ou paie la valeur de la voiture si elle ne vaut plus la réparation. Par défaut, cette valeur est la valeur vénale, calculée au jour du sinistre selon les tables des experts automobiles : le prix à neuf, diminué selon l’âge, les kilomètres et l’état. Il y a dommage total quand la réparation coûterait plus que cette valeur.
Des options améliorent l’indemnité pendant les premières années : valeur à neuf, ou valeur vénale majorée. Les conditions d’un grand assureur suisse prévoient par exemple le prix d’achat payé pendant les deux premières années avec la valeur vénale majorée, et pendant sept ans avec la valeur à neuf. Ces barèmes varient beaucoup d’un contrat à l’autre : c’est une ligne à comparer, pas un détail. Les formules et un exemple chiffré sont dans Perte totale de la voiture : combien rembourse l’assurance ?
Quand passer de la casco complète à la partielle ?
Quand la collision ne vous rapporterait plus grand-chose. Le calcul tient en une ligne : prenez ce que l’assureur vous verserait au pire, soit la valeur vénale moins la franchise collision, et divisez-le par ce que la casco complète vous coûte de plus que la partielle chaque année.
Gardez en revanche la casco complète :
- Tant que la voiture est financée. Un leasing ou un crédit l’impose presque toujours pour toute la durée du contrat : voyez Leasing auto : quelle assurance faut-il ?
- Tant que joue une clause de valeur à neuf ou de valeur vénale majorée. C’est pendant ces années que l’écart entre ce que vous toucheriez et ce que vous avez payé est le plus grand.
- Si vous ne pourriez pas remplacer la voiture de votre poche, quel que soit son âge.
À l’inverse, pour une voiture qui ne vaut plus que quelques milliers de francs, la casco partielle reste souvent utile : le vol, la grêle et le bris de glace ne dépendent pas de votre conduite, et cette couverture coûte en général moins cher que la collision. Le bon moment pour changer de niveau est l’échéance du contrat.
Quelle casco selon votre voiture ?
| Situation | Niveau en général conseillé | Pourquoi |
|---|---|---|
| Voiture neuve ou de moins de trois ans | Casco complète | La valeur est élevée, et une clause de valeur à neuf ou de valeur vénale majorée joue souvent |
| Voiture en leasing | Casco complète | Le contrat de leasing l’exige presque toujours, certains crédits aussi |
| Voiture de quatre à sept ans | Casco complète ou partielle | Faites le calcul valeur vénale moins franchise, divisé par le supplément annuel |
| Voiture de plus de sept ans, valeur faible | Casco partielle | La collision ne rapporterait plus grand-chose ; la grêle et le vol restent des risques |
| Voiture de très faible valeur | RC seule, éventuellement | Seulement si vous pouvez remplacer la voiture sans difficulté |
Les options qui complètent la casco
- Les dégâts de parking : les rayures et bosses d’un auteur inconnu, sans casco complète. Voir notre guide dégâts de parking.
- Le bris de glace étendu : phares, feux et rétroviseurs.
- La valeur à neuf ou la valeur vénale majorée, pendant les premières années.
- La protection du bonus : un sinistre par période sans hausse de prime, selon le contrat.
- La faute grave : l’assureur renonce à réduire ses prestations pour une faute grave, sauf en cas d’ébriété, de drogue ou de délit de chauffard.
- Les objets transportés dans la voiture (effets personnels).
Toutes ne valent pas leur prix pour tout le monde : notre guide options de l’assurance auto aide à trier.
Quelle franchise choisir ?
En casco, chaque niveau a sa franchise : une pour la casco partielle, une pour la collision. Plus elle est haute, plus la prime baisse. La RC, elle, indemnise les victimes sans que la franchise leur soit opposée (LCR, art. 65, al. 2).
- Choisissez une franchise que vous pouvez payer demain sans emprunter. C’est la seule limite qui compte.
- Un petit dégât n’est pas toujours à déclarer. Juste au-dessus de la franchise, un sinistre collision peut coûter plus en hausse de prime pendant plusieurs années qu’il ne rapporte.
- Regardez les franchises particulières. Certains contrats prévoient une franchise plus élevée quand le conducteur a moins de 25 ans, ou quand il n’est pas déclaré.
Trois voitures, trois choix
Ces situations sont fictives ; les montants sont supposés.
- Une citadine neuve en leasing, 28 000 francs. Casco complète obligatoire, avec une option qui couvre l’écart en cas de perte totale. Une franchise collision de 1 000 francs garde la prime raisonnable.
- Un break de six ans, valeur vénale 14 000 francs, franchise collision 1 000 francs, supplément de la complète 450 francs par an. Au pire, l’assureur verserait 13 000 francs : près de 29 ans de supplément. La complète reste défendable si la famille ne pourrait pas remplacer la voiture, sinon la partielle se discute.
- Une petite voiture de onze ans, valeur 3 500 francs, garée dehors. Casco partielle : la grêle, le vol et le bris de glace restent des risques réels, alors que la collision ne rapporterait presque plus rien.
Et pour une moto ou un scooter ?
Les mêmes trois niveaux, avec deux différences. La chute, en général même à l’arrêt, relève de la collision : sans casco complète, la moto tombée dans un virage n’est pas réparée. Et le vol pèse plus lourd, surtout pour un scooter qui dort dans la rue. L’équipement du motard, casque, combinaison, gants, bottes, se couvre par une option. Le détail est sur notre page assurance moto.
Questions fréquentes
La casco est-elle obligatoire en Suisse ?
Non. Seule la RC est obligatoire. La casco complète est en revanche exigée par presque tous les contrats de leasing, et parfois par un crédit auto : vérifiez votre contrat.
La casco partielle paie-t-elle un accident dont je suis responsable ?
Non. C’est la collision, couverte seulement par la casco complète. La casco partielle paie les événements que vous ne provoquez pas.
Un sinistre de casco partielle fait-il monter ma prime ?
En général non : la hausse de prime vise surtout les sinistres en RC et en collision. Vérifiez votre contrat.
Puis-je passer de la casco complète à la partielle en cours de contrat ?
Le plus simple est de le faire à l’échéance. Certains assureurs acceptent un changement en cours d’année ; demandez-le par écrit et vérifiez qu’aucun contrat de leasing ou de crédit ne l’interdit.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Franchise de l’assurance auto : comment la choisir.
- Perte totale : combien rembourse l’assurance.
- Exclusions de l’assurance auto : ce qui n’est pas couvert.
- Accident de ma faute : ce que paie l’assurance.
Ce qu’il faut retenir
- La RC est obligatoire et ne paie jamais votre voiture. La casco partielle couvre ce que vous ne provoquez pas, la casco complète y ajoute la collision.
- La casco partielle suit une liste fermée : les rayures et bosses d’un inconnu sur un parking n’y sont pas.
- Calculez : valeur vénale moins franchise, divisée par le supplément annuel de la complète. Au-delà de quelques années de prime, la partielle suffit en général.
- Leasing, crédit, valeur à neuf encore active : gardez la casco complète.
- Changez de niveau à l’échéance, et comparez à couverture égale.
La meilleure couverture est celle qui suit l’âge de la voiture. Une offre comparée fait le calcul pour les deux niveaux, au même moment : demandez-la pour votre assurance auto avant l’échéance.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.