Dégâts de parking : quelle assurance paie en Suisse ?
Voiture rayée ou cabossée sur un parking : la RC de l’auteur, l’option parking, la casco complète ou le Fonds national de garantie, et ce que chacun vous coûte.
Publié le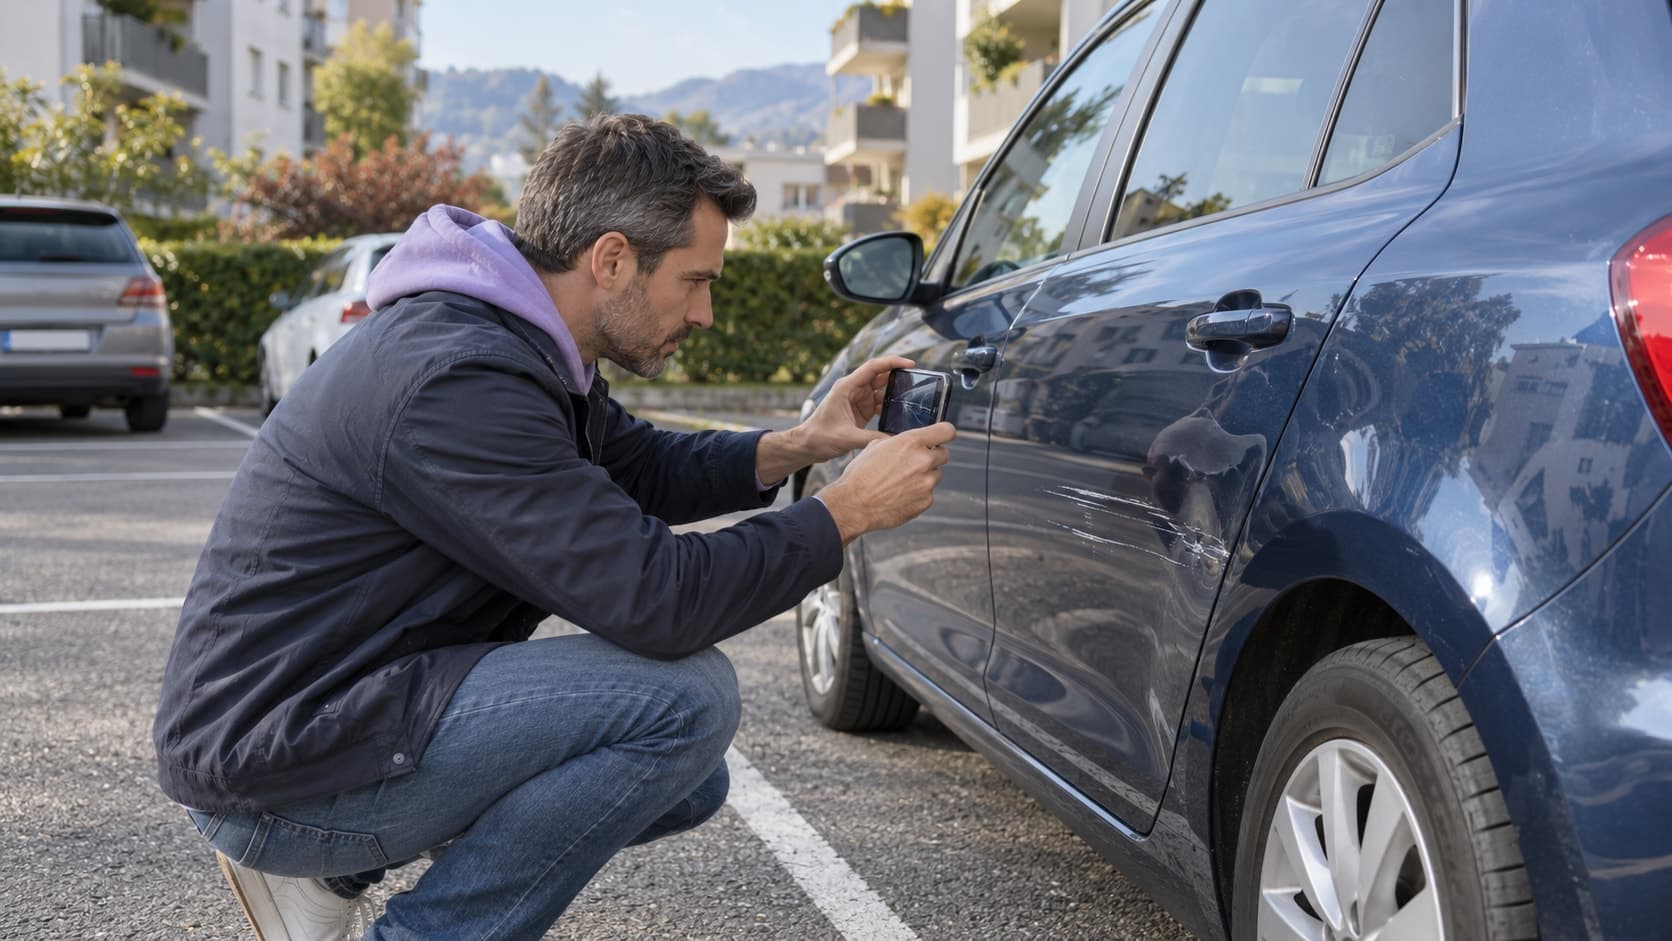
Si l’auteur est connu, sa RC paie, sans franchise ni effet sur votre bonus. S’il a filé, c’est votre option dégâts de parking, sinon votre casco complète, avec sa franchise et parfois une hausse de prime. Sans l’une ni l’autre, le Fonds national de garantie paie, moins une franchise de 1 000 francs.
Ce guide dit qui paie dans chaque cas, ce que chaque solution vous coûte vraiment, et ce qu’il faut faire dès la découverte du dégât pour ne perdre aucun droit.
L’auteur s’est fait connaître : sa RC paie
La loi oblige celui qui cause un dégât uniquement matériel à prévenir tout de suite le lésé, en donnant son nom et son adresse, ou, s’il ne le peut pas, la police (LCR, art. 51, al. 3). S’il l’a fait, tout est simple : sa responsabilité civile répare votre voiture. Vous ne payez pas de franchise, et votre degré de bonus ne bouge pas, puisque votre assureur ne paie rien.
Demandez-lui le nom de son assureur et son numéro de plaques, photographiez les deux voitures, et remplissez ensemble un constat. Vous pouvez aussi vous adresser directement à son assureur RC (LCR, art. 65).
Pas d’auteur : qui paie, et combien ?
C’est le cas le plus fréquent : vous retrouvez la portière enfoncée ou le pare-chocs rayé, sans un mot. Quatre situations se présentent, selon votre contrat.
| Votre couverture | Qui paie | Ce qu’il vous en coûte |
|---|---|---|
| Option dégâts de parking | L’option, en général deux sinistres par an au plus, parfois avec un plafond | La franchise de l’option s’il y en a une ; chez au moins un assureur, aucune hausse de degré |
| Casco complète sans l’option | La casco collision | La franchise collision, et chez au moins un assureur, quatre degrés de plus même sans faute de votre part |
| Casco partielle seulement | Rien pour une bosse ou une rayure ; seulement le vandalisme de la liste (rétroviseur arraché, pneus crevés, graffitis) | Le dégât reste à votre charge, ou passe au Fonds national de garantie |
| RC seulement | Le Fonds national de garantie | Une franchise de 1 000 francs, et un rapport de police obligatoire |
L’option dégâts de parking a ses limites. Chez les deux assureurs que nous avons lus, elle prend en charge deux sinistres par année au plus ; chez l’un d’eux, son plafond est de 2 000 francs par événement quand elle complète une casco partielle, et elle ne paie que si la voiture est réparée.
Pour ce que couvre chaque niveau de casco, voyez Casco partielle ou complète.
Le Fonds national de garantie : le dernier recours
Les assureurs RC suisses financent ensemble un Fonds national de garantie, qui indemnise les victimes d’un véhicule non identifié (LCR, art. 76). C’est la solution de ceux qui n’ont ni casco complète ni option parking. Elle a trois conditions :
- Le Fonds passe après vos propres assurances. Ce que vous pouvez obtenir de votre casco réduit d’autant ce qu’il verse (LCR, art. 76, al. 6).
- Une franchise de 1 000 francs par personne lésée reste à votre charge pour les dégâts matériels (ordonnance sur l’assurance des véhicules, OAV, art. 52, al. 3). Un dégât de 800 francs ne vous rapporte donc rien.
- Un rapport de police et une annonce sans délai au Fonds, avec tout ce qui peut aider à retrouver l’auteur (OAV, art. 52, al. 1). Une annonce tardive par votre faute peut réduire l’indemnité.
Que faire dès que vous découvrez le dégât ?
- Photographiez le dégât, la voiture entière, sa position, la place et les alentours, avec l’heure.
- Cherchez un mot, des témoins, des caméras. Un voisin, un commerçant ou le gérant du parking a peut-être vu quelque chose. Les images d’une vidéosurveillance sont souvent effacées après quelques jours : demandez-les vite.
- Allez à la police pour annoncer le dégât et faire établir un rapport. Il est indispensable pour le Fonds national de garantie, et il permet de retrouver l’auteur si quelqu’un l’a vu.
- Annoncez le sinistre à votre assureur sans attendre, et demandez-lui sous quelle couverture il le règle : option parking ou collision. La différence se verra sur votre prime.
- Ne faites pas réparer avant son accord. Certains contrats imposent un garage partenaire, ou ne paient que la réparation effectivement faite.
L’option dégâts de parking vaut-elle la peine ?
Elle vaut surtout pour une voiture récente qui dort dans la rue ou sur un parking public, en ville. Sans elle, un seul dégât réglé en collision peut coûter la franchise, puis plusieurs années de prime plus haute. Le calcul est expliqué dans Bonus-malus en assurance auto.
Pour une voiture ancienne assurée en casco partielle, elle reste possible chez certains assureurs, avec un plafond : 2 000 francs par événement chez l’un des deux que nous avons lus. Sur une voiture qui vaut peu, une bosse se laisse parfois telle quelle. Comparez son prix d’une offre à l’autre, et regardez le nombre de sinistres admis par an. Les autres options sont passées en revue dans Options de l’assurance auto.
Et si c’est vous qui avez touché une voiture ?
Restez, et prévenez le propriétaire, en lui laissant votre nom et votre adresse. S’il n’est pas là, prévenez la police (LCR, art. 51, al. 3). Un mot glissé sous l’essuie-glace ne suffit pas forcément : il peut s’envoler, et rien ne prouve qu’il a été lu. Partir sans prévenir est puni de l’amende (LCR, art. 92, al. 1).
Votre RC paiera le dégât, et votre degré de prime montera. Pour un petit montant, il est souvent plus avantageux de rembourser votre assureur dans les 30 jours qui suivent le règlement : la hausse est alors effacée chez les assureurs dont nous avons lu les conditions.
Ce qu’il faut retenir
- Auteur connu : sa RC paie, sans franchise ni effet sur votre bonus.
- Auteur inconnu : l’option dégâts de parking, sinon la casco complète, avec sa franchise et souvent une hausse de degré.
- Sans casco complète ni option : le Fonds national de garantie, moins 1 000 francs, avec un rapport de police.
- La casco partielle ne paie pas une bosse ou une rayure de parking.
- Photos, police, assureur : dans cet ordre, et sans attendre.
Si votre voiture passe ses nuits dans la rue, la ligne « dégâts de parking » mérite d’être comparée autant que la prime. Demandez une offre comparée pour votre assurance auto, avec et sans l’option.