

Casco
Vandalisme sur voiture : que paie l’assurance ?
Rétroviseur arraché, pneus crevés, graffitis, rayure à la clé : ce que couvre la casco partielle, l’option parking ou la casco complète, et que faire.
Découvrir l’assurance autoDans cet article
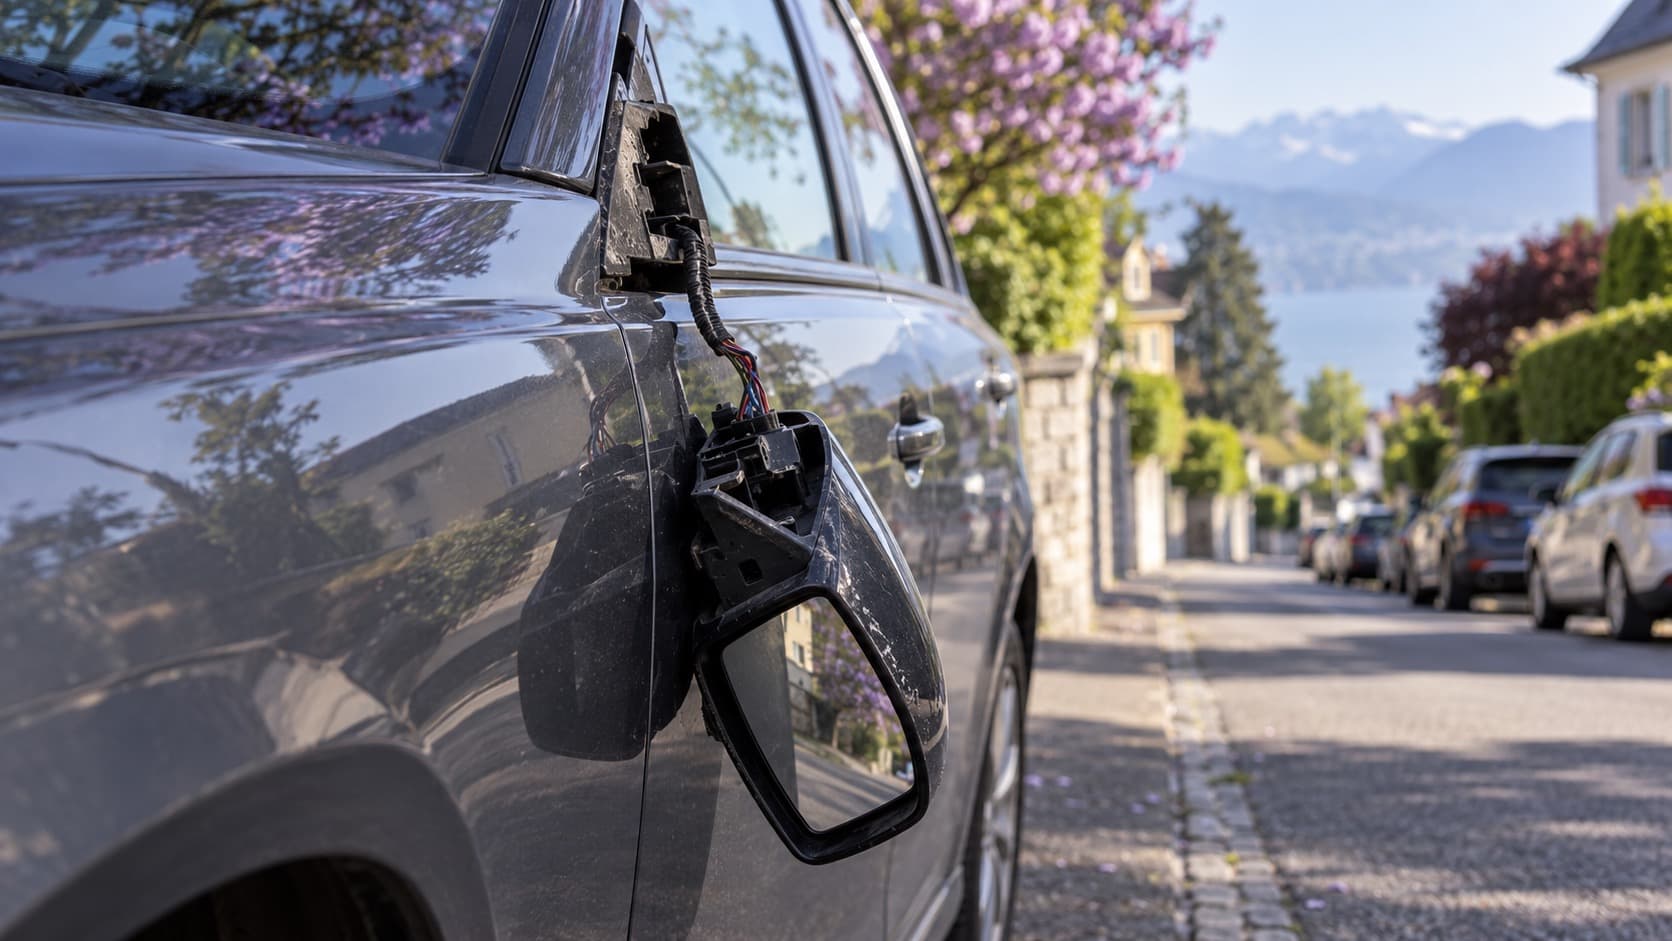
En Suisse, la casco partielle couvre en général certains actes de vandalisme précis : rétroviseurs, antennes ou essuie-glaces arrachés, pneus crevés, capote lacérée, peinture projetée, substance versée dans le réservoir. Une rayure faite à la clé ou une bosse sur un parking, auteur inconnu, n’en font en général pas partie : elles relèvent de l’option dégâts de parking ou de la casco complète, selon le contrat. Sans casco, un acte de vandalisme reste à votre charge, sauf si l’auteur est retrouvé : il doit alors réparer le dommage. Pour une bosse faite par un véhicule inconnu, le Fonds national de garantie peut intervenir, moins 1 000 francs. Dans tous les cas, portez plainte à la police : la plainte permet de rechercher l’auteur et l’assureur la demande souvent.
Ce guide explique ce qui est couvert selon votre contrat, ce qu’il faut faire, le rôle de la plainte, ce qui se passe si l’auteur est retrouvé, et comment limiter le risque, avec des exemples et les questions fréquentes. Les règles citées viennent du code pénal (CP), du code des obligations (CO), du code civil (CC), de la loi sur le contrat d’assurance (LCA), de la loi sur la circulation routière (LCR) et des conditions générales d’un grand assureur suisse, consultées en octobre 2026.
Ce qui est couvert, selon votre contrat
| Dommage | RC seule | Casco partielle | Option dégâts de parking | Casco complète |
|---|---|---|---|---|
| Rétroviseur, antenne ou essuie-glace arraché | Vous | Oui, en général | Selon l’option | Oui |
| Pneus crevés | Vous | Oui, en général | Selon l’option | Oui |
| Capote lacérée | Vous | Oui, en général | Selon l’option | Oui |
| Graffiti ou peinture projetée | Vous | Oui, en général | Selon l’option | Oui |
| Sucre ou produit dans le réservoir | Vous | Oui, en général | Selon l’option | Oui |
| Rayure faite à la clé | Vous | En général non | Selon l’option (certaines excluent les rayures) | Oui |
| Bosse ou coup de portière sur un parking, véhicule inconnu | Le Fonds national de garantie, moins 1 000 francs, sur rapport de police | Non (Fonds national de garantie, moins 1 000 francs) | Oui | Oui |
| Vitre brisée | Vous | Oui, au titre du bris de glace | - | Oui |
Que faire quand vous découvrez les dégâts
- Photographiez les dégâts, la voiture et l’endroit, avec la date et l’heure.
- Cherchez des témoins et demandez aux commerces voisins s’ils ont des caméras.
- Portez plainte à la police pour dommages à la propriété, et demandez une copie ou un numéro de dossier.
- Annoncez le sinistre à votre assureur sans attendre (LCA, art. 38), avec la plainte.
- Ne roulez pas avec des pneus crevés ou un produit suspect dans le réservoir : faites remorquer la voiture et prévenez le garage.
- Attendez l’accord de l’assureur avant de faire réparer, sauf mesure urgente.
La plainte pénale
Endommager la voiture d’autrui est puni, sur plainte, d’une peine privative de liberté de trois ans au plus ou d’une peine pécuniaire (CP, art. 144). La plainte doit en principe être déposée dans les trois mois à compter du jour où vous connaissez l’auteur (CP, art. 31). Même si l’auteur est inconnu, déposez-la tout de suite : elle permet l’enquête, et l’assureur en a souvent besoin pour indemniser. Pour un dommage considérable, ou un acte commis lors d’un attroupement en public, la poursuite a lieu d’office (CP, art. 144, al. 2 et 3).
L’auteur est retrouvé
L’auteur doit réparer le dommage qu’il a causé (CO, art. 41). Son assurance responsabilité civile privée ne paie en principe pas un dommage causé intentionnellement : c’est lui qui paie, de sa poche. Si votre casco vous a indemnisé, elle se retourne contre lui. Si l’auteur est mineur, le chef de famille répond du dommage, sauf s’il prouve l’avoir surveillé comme les circonstances l’exigeaient (CC, art. 333) ; son assurance responsabilité civile privée peut alors couvrir cette responsabilité, selon le contrat.
Le bonus et la franchise
- Un sinistre de casco partielle, comme des pneus crevés ou un rétroviseur arraché, n’a en général pas d’effet sur votre bonus.
- Un dommage payé par l’option dégâts de parking n’a en général pas d’effet sur le bonus non plus, selon le contrat.
- Un dommage payé par la casco complète au titre de la collision peut en avoir, selon le contrat : vérifiez avant de le déclarer.
- La franchise de la couverture concernée s’applique. Pour une petite rayure, la réparation peut coûter moins que la franchise.
Notre guide dégâts de parking détaille l’option qui couvre les rayures et les bosses.
Réparer une rayure ou une petite bosse
- La retouche suffit pour une rayure superficielle qui n’a pas traversé le vernis.
- La réparation localisée, parfois appelée réparation intelligente, traite une petite zone sans repeindre tout l’élément.
- Le débosselage sans peinture convient à une bosse sans éclat de peinture. Voir notre guide grêle et voiture.
- La remise en peinture d’un élément s’impose quand la rayure est profonde ou longue.
Objets volés dans la voiture
Si des objets ont été volés en forçant la voiture, les dégâts à la voiture relèvent de la casco partielle au titre du vol, mais les objets volés relèvent en général de votre assurance ménage, si elle couvre le vol simple à l’extérieur ou les objets dans un véhicule, selon le contrat, ou de l’option objets transportés de votre assurance auto. Voir notre guide vol de voiture ou de moto.
Moto, scooter, location, voiture d’entreprise
- Une moto ou un scooter : la casco partielle couvre en général le vandalisme de sa liste, comme pour une voiture. Un rétroviseur arraché ou des pneus crevés s’y retrouvent en général, selon la liste du contrat. Voir notre guide casco moto.
- Une voiture de location : prévenez le loueur et la police ; l’assurance du loueur s’applique, avec la franchise du contrat de location.
- Une voiture d’entreprise : prévenez votre employeur, qui gère le sinistre avec son assureur.
- Une voiture en leasing : la casco complète exigée par le contrat couvre en général le vandalisme ; prévenez aussi la société de leasing si son contrat le demande.
Pneus crevés : les précautions
- Ne roulez pas, même sur une courte distance : vous abîmeriez les jantes, et l’assureur pourrait refuser ce dommage supplémentaire.
- Faites contrôler les jantes et les valves au moment du remplacement.
- Gardez les pneus abîmés jusqu’à l’accord de l’assureur, qui peut vouloir les voir.
- Si votre contrat prévoit une assistance, elle peut prendre en charge le dépannage.
Des dégradations à répétition
Si votre voiture est visée plusieurs fois au même endroit, signalez-le à la police à chaque fois et gardez toutes les plaintes : une série d’actes peut aider l’enquête. Changez si possible de lieu de stationnement. Prévenez votre assureur : plusieurs sinistres rapprochés peuvent avoir un effet sur le contrat à l’échéance, selon l’assureur.
Limiter le risque
- Garez-vous dans un endroit éclairé et fréquenté, ou dans un garage.
- Ne laissez rien de visible dans l’habitacle.
- Rabattez les rétroviseurs et rentrez l’antenne si c’est possible.
- Évitez les zones à risque les soirs de manifestation ou d’événement.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- Quatre pneus crevés. Laure trouve ses quatre pneus crevés un matin. Elle porte plainte, annonce le sinistre, et sa casco partielle paie les 900 francs de pneus et de dépannage, moins une franchise de 200 francs, sans effet sur son bonus.
- Une rayure à la clé. La portière de Yann est rayée sur toute la longueur. Sa casco partielle ne couvre pas ce cas ; son option dégâts de parking, qui couvre les rayures dans son contrat, paie les 1 300 francs de peinture, moins sa franchise.
- L’auteur retrouvé. Les caméras d’un commerce permettent d’identifier celui qui a arraché le rétroviseur de Mia. L’assureur de Mia l’indemnise, puis réclame le montant à l’auteur.
Questions fréquentes
Faut-il porter plainte pour être indemnisé ?
C’est souvent exigé par l’assureur, et toujours utile. La plainte est gratuite et permet de rechercher l’auteur.
Les graffitis sont-ils couverts ?
En général oui par la casco partielle, au titre du vandalisme, selon la liste de votre contrat.
Mon bonus est-il touché ?
En général non pour un sinistre de casco partielle ou d’option dégâts de parking. Vérifiez votre contrat si c’est la casco complète qui paie.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Dégâts de parking : quelle assurance paie.
- Objets volés dans la voiture : quelle assurance paie.
- Vol de voiture ou de moto : que paie l’assurance.
- Réparer ou toucher l’argent : comment décider.
Ce qu’il faut retenir
- La casco partielle couvre une liste fermée de vandalismes : rétroviseurs, pneus, capote, graffitis, réservoir.
- Une rayure à la clé relève en général de l’option dégâts de parking ou de la casco complète.
- Portez plainte tout de suite, même contre inconnu.
- L’auteur retrouvé paie de sa poche : sa RC privée ne couvre en principe pas un dommage intentionnel.
- Pour une petite rayure, comparez la réparation à la franchise avant de déclarer.
Ce que couvre la liste du vandalisme fait souvent la différence entre deux contrats. Notre page assurance auto vous permet de comparer les couvertures et de demander une offre, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.