

Casco
Grêle et voiture : assurance, débosselage et bons réflexes
Casco partielle, franchise, bonus, débosselage sans peinture, voiture non réparée, prévention : que faire quand la grêle frappe votre voiture.
Découvrir l’assurance autoDans cet article
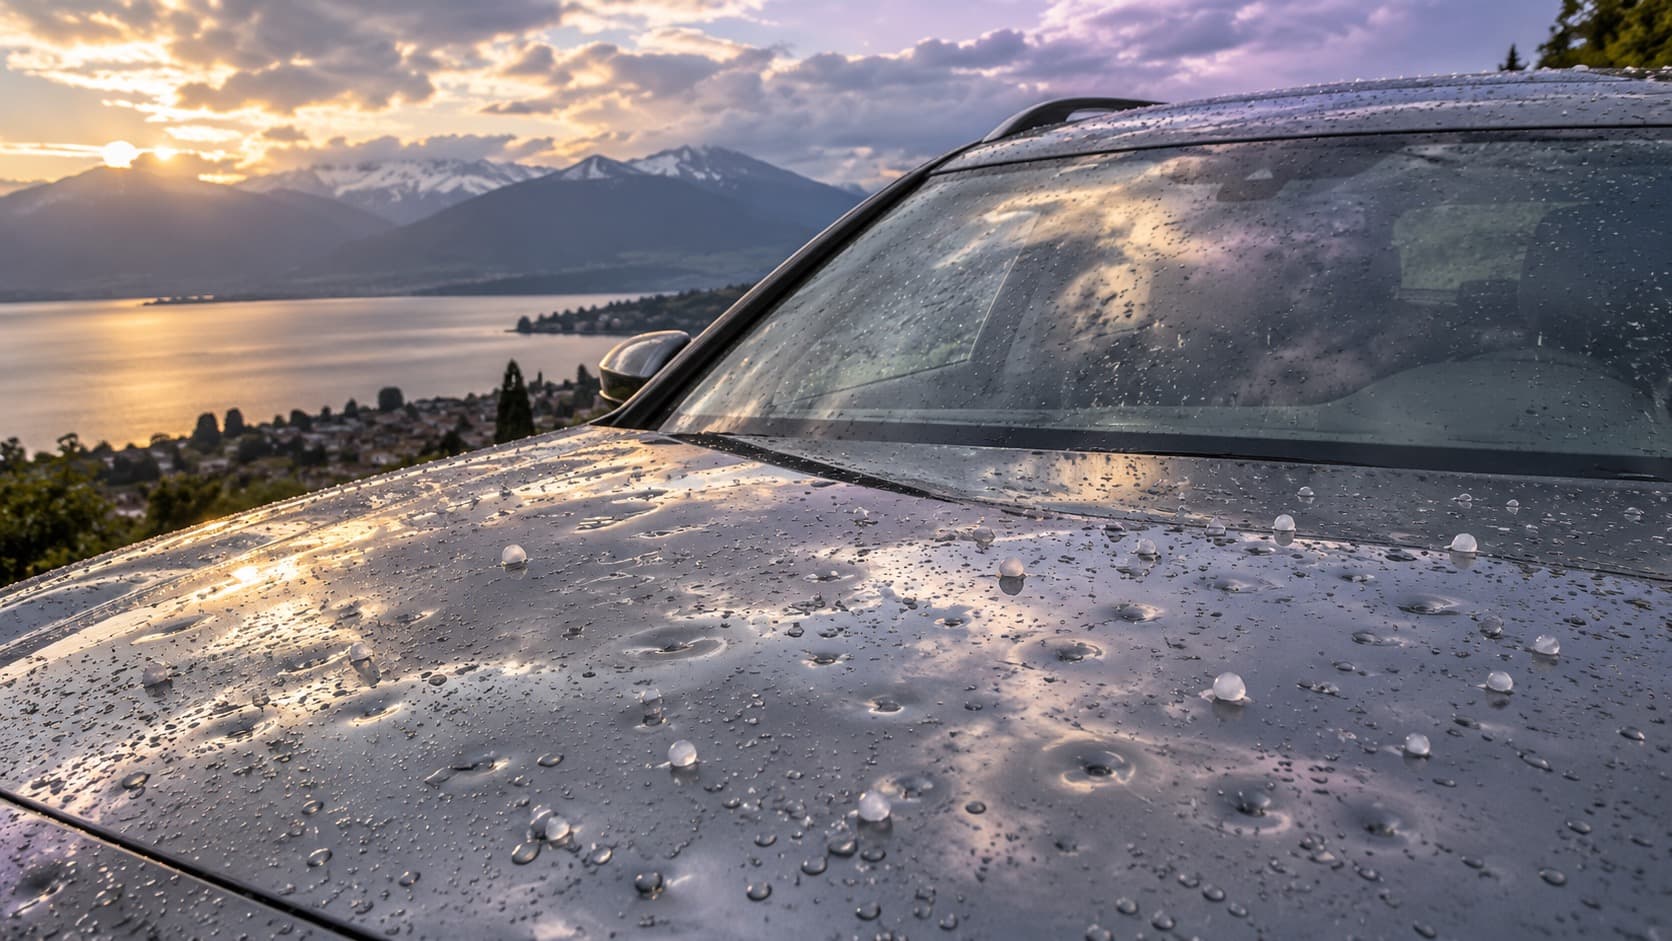
En Suisse, les dégâts de grêle sur une voiture sont payés par la casco partielle, incluse aussi dans la casco complète. Sans casco, la réparation est pour vous : la responsabilité civile ne couvre jamais votre propre voiture, et l’assurance des bâtiments ne couvre que le bâtiment. Avec une casco, vous payez en général seulement la franchise, et un sinistre de grêle n’a en général pas d’effet sur votre bonus. Beaucoup de bosses de grêle se réparent par débosselage sans peinture, une technique plus rapide et souvent moins chère qu’une réparation de carrosserie classique.
Ce guide explique qui paie, ce qu’il faut faire après l’orage, comment fonctionne le débosselage sans peinture, ce qui se passe si vous ne faites pas réparer, et comment protéger votre voiture, avec des exemples et les questions fréquentes. Les règles citées viennent de la loi sur la circulation routière (LCR), de la loi sur le contrat d’assurance (LCA) et des conditions générales de deux grands assureurs suisses (éditions 2024), consultées en octobre 2026. Les garanties exactes dépendent de votre contrat.
La grêle en Suisse : un sinistre de masse
La grêle est l’un des sinistres les plus fréquents de la casco partielle, surtout au printemps et en été. Un seul orage peut toucher des milliers de voitures : lors des orages de juin 2021, un grand assureur suisse a enregistré à lui seul près de 15 500 sinistres pour un seul événement.
Qui paie ?
| Votre couverture | Carrosserie bosselée | Pare-brise ou vitres cassés | Toit panoramique |
|---|---|---|---|
| RC seule | Vous | Vous | Vous |
| Casco partielle | L’assureur, moins la franchise | L’assureur, au titre de la grêle ou du bris de glace | L’assureur, selon le contrat |
| Casco complète | L’assureur, moins la franchise de la casco partielle | Idem | Idem |
- La franchise de la casco partielle s’applique en général. Elle est souvent plus basse que la franchise collision.
- Le bonus : un sinistre de casco partielle n’a en général pas d’effet sur votre degré de bonus.
- Une voiture en leasing est presque toujours assurée en casco complète, exigée par le contrat de leasing, qui inclut la grêle ; l’indemnité sert d’abord à réparer la voiture de la société de leasing.
- Une moto ou un scooter grêlé relève de la même logique : la casco partielle paie. Voir notre guide casco moto.
- L’assurance des bâtiments couvre la maison, pas la voiture garée devant. L’assurance ménage ne couvre pas non plus la voiture elle-même, en principe.
Pendant l’orage
- Si vous roulez, ralentissez fortement, allumez les feux et cherchez un abri sûr : parking couvert, station-service, garage.
- Ne vous arrêtez pas sur la bande d’arrêt d’urgence, sous un pont d’autoroute ou dans un tunnel : vous créeriez un danger pour les autres.
- Restez dans la voiture si vous ne pouvez pas vous abriter : l’habitacle protège mieux qu’une course sous la grêle.
- À la maison, ne sortez pas pendant l’orage pour couvrir la voiture : votre sécurité passe avant la carrosserie.
Après l’orage : les bons réflexes
- Photographiez la voiture sous plusieurs angles, de jour, avec des reflets qui montrent les bosses, et notez la date, l’heure et le lieu.
- Annoncez le sinistre à votre assureur sans attendre (LCA, art. 38), en ligne ou par téléphone.
- Faites protéger une vitre cassée ou un toit ouvrant endommagé, pour éviter que la pluie n’aggrave les dégâts.
- Ne roulez pas avec un pare-brise fissuré qui gêne la vue.
- Attendez les consignes de l’assureur avant de faire réparer : il fixe souvent un rendez-vous d’expertise.
Le débosselage sans peinture
Le débosselage sans peinture est une technique courante pour réparer la grêle. Le technicien repousse la tôle depuis l’intérieur du panneau, avec des tiges et des leviers, ou la tire depuis l’extérieur avec des outils collés, jusqu’à retrouver la forme d’origine. Il n’y a ni mastic ni peinture : la teinte et le vernis d’origine sont conservés.
| Débosselage sans peinture | Carrosserie classique | |
|---|---|---|
| Quand | Bosses sans fissure ni éclat de peinture, panneau accessible | Peinture fissurée ou écaillée, bosse trop profonde, pièce à remplacer |
| Durée | Souvent plus courte | Plus longue : redressage, mastic, peinture, séchage |
| Coût | Souvent moins élevé | Plus élevé, surtout si plusieurs pièces sont repeintes |
| Résultat | Peinture d’origine conservée | Pièces repeintes |
- Le prix dépend du nombre de bosses, de leur taille, des pièces touchées et de l’accès aux panneaux : le toit et les montants sont souvent les plus longs à traiter.
- La durée dépend de l’étendue des dégâts : une petite bosse isolée va plus vite qu’une voiture fortement grêlée.
- Le débosselage ne suffit pas quand le vernis a éclaté : il faut alors repeindre la pièce.
- Hors sinistre de grêle, le débosselage sans peinture sert aussi pour une bosse de parking ou un coup de portière, à vos frais ou par l’option dégâts de parking.
Choisir son garage
Votre contrat dit si vous choisissez librement le garage ou si l’assureur travaille avec un réseau de partenaires, et ce que ce choix change sur la franchise. Lisez cette clause avant de prendre rendez-vous. Dans tous les cas, faites établir un devis et transmettez-le à l’assureur avant la réparation.
Et si vous ne faites pas réparer ?
Selon le contrat, l’assureur peut vous verser une indemnité sans réparation, calculée selon les règles du contrat. Deux points à connaître :
- Un nouveau sinistre sur des dégâts déjà indemnisés et non réparés : l’assureur peut déduire ce qu’il a déjà versé pour ces dégâts, selon le contrat.
- À la revente, une voiture grêlée non réparée vaut moins. Dites-le à l’acheteur : une clause « sans garantie » ne vous protège pas si vous avez caché un défaut (CO, art. 199). Voir notre guide vendre sa voiture.
Après la réparation : vérifier le travail
- Contrôlez la voiture à la lumière du jour, en regardant les reflets sur le toit, le capot et les montants.
- Vérifiez les joints, les garnitures et le ciel de toit : le débosselage du toit demande souvent de les démonter.
- Gardez la facture et le rapport de l’assureur : ils serviront à la revente et en cas de nouveau sinistre.
- Signalez tout défaut au garage et à l’assureur sans attendre.
Voiture de location, d’entreprise ou en leasing
Une voiture de location grêlée relève de l’assurance du loueur, selon le contrat de location ; votre franchise de location peut s’appliquer. Une voiture d’entreprise relève de l’assurance de l’entreprise : prévenez votre employeur. Une voiture en leasing est presque toujours assurée en casco complète, exigée par le contrat de leasing, et l’indemnité sert à réparer la voiture de la société de leasing.
La grêle et le pare-brise
Un pare-brise ou une vitre cassés par la grêle sont pris en charge par la casco partielle, au titre de la grêle ou du bris de glace selon le contrat. Un simple impact se répare souvent sans franchise ; une fissure impose un remplacement. Notre guide pare-brise et bris de glace détaille ces règles, dont le recalibrage des caméras d’aide à la conduite.
Protéger sa voiture
- Garez-vous à l’abri quand un orage est annoncé : garage, parking couvert ou souterrain.
- Suivez les alertes météo : les services météorologiques publient des avertissements d’orage et de grêle par région.
- Une housse anti-grêle rembourrée limite les dégâts sur une voiture garée dehors. Une bâche ordinaire ne protège pas.
- En déplacement, repérez un abri avant de partir si de violents orages sont prévus.
Sans casco : que faire ?
Sans casco, la réparation est à votre charge. Faites établir plusieurs devis, demandez si le débosselage sans peinture est possible, et pesez la réparation au regard de la valeur de la voiture. Pour une voiture ancienne, on renonce parfois à réparer de petites bosses qui n’affectent pas la sécurité. Pour l’avenir, une casco partielle coûte en général bien moins qu’une casco complète, et couvre précisément la grêle, le vol et le pare-brise. Notre guide assurance casco explique ce qu’elle couvre.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- Une citadine grêlée. Nina a une casco partielle avec une franchise de 200 francs. Le débosselage de 3 600 francs est payé par l’assureur, moins la franchise ; son bonus ne bouge pas.
- Pare-brise et capot. Le pare-brise de Karim éclate et son capot est bosselé. L’assureur paie le pare-brise et le débosselage. Si son contrat traite le tout comme un seul sinistre de grêle, une seule franchise s’applique : c’est un point à vérifier.
- Sans casco. La voiture de Paul, onze ans, n’a qu’une RC. Les 2 900 francs de réparation sont pour lui ; il fait débosseler le capot et renonce à réparer les petites bosses du toit.
Questions fréquentes
Ma prime augmente-t-elle après un sinistre de grêle ?
En général non : un sinistre de casco partielle n’a pas d’effet sur le degré de bonus. La prime peut toutefois évoluer pour d’autres raisons, comme un ajustement général des tarifs.
Combien de temps ai-je pour annoncer la grêle ?
Annoncez le sinistre dès que possible. La loi demande d’aviser l’assureur dès que vous avez connaissance du sinistre (LCA, art. 38), et un retard fautif peut réduire l’indemnité.
Les dégâts de grêle d’avant la conclusion du contrat sont-ils couverts ?
En principe non : la casco couvre les dommages survenus pendant la durée du contrat. L’assureur peut d’ailleurs noter un dégât existant lors de la souscription.
Le débosselage sans peinture laisse-t-il des traces ?
Bien fait, il rend la tôle à sa forme d’origine sans toucher à la peinture. Contrôlez le résultat à la livraison, à la lumière du jour, et signalez tout défaut au garage et à l’assureur.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Inondation, tempête, arbre tombé : ce que paie l’assurance.
- Réparer ou toucher l’argent : comment décider.
- Garage partenaire : avantages et limites.
- Franchise de l’assurance auto : comment la choisir.
Ce qu’il faut retenir
- La grêle est couverte par la casco partielle, incluse dans la casco complète ; sans casco, c’est pour vous.
- Un sinistre de grêle n’a en général pas d’effet sur le bonus ; seule la franchise reste à votre charge.
- Photographiez, annoncez vite, et attendez l’accord de l’assureur avant de réparer.
- Le débosselage sans peinture répare la plupart des bosses en gardant la peinture d’origine.
- Garez-vous à l’abri quand un orage est annoncé.
Une casco partielle coûte en général bien moins qu’une casco complète, et c’est elle qui paie la grêle. Notre page assurance auto vous permet de comparer les couvertures et de demander une offre, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.