

Casco
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Découvrir l’assurance autoDans cet article
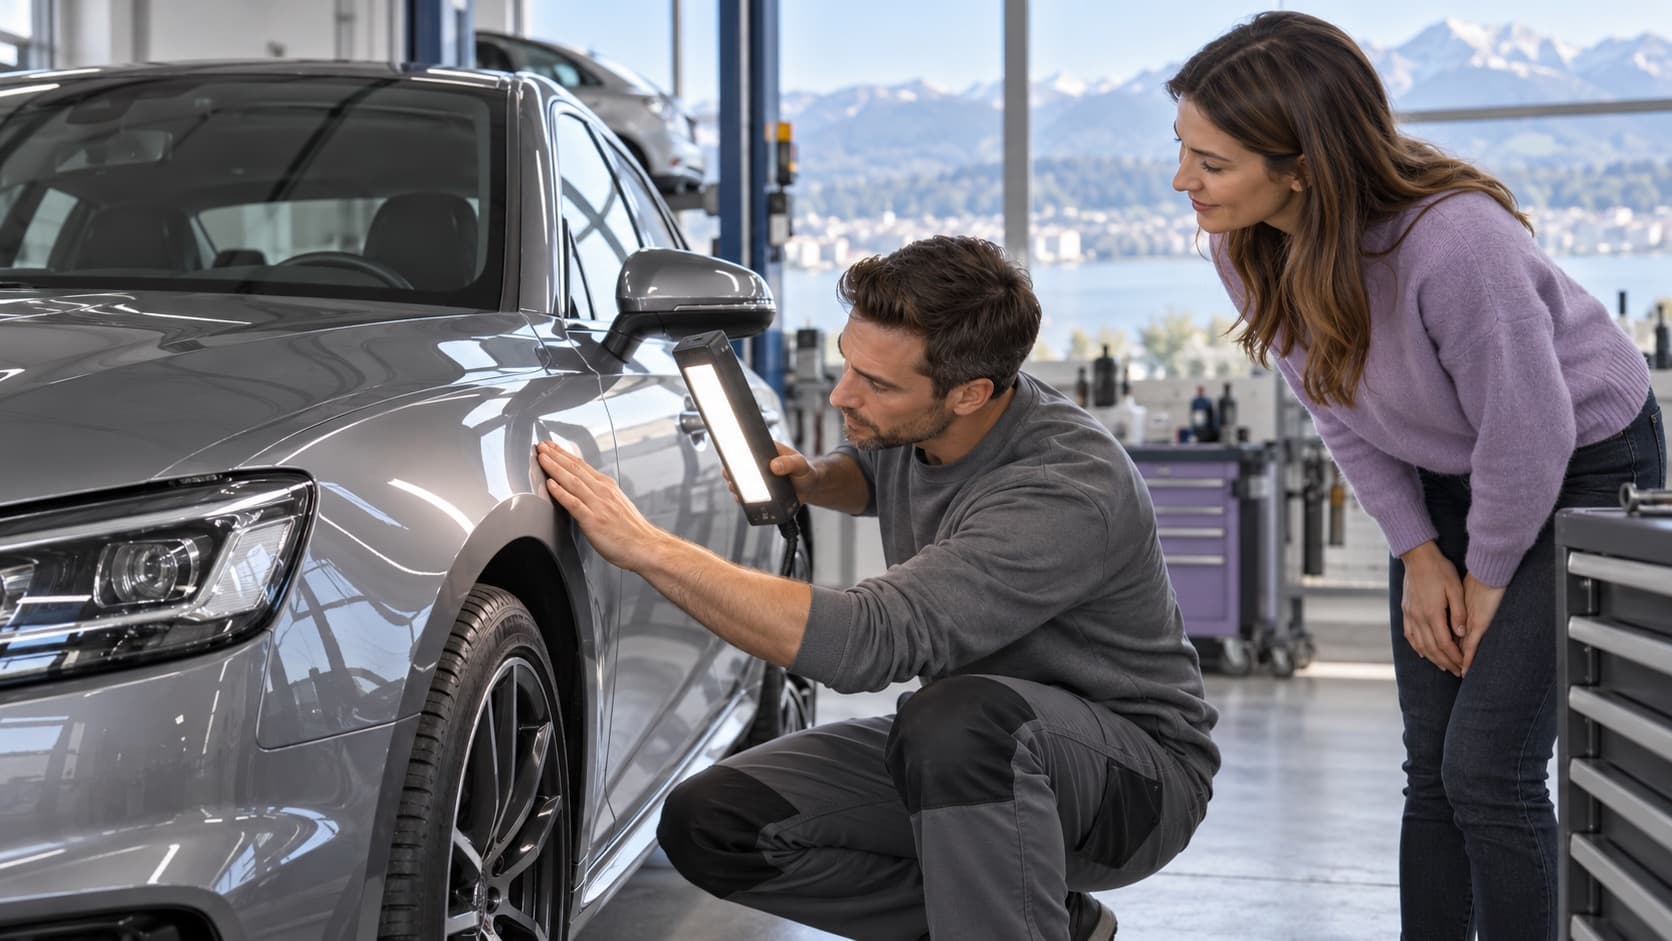
Beaucoup d’assureurs auto travaillent avec un réseau de garages partenaires. Si vous faites réparer votre voiture chez l’un d’eux, après avoir annoncé le sinistre à l’assureur, vous bénéficiez souvent d’avantages : une franchise réduite ou supprimée, une garantie sur la réparation, une voiture de remplacement ou un billet de transport, et parfois une prime plus basse dès la souscription. Si vous choisissez un autre garage, certains contrats prévoient une franchise supplémentaire ou vous font perdre ces avantages. Le bon choix dépend de votre contrat, de la proximité du garage et de la voiture : lisez la clause avant de signer, pas le jour du sinistre.
Ce guide explique comment fonctionnent les réseaux de garages, ce que disent les contrats que nous avons lus, les avantages et les limites, vos droits, et comment choisir, avec des exemples et les questions fréquentes. Les règles citées viennent des conditions complémentaires « réparation par un partenaire » d’un grand assureur suisse (édition 2014, toujours publiées en ligne), de la page d’un autre grand assureur sur son réseau de réparation (consultée en octobre 2026), de documents d’assurances liées à des leasings de marque, de la loi sur le contrat d’assurance (LCA) et du code des obligations (CO).
Comment fonctionne un réseau de garages
- Vous annoncez le sinistre à l’assureur avant toute réparation.
- L’assureur organise l’expertise et vous propose un garage partenaire, souvent proche de chez vous.
- Le garage répare selon les standards convenus avec l’assureur, et facture directement l’assureur, selon l’accord.
- Vous payez la franchise, réduite ou non selon le contrat, et récupérez la voiture.
Ce que disent les contrats lus
| Source | Règle |
|---|---|
| Conditions complémentaires d’un grand assureur (édition 2014) | La réparation doit être confiée à un partenaire ; sinon, une franchise supplémentaire prévue dans la police est prélevée. L’assureur choisit le lieu et la date de l’expertise. Exception à l’étranger, quand une réparation sur place est indispensable pour continuer le voyage |
| Page d’un autre grand assureur (2026) | Réseau inclus par défaut ; garantie à vie sur les réparations du réseau ; voiture de remplacement, billet de transports publics ou bon de taxi si nécessaire ; prime plus basse. Si vous organisez vous-même la réparation, la franchise casco augmente et les avantages tombent |
| Assurances liées à des leasings de marque | Franchise collision réduite, par exemple de 1 000 à 0 franc ou de 2 000 à 1 000 francs, si la réparation est faite chez un partenaire de la marque ; pièces d’origine |
Les avantages
- Une franchise plus basse, voire nulle, selon le contrat.
- Pas de franchise supplémentaire, quand le contrat en prévoit une hors réseau.
- Une garantie sur la réparation, parfois à vie.
- La mobilité : voiture de remplacement, billet de transport ou taxi, selon le contrat.
- Moins de démarches : l’assureur et le garage s’entendent sur le devis et le paiement.
- Une prime plus basse, quand le contrat prévoit dès la souscription que les réparations passent par le réseau.
Les limites
- La distance : le garage partenaire le plus proche n’est pas forcément à côté de chez vous.
- Le choix : vous ne choisissez pas toujours le garage, ni l’atelier qui connaît le mieux votre marque.
- Les délais : après un gros orage de grêle, les réseaux peuvent être saturés.
- La relation : un garage qui travaille beaucoup pour un assureur suit ses standards de coût. Vérifiez la qualité du travail à la livraison.
- La garantie du constructeur : pour une voiture récente, vérifiez que la réparation n’affecte pas la garantie du constructeur, en demandant des pièces d’origine si nécessaire.
Libre choix ou réseau : comparer
| Réseau de l’assureur | Garage de votre choix | |
|---|---|---|
| Franchise | Souvent réduite ou normale | Parfois une franchise supplémentaire |
| Garantie sur la réparation | Souvent prévue par l’assureur | Celle du garage |
| Mobilité pendant la réparation | Souvent organisée | Selon votre contrat ou le garage |
| Prime | Parfois plus basse | Parfois plus haute pour un contrat en libre choix |
| Proximité, spécialisation de marque | Selon le réseau | Vous décidez |
Quand un autre est responsable
Si un autre conducteur est responsable et que sa RC paie, vous êtes la personne lésée : il doit réparer votre dommage (CO, art. 41), et vous pouvez en principe choisir votre garage. Son assureur peut discuter le montant du devis, et vous devez éviter d’augmenter le dommage sans raison. Si c’est votre casco qui avance les frais, les règles de votre contrat sur le garage s’appliquent.
Pare-brise et vitres
Pour le bris de glace, beaucoup d’assureurs travaillent aussi avec des spécialistes du vitrage. Un impact réparé chez eux se fait souvent sans franchise. Voir notre guide pare-brise et bris de glace.
Vos droits, même dans un réseau
- Le devis : demandez-le et gardez-en une copie.
- L’expertise : vous pouvez y assister et faire valoir vos observations.
- La qualité : contrôlez la voiture à la livraison, à la lumière du jour, et signalez tout défaut tout de suite.
- Le désaccord : écrivez à l’assureur ; s’il persiste, voyez notre guide l’assureur refuse de payer.
Si la réparation est mal faite
Le garage qui répare votre voiture exécute un contrat d’entreprise : il doit un travail sans défaut. Le code des obligations fixe la marche à suivre :
- Vérifiez la voiture dès que possible après la livraison, et signalez tout défaut au garage sans tarder (CO, art. 367).
- Demandez la réparation du défaut ou, selon le cas, une réduction du prix (CO, art. 368).
- Prévenez l’assureur, qui a payé ou organisé la réparation.
- Agissez à temps : les prétentions pour défauts d’un ouvrage mobilier se prescrivent par deux ans dès la réception (CO, art. 371).
- Une garantie du réseau, comme une garantie à vie, s’ajoute à ces droits si le contrat la prévoit.
Les questions à poser au garage partenaire
- Quels délais pour l’expertise et la réparation ?
- Pièces d’origine ou équivalentes ?
- Voiture de remplacement ou autre solution de mobilité, et à quelles conditions ?
- Garantie sur la réparation, sa durée et ce qu’elle couvre.
- Compétence pour votre modèle, par exemple une voiture électrique ou une marque premium, avec des techniciens formés à la haute tension.
Choisir à la souscription
- Lisez la clause sur le garage : libre choix, réseau, franchise supplémentaire, rabais de prime.
- Demandez la liste des garages partenaires proches de chez vous.
- Comparez deux offres : avec réseau et prime plus basse, ou libre choix et prime plus haute.
- Pour une voiture récente ou de marque premium, vérifiez que le réseau comprend des ateliers qualifiés pour votre modèle.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- La franchise supplémentaire. Le contrat de Marc prévoit 500 francs de franchise de plus hors réseau. Il fait réparer chez son garagiste habituel, plus proche : la réparation de 3 000 francs est payée, moins 1 000 francs de franchise au lieu de 500.
- La garantie à vie. Sophie fait réparer son aile dans le réseau de son assureur. Un an plus tard, la peinture cloque : le garage reprend la réparation sans frais, au titre de la garantie du réseau.
- Un accident non responsable. L’assureur de l’autre conducteur propose un garage à Hugo. Il préfère son garage de marque : il y fait réparer, et l’assureur paie le devis accepté.
Questions fréquentes
Suis-je obligé d’aller au garage de l’assureur ?
Cela dépend de votre contrat. Certains l’imposent sous peine de franchise supplémentaire, d’autres laissent le libre choix contre une prime plus haute.
Le garage partenaire est-il moins bon ?
Pas forcément : les réseaux exigent des standards et offrent parfois une garantie plus longue que celle d’un garage. La qualité se vérifie à la livraison.
Et si je suis à l’étranger ?
Dans les conditions lues, la franchise supplémentaire ne s’applique pas si une réparation sur place est indispensable pour continuer le voyage. Prévenez l’assureur sans délai.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Sinistre auto : comment se passe l’indemnisation.
- Réparer ou toucher l’argent : comment décider.
- Voiture de remplacement : qui paie pendant les réparations.
- Franchise de l’assurance auto : comment la choisir.
Ce qu’il faut retenir
- Un réseau de garages peut réduire la franchise, apporter une garantie et une voiture de remplacement.
- Hors réseau, certains contrats prévoient une franchise supplémentaire ou suppriment les avantages.
- Annoncez le sinistre à l’assureur avant toute réparation.
- Si un autre est responsable, vous choisissez en principe votre garage.
- Lisez la clause sur le garage à la souscription, et comparez réseau et libre choix.
La clause sur le garage change la prime et la franchise. Notre page assurance auto vous permet de comparer les offres, avec ou sans réseau, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
À lire ensuite
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.
Voiture de remplacement : qui paie pendant les réparations ?
Sinistre casco, panne, accident causé par un autre, garage, leasing : quand l’assurance paie une voiture de location, et dans quelles limites.