

Casco
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.
Découvrir l’assurance autoDans cet article
Les objets qui se trouvent dans votre voiture ne sont pas couverts par la casco de la voiture elle-même. Selon le cas, c’est votre assurance ménage, une option « objets transportés » de l’assurance auto, ou la responsabilité civile (RC) d’un tiers responsable qui paie. Un sac volé dans une voiture fermée relève en général de l’assurance ménage, si elle comprend le vol simple à l’extérieur et couvre ce cas, ou de l’option objets transportés. Les bagages abîmés dans un accident causé par un autre relèvent de sa RC. Les espèces, bijoux et objets de valeur sont presque toujours exclus ou plafonnés.
Ce guide détaille qui paie selon la situation, ce que couvrent l’assurance ménage et l’option objets transportés, le cas des passagers, les exclusions, et comment limiter le risque, avec des exemples et les questions fréquentes. Les règles citées viennent de la loi sur la circulation routière (LCR), du code des obligations (CO), de la loi sur le contrat d’assurance (LCA) et des conditions générales casco d’un grand assureur suisse (édition 2012, toujours publiées en ligne), consultées en octobre 2026. Les garanties exactes dépendent de vos contrats.
Qui paie quoi ?
| Situation | Qui peut payer |
|---|---|
| Objets volés dans la voiture fermée à clé | Votre assurance ménage, si elle couvre ce cas ; ou l’option objets transportés |
| Objets volés avec la voiture | L’option objets transportés ; sinon votre assurance ménage, selon le contrat |
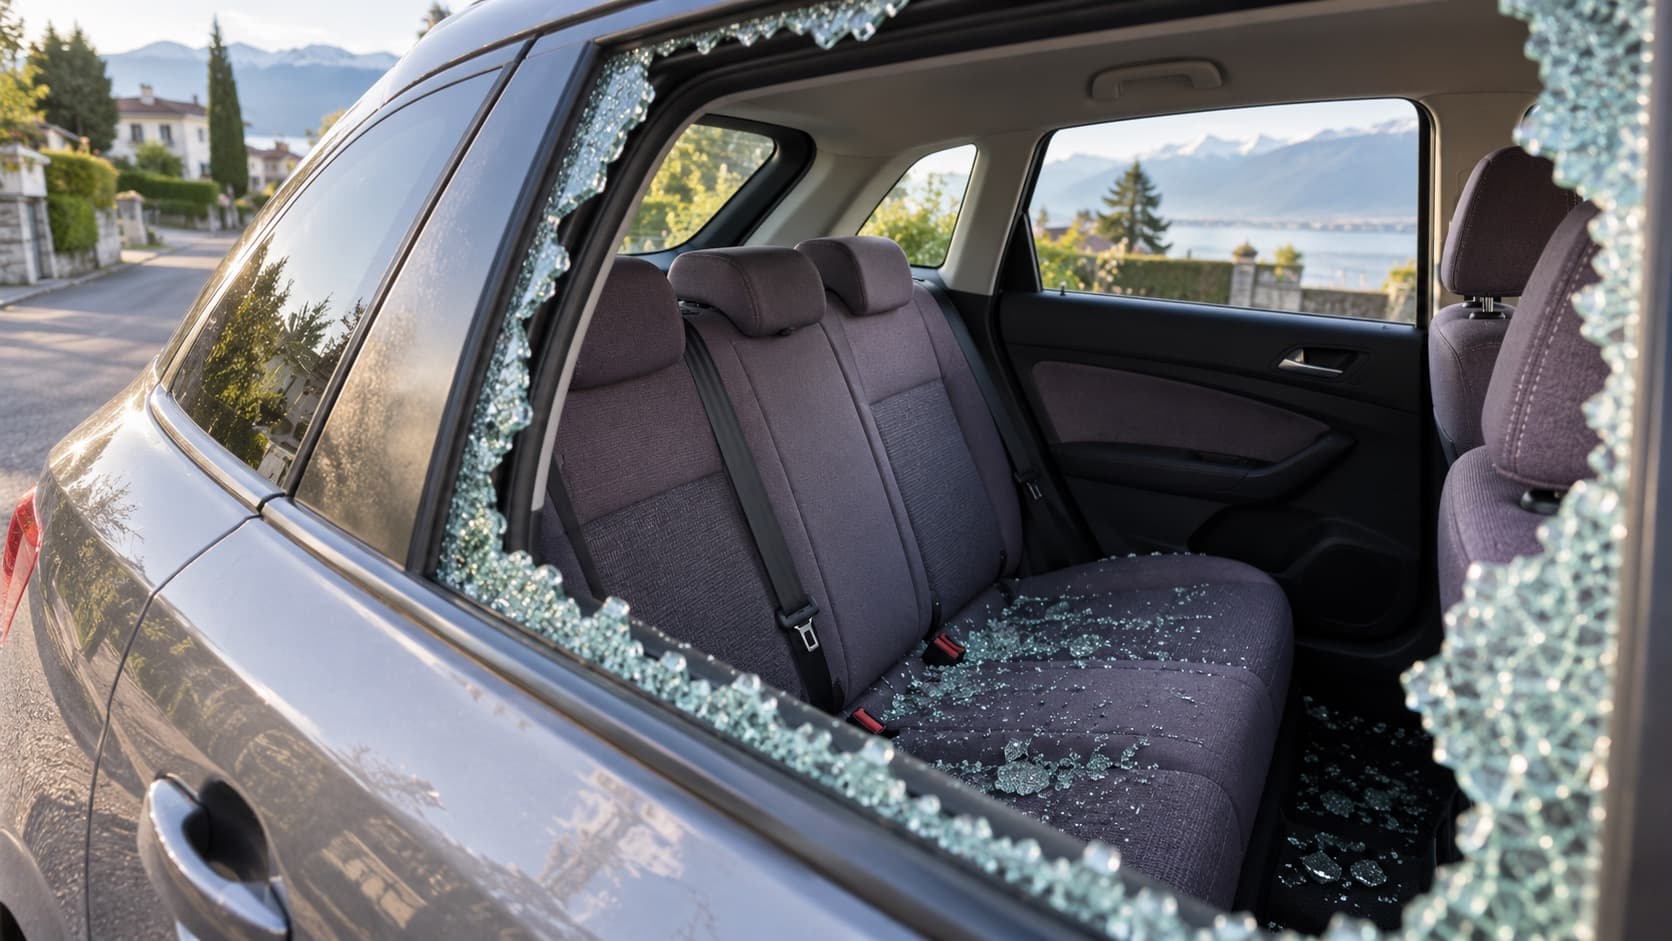
| Dégâts à la voiture forcée par le voleur | Votre casco partielle, au titre du vol |
| Objets abîmés dans un accident causé par un autre | La RC de l’autre conducteur |
| Objets abîmés dans un accident dont vous êtes responsable | L’option objets transportés ; votre RC ne paie pas vos propres objets |
| Bagages d’un passager abîmés dans un accident | En principe la RC de la voiture (LCR, art. 59, al. 4, let. b) |
| Objets abîmés par la grêle ou un incendie de la voiture | L’option objets transportés, ou l’assurance ménage selon le contrat |
L’assurance ménage
L’assurance ménage couvre vos biens au domicile. Hors du domicile, le vol simple, sans effraction ni violence, n’est en général couvert que si vous avez pris l’option « vol simple à l’extérieur », souvent avec un plafond. Le vol dans une voiture fermée à clé et forcée est traité différemment selon les contrats : certains le couvrent, d’autres l’excluent ou le plafonnent. Lisez la clause sur les véhicules avant de compter dessus.
- Vérifiez si votre contrat couvre les objets laissés dans une voiture, à quelles heures et à quelles conditions, par exemple une voiture fermée à clé et objets hors de vue.
- Regardez le plafond du vol simple à l’extérieur.
- Pensez à la franchise du contrat ménage, qui peut absorber un petit vol.
Notre page assurance ménage explique ce que couvre un contrat ménage.
L’option objets transportés de l’assurance auto
Dans les conditions générales casco lues, l’option couvre les objets personnels emportés dans la voiture par les occupants, s’ils ont été volés avec la voiture, soustraits de la voiture fermée à clé, ou endommagés lors d’un dommage assuré à la voiture. L’assureur paie leur réparation jusqu’à la somme convenue, et en cas de perte totale leur valeur de rachat.
| Exclu | Pourquoi c’est important |
|---|---|
| Espèces, cartes de crédit, livrets d’épargne, papiers-valeurs, chèques de voyage | L’argent n’est pas couvert par cette option dans les conditions lues |
| Titres et abonnements de transport, documents | Abonnement, passeport, documents de travail |
| Animaux | Un animal blessé relève d’autres règles |
| Objets de valeur, bijoux, métaux précieux | Montre, bijoux, appareils de valeur |
| Ustensiles professionnels | Outils et matériel de travail relèvent d’une assurance professionnelle |
| Perte et détérioration de données | Les données d’un ordinateur ne sont pas remboursées |
Pièces et équipements de la voiture
Ce qui fait partie de la voiture relève de sa casco, pas de l’assurance des objets.
- Jantes, roues, catalyseur ou rétroviseurs volés : la casco partielle couvre la perte et la détérioration à la suite d’un vol, dans les conditions lues.
- Équipements fixés à la voiture, comme un système audio monté, un porte-charges ou des jantes supplémentaires : dans les conditions lues, pour une voiture de tourisme, les équipements payés en plus sont couverts avec la voiture jusqu’à 10 % du prix catalogue au total, sauf convention contraire.
- Siège d’enfant, roues d’hiver rangées dans le coffre : vérifiez dans votre contrat s’ils sont considérés comme des accessoires.
- Téléphone, appareil de navigation mobile, supports de données : ce ne sont pas des accessoires de la voiture dans les conditions lues.
Quelle valeur est remboursée ?
- Option objets transportés, dans les conditions lues : la réparation jusqu’à la somme convenue, ou la valeur de rachat en cas de perte totale.
- Assurance ménage : souvent la valeur à neuf, selon le contrat, avec un plafond pour le vol simple à l’extérieur.
- RC d’un tiers responsable : la valeur de l’objet au moment du dommage, qui tient compte de son âge et de son usure.
- Dans tous les cas, gardez factures, photos ou relevés de carte pour prouver la valeur.
Les passagers
Les bagages qu’un passager emporte avec lui et qui sont abîmés dans un accident relèvent de la responsabilité du détenteur selon la LCR, donc en principe de la RC de la voiture (LCR, art. 59, al. 4, let. b). Pour les autres objets transportés, par exemple des marchandises confiées, la responsabilité du détenteur est réglée par le code des obligations. Les objets du conjoint ou du partenaire enregistré du détenteur, de ses ascendants et descendants, et de ses frères et sœurs vivant avec lui peuvent être exclus de la RC (LCR, art. 63, al. 3, let. b).
Les objets de la moto
Pour une moto, le casque, les vêtements de protection, les bottes et les gants relèvent souvent d’une option équipement, parfois à valeur à neuf. Voir notre guide équipement moto.
Après un vol dans la voiture
- Portez plainte à la police et demandez une copie ou un numéro de dossier.
- Faites bloquer cartes, téléphones et accès en ligne.
- Annoncez le sinistre à votre assurance ménage et, si elle existe, à votre assurance auto pour l’option objets transportés et les dégâts à la voiture (LCA, art. 38).
- Dressez la liste des objets volés, avec leur valeur, leurs factures ou des photos.
- Faites réparer la voiture forcée après accord de l’assureur : c’est la casco partielle, au titre du vol.
Limiter le risque
- Ne laissez rien de visible : sac, ordinateur, téléphone, même un chargeur attire l’attention.
- Rangez avant d’arriver, pas une fois garé.
- Fermez à clé et vérifiez la fermeture, surtout avec une clé sans contact.
- Emportez les objets de valeur et les documents.
- Gardez les factures des objets importants, ou des photos.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- Un sac volé. Sur un parking, la vitre de la voiture de Lina est brisée et son sac volé. La casco partielle paie la vitre ; son assurance ménage, qui comprend le vol simple à l’extérieur, paie le sac et son contenu jusqu’au plafond, sauf les espèces.
- Un accident non responsable. Un conducteur percute la voiture de Marc ; l’ordinateur posé sur la banquette est cassé. La RC de l’autre conducteur paie l’ordinateur, sur facture.
- Un accident responsable. Sophie sort de la route ; ses bagages sont abîmés. Son option objets transportés paie les vêtements et la valise, jusqu’à la somme convenue. Sans l’option, sa RC ne paierait pas ses propres objets.
Questions fréquentes
Mon ordinateur volé dans la voiture est-il couvert ?
Cela dépend de votre assurance ménage et de l’option objets transportés. S’il s’agit d’un ordinateur professionnel, c’est souvent l’assurance de l’employeur ou une assurance professionnelle. Les données perdues ne sont en général pas remboursées.
Les espèces sont-elles remboursées ?
En général non, ou seulement dans une petite limite selon l’assurance ménage.
Faut-il une option objets transportés si j’ai une assurance ménage ?
Pas forcément. Comparez ce que couvre déjà votre assurance ménage hors du domicile. L’option auto peut être utile si vous transportez souvent des affaires, ou pour les accidents dont vous êtes responsable.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Vol de voiture ou de moto : que paie l’assurance.
- Vandalisme sur voiture : ce que couvre la casco partielle.
- Options de l’assurance auto : lesquelles valent leur prix.
- Incendie de voiture : les bons réflexes et qui paie.
Ce qu’il faut retenir
- La casco couvre la voiture, pas les objets qui s’y trouvent.
- Vol dans la voiture : assurance ménage avec vol simple à l’extérieur, ou option objets transportés.
- Accident causé par un autre : sa RC paie vos objets ; bagages des passagers : en principe la RC de la voiture.
- Espèces, bijoux, documents, outils professionnels et données sont en général exclus.
- Ne laissez rien de visible, et gardez les factures.
Les objets transportés se jouent entre l’assurance auto et l’assurance ménage. Notre page assurance auto vous permet de comparer les options et de demander une offre, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Voiture de remplacement : qui paie pendant les réparations ?
Sinistre casco, panne, accident causé par un autre, garage, leasing : quand l’assurance paie une voiture de location, et dans quelles limites.