

Casco
Incendie de voiture : que faire et que paie l’assurance ?
Feu moteur, court-circuit, incendie criminel, voiture électrique : les bons réflexes, ce que couvre la casco partielle, et qui paie les dégâts autour.
Découvrir l’assurance autoDans cet article
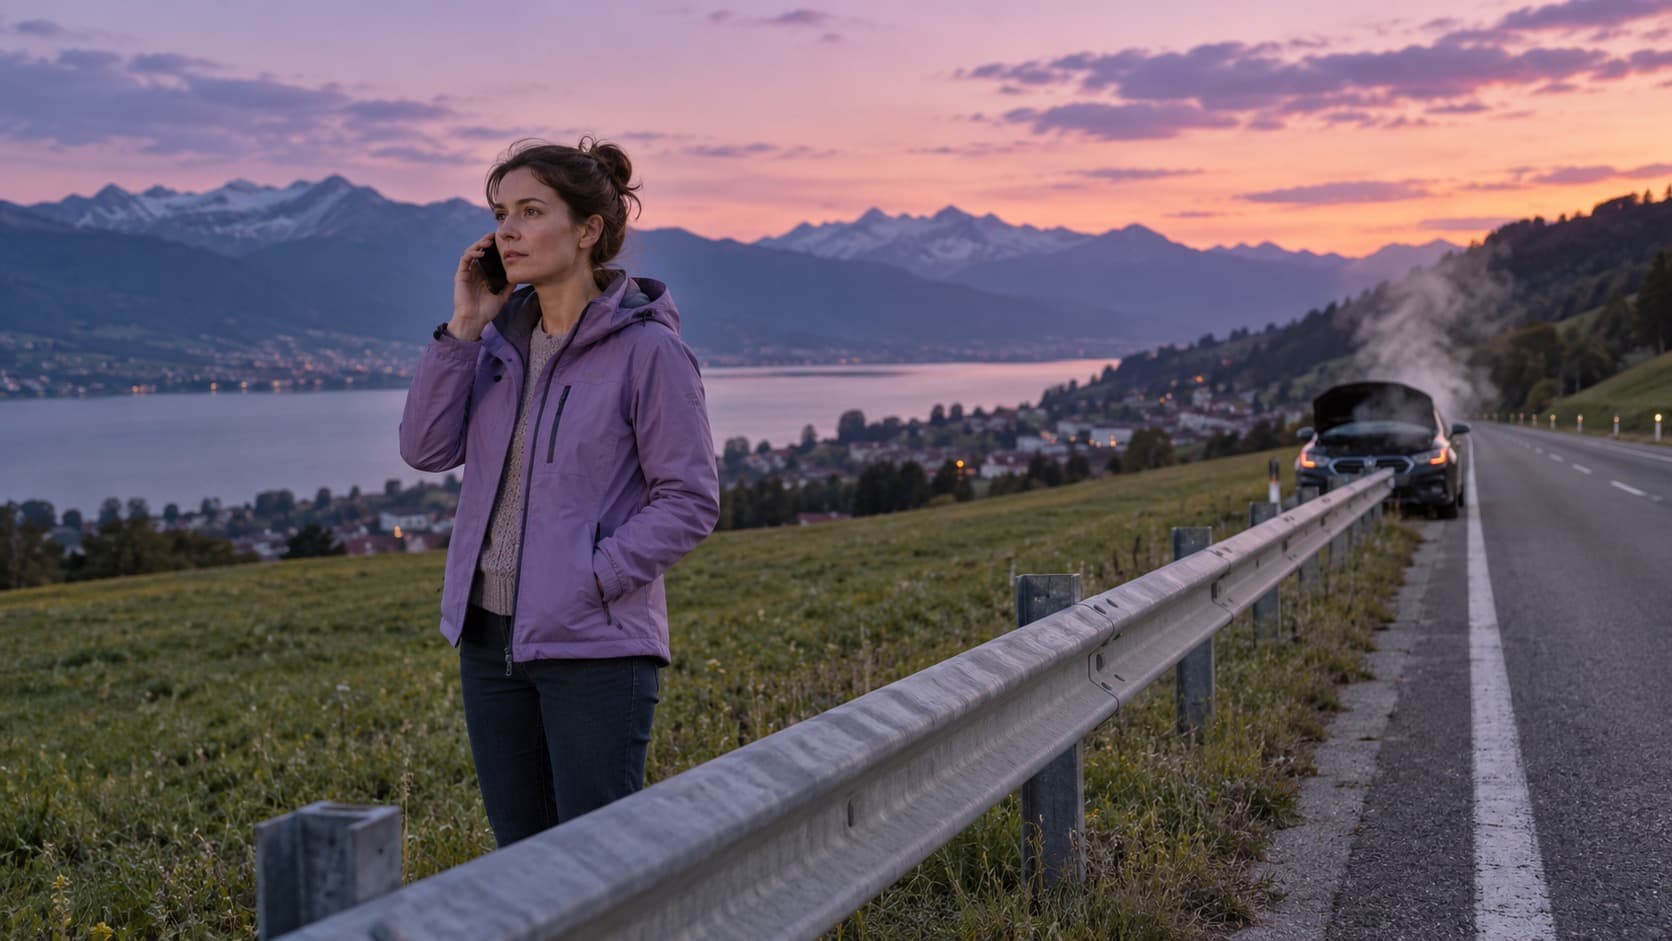
Si votre voiture prend feu, arrêtez-vous, coupez le moteur, faites sortir tout le monde, éloignez-vous et appelez les pompiers au 118. N’ouvrez pas le capot. Côté assurance, les dommages d’incendie à votre propre voiture sont couverts par la casco partielle, incluse aussi dans la casco complète : feu, foudre, explosion, court-circuit, et en général les dégâts causés par l’extinction. Un incendie criminel relève de la même garantie. Les dommages causés aux autres, par exemple à une voiture voisine ou à un bâtiment, peuvent relever de la responsabilité civile (RC) de votre voiture, selon la cause du feu. Sans casco, la perte de votre voiture est pour vous.
Ce guide détaille les bons réflexes, ce que couvre la casco, le cas des voitures électriques, qui paie les dégâts causés autour, les réductions possibles, et la prévention, avec des exemples et les questions fréquentes. Les règles citées viennent de la loi sur la circulation routière (LCR), de la loi sur le contrat d’assurance (LCA), du code des obligations (CO) et des conditions générales de deux grands assureurs suisses (éditions 2024), consultées en octobre 2026. Les garanties exactes dépendent toujours de votre contrat.
Les bons réflexes
- Arrêtez-vous dès que possible, en lieu sûr, loin des bâtiments, des stations-service et de la végétation sèche.
- Coupez le moteur et serrez le frein à main.
- Faites sortir tout le monde et éloignez-vous largement, à plusieurs dizaines de mètres, derrière une glissière sur une route rapide.
- Appelez le 118, ou le 112, et indiquez l’endroit exact et, pour une voiture électrique ou à gaz, le type de motorisation.
- N’ouvrez pas le capot : l’apport d’air peut attiser le feu.
- N’utilisez un extincteur que si le feu est tout petit, que vous pouvez le faire sans danger, et sans ouvrir le capot.
- Ne retournez pas chercher vos affaires.
Ce que couvre la casco
| Dommage | RC seule | Casco partielle | Casco complète |
|---|---|---|---|
| Incendie du moteur, court-circuit | Vous | L’assureur, selon le contrat | L’assureur, au titre de la casco partielle incluse |
| Foudre, explosion | Vous | L’assureur | Idem |
| Incendie criminel | Vous, sauf auteur identifié | L’assureur | Idem |
| Dégâts causés par l’extinction | Vous | En général l’assureur | Idem |
| Incendie après un accident dont vous êtes responsable | Vous | Selon le contrat | L’assureur |
| Objets personnels brûlés dans la voiture | Selon votre assurance ménage | Selon l’option objets transportés | Idem |
- Le court-circuit : selon le contrat, les dommages de court-circuit sont couverts, parfois limités aux câbles et aux appareils touchés.
- Le bonus : un sinistre de casco partielle n’a en général pas d’effet.
- Le dommage total est fréquent après un incendie : l’assureur paie la valeur prévue au contrat. Voir notre guide perte totale.
Qui paie les dégâts causés autour ?
L’incendie d’une voiture peut abîmer une voiture voisine, un garage, une façade ou un parking souterrain. Si le feu prend pendant que la voiture roule ou que son moteur tourne, ces dommages relèvent en principe de la RC de votre voiture, qui couvre la responsabilité du détenteur pour les dommages causés par l’emploi du véhicule (LCR, art. 58, al. 1). Si la voiture était à l’arrêt, le détenteur ne répond en principe que si une faute ou un défaut du véhicule a contribué au dommage (art. 58, al. 2). Un bâtiment touché est d’abord payé par son assurance bâtiment, qui peut ensuite se retourner contre le responsable. Annoncez le sinistre tout de suite à votre assureur, qui l’examinera.
- Votre voiture brûle à cause d’une autre : la RC du véhicule à l’origine du feu paie vos dégâts, s’il est identifié et responsable.
- Votre voiture est dans votre garage : le garage relève de l’assurance des bâtiments, et votre voiture de votre casco partielle.
- Un incendiaire est identifié : il doit réparer le dommage (CO, art. 41), et votre assureur peut se retourner contre lui.
Les voitures électriques
La batterie d’une voiture électrique ou hybride est en principe assurée par la casco contre les mêmes dommages que le reste de la voiture, dont l’incendie ; certains contrats excluent le dommage qui vient d’un défaut interne de la batterie. Comme un incendie de batterie est difficile à éteindre, la voiture est souvent un dommage total. Vérifiez dans votre contrat comment la batterie est indemnisée, surtout si elle est louée. Notre guide assurance voiture électrique détaille ces points.
- Rechargez avec du matériel adapté : borne ou prise installée par un électricien, câble en bon état.
- Signalez tout dommage à la batterie, même après un choc léger.
- Garez-vous selon les consignes du parking pour les voitures électriques.
Quand l’assureur peut réduire
L’assureur peut réduire ses prestations si vous avez causé l’incendie par une faute grave (LCA, art. 14, al. 2), sauf si votre contrat comprend l’option faute grave, qui y renonce en partie, et n’est pas tenu de payer si le sinistre a été causé intentionnellement par le preneur ou l’ayant droit (art. 14, al. 1). Quelques exemples de situations à risque :
- Un bidon d’essence ou de gaz transporté sans précaution dans l’habitacle.
- Un bricolage électrique non conforme, comme un éclairage ou un chargeur ajouté sans compétence.
- Un voyant d’alerte ignoré pendant longtemps, ou une fuite de carburant connue et non réparée.
- Une voiture garée sur de l’herbe sèche, pot d’échappement brûlant, par grande chaleur.
Après l’incendie
- Demandez le rapport des pompiers ou de la police : l’assureur en a besoin pour établir la cause.
- Portez plainte si vous soupçonnez un incendie criminel.
- Photographiez la voiture et l’endroit.
- Annoncez le sinistre à votre assureur sans attendre (LCA, art. 38).
- Ne faites pas évacuer l’épave avant l’accord de l’assureur, sauf demande des autorités : il peut vouloir l’examiner.
- Prévenez la société de leasing si la voiture est en leasing.
Après un dommage total : l’épave, les plaques et la suite
- L’assureur fixe la valeur à indemniser selon le contrat, souvent après expertise.
- L’épave revient à l’assureur, ou sa valeur est déduite de l’indemnité, selon le contrat. Ne la faites pas détruire vous-même sans accord (LCA, art. 38b).
- Les plaques : si elles sont encore lisibles, gardez-les pour votre prochaine voiture ou déposez-les ; si elles ont brûlé, signalez-le au service des automobiles. Voir notre guide plaques d’immatriculation.
- La nouvelle voiture : le contrat d’assurance peut en général passer sur la suivante. Voir notre guide immatriculer une voiture.
- En leasing, l’indemnité revient d’abord à la société de leasing, et un écart avec le solde du contrat peut rester à votre charge. Voir notre guide perte totale.
Voitures au gaz
Une voiture au gaz naturel ou au gaz liquéfié dispose de réservoirs et de soupapes de sécurité. En cas d’incendie, éloignez-vous encore davantage et signalez aux pompiers le type de carburant. Faites contrôler l’installation au gaz selon les prescriptions, et ne la modifiez jamais vous-même.
Prévenir l’incendie
- Faites entretenir la voiture régulièrement, notamment le circuit de carburant et l’installation électrique.
- Réagissez à une odeur de brûlé, une fumée ou un voyant : arrêtez-vous et faites contrôler.
- Évitez les modifications électriques faites sans compétence.
- Gardez un petit extincteur adapté dans la voiture, si vous savez vous en servir.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- Un feu moteur. Sur l’autoroute, de la fumée sort du capot de la voiture de Sara. Elle s’arrête, fait sortir ses enfants et appelle le 118. La voiture est un dommage total : sa casco partielle paie la valeur vénale de 11 500 francs, moins la franchise.
- Un incendie criminel. Pendant la nuit, la voiture de Yann est incendiée dans la rue. Il porte plainte ; sa casco partielle paie. La voiture garée à côté, abîmée par les flammes, est indemnisée selon les circonstances, après examen par les assureurs.
- Sans casco. La vieille voiture de Paul prend feu dans un champ. Il n’a qu’une RC : la perte de sa voiture est pour lui.
Questions fréquentes
Un incendie criminel est-il couvert ?
Oui, en général par la casco partielle, au titre de l’incendie. Portez plainte et annoncez le sinistre.
Les affaires brûlées dans la voiture sont-elles remboursées ?
Pas par la casco de la voiture, sauf option objets transportés. Votre assurance ménage peut intervenir selon le contrat.
Ma prime augmente-t-elle après un incendie ?
En général non, si c’est la casco partielle qui paie.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Perte totale : combien rembourse l’assurance.
- Objets volés dans la voiture : quelle assurance paie.
- Vandalisme sur voiture : ce que couvre la casco partielle.
- Sinistre auto : comment se passe l’indemnisation.
Ce qu’il faut retenir
- Arrêt, moteur coupé, tout le monde dehors, 118, et ne pas ouvrir le capot.
- La casco partielle couvre l’incendie, la foudre, l’explosion et le court-circuit, selon le contrat.
- Les dommages causés aux autres peuvent relever de la RC de votre voiture, selon la cause du feu ; un bâtiment touché est d’abord payé par son assurance.
- Pour une voiture électrique, prévenez les pompiers et ne vous approchez pas.
- Une faute grave peut réduire l’indemnité.
Un incendie se termine souvent en dommage total : la valeur remboursée fait alors toute la différence. Notre page assurance auto vous permet de comparer les couvertures et de demander une offre, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.