Grêle, tempête, inondation : qui paie la maison et les biens ?
Toit, stores, meubles, voiture, jardin, arbre tombé : quelle assurance paie après la grêle, la tempête ou l’inondation, et avec quelle franchise.
Publié le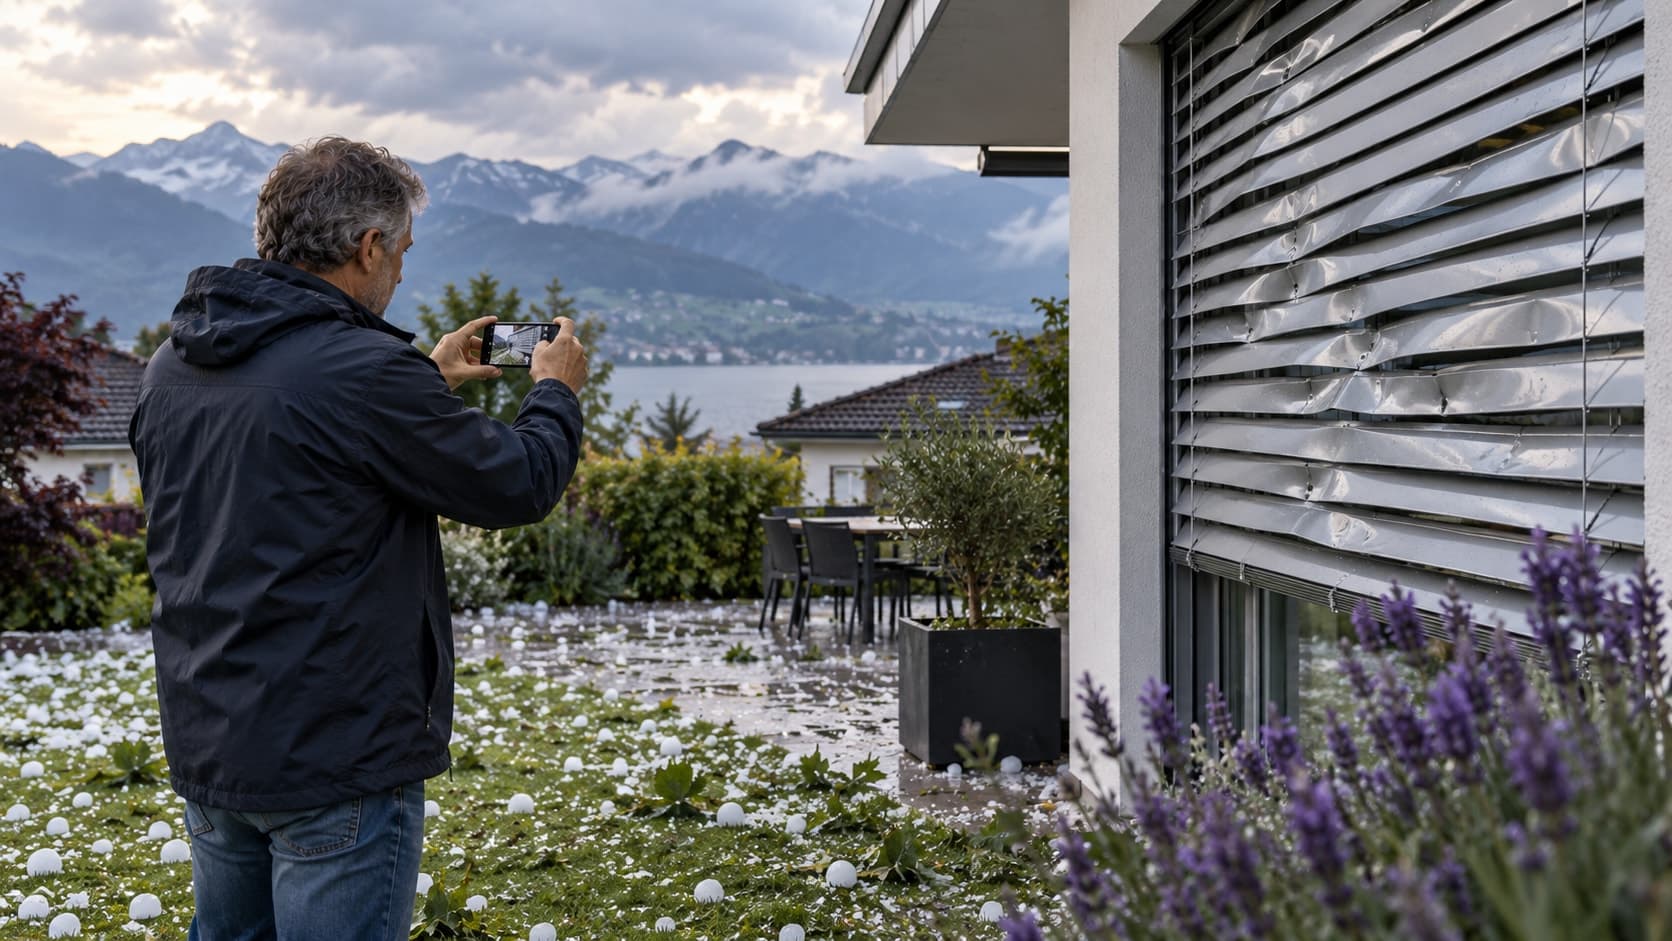
Après la grêle, une tempête ou une inondation, le bâtiment est payé par son assurance bâtiment : l’établissement cantonal dans 19 cantons, un assureur privé ailleurs, dont Genève et le Valais. Vos meubles et vos affaires sont payés par votre assurance ménage, ou par l’établissement cantonal à Vaud et à Nidwald. Votre voiture, par sa casco partielle. Le jardin, souvent par personne. Chez un assureur privé, la franchise est fixée par l’ordonnance fédérale : 500 francs pour le ménage, 10 % avec un minimum de 1 000 francs pour une maison.
Ce guide dit ce qui compte comme élément naturel, qui paie chaque dégât, les franchises, ce qui n’est jamais couvert, puis les gestes après l’orage. Les règles citées viennent de l’ordonnance sur la surveillance des assurances (OS), qui s’applique aux assureurs privés, et de la loi sur le contrat d’assurance (LCA), consultées en octobre 2026. Les établissements cantonaux appliquent leur propre loi, avec des règles proches.
Ce qui compte comme élément naturel
Les éléments naturels assurés sont les hautes eaux, les inondations, les tempêtes, la grêle, les avalanches, la pression de la neige, les éboulements de rochers, les chutes de pierres et les glissements de terrain (OS, art. 173). Une tempête, c’est un vent d’au moins 75 km/h, qui renverse des arbres ou découvre des toits dans le voisinage.
Chez un assureur privé, une assurance incendie couvre obligatoirement ces dommages aussi (OS, art. 171) : si vos biens sont assurés contre le feu, ils le sont contre la grêle et la tempête.
Qui paie quoi ?
| Ce qui est abîmé | Qui paie |
|---|---|
| Le toit, la façade, les fenêtres, les stores et les panneaux solaires fixés au bâtiment | L’assurance bâtiment : l’établissement cantonal dans 19 cantons ; un assureur privé à Genève, en Valais, au Tessin et dans quatre cantons alémaniques |
| Vos meubles, vos vêtements, vos appareils, le mobilier de jardin | Votre assurance ménage ; à Vaud et à Nidwald, l’établissement cantonal |
| Votre voiture, cabossée par la grêle ou touchée par une branche | La casco partielle de la voiture |
| Le jardin, les plantes, la clôture, la pergola | Souvent personne, sauf une option pour les abords de la maison ; selon le canton, une partie relève du bâtiment |
| Le sous-sol inondé par l’eau venue de l’extérieur | Le bâtiment et le ménage, comme élément naturel |
| Le sous-sol inondé par les égouts qui refoulent | La couverture dégâts d’eau, pas les éléments naturels |
| L’arbre du voisin tombe sur votre maison pendant la tempête | Votre assurance bâtiment ; la RC du voisin seulement si l’arbre était malade ou mal entretenu |
Vous êtes locataire ? Le bâtiment n’est pas votre affaire : prévenez la régie, et ne déclarez à votre assurance ménage que vos propres affaires. Pour le refoulement et les autres dégâts d’eau, voyez notre guide dégât d’eau ; pour la voiture, casco partielle ou complète.
Les franchises
Chez un assureur privé, la franchise des éléments naturels ne se négocie pas : elle est fixée par l’ordonnance (OS, art. 175).
| Ce qui est assuré | Franchise |
|---|---|
| Inventaire du ménage | 500 francs |
| Maison ou immeuble d’habitation | 10 % de l’indemnité, au moins 1 000 francs et au plus 10 000 francs |
| Autres bâtiments | 10 % de l’indemnité, au moins 2 500 francs et au plus 50 000 francs |
Si le même orage touche votre maison et vos meubles, la franchise est déduite une fois pour le bâtiment et une fois pour le mobilier. Exemple : un toit à réparer pour 8 000 francs et des meubles de jardin pour 1 200 francs, chez des assureurs privés : 7 000 francs pour le toit, 700 francs pour les meubles.
Ce qui n’est pas couvert
- La neige qui n’abîme que les tuiles, les cheminées ou les chéneaux : la pression de la neige limitée à la couverture du toit est exclue (OS, art. 174).
- Les eaux souterraines, une crue qui revient régulièrement au même endroit, un terrain mal construit ou un entretien négligé : ce ne sont pas des éléments naturels assurés (OS, art. 173).
- Le tremblement de terre : il ne fait pas partie des éléments naturels, et aucune assurance obligatoire ne le couvre. Seule une couverture séisme spécifique, en général plafonnée, le prend en charge.
- Un contrat conclu pendant l’alerte : il faut que l’assurance soit en vigueur au début de l’événement pour qu’il soit couvert (OS, art. 176).
- La sous-assurance : si la somme assurée de votre ménage est trop basse, l’indemnité est réduite en proportion (LCA, art. 51a).
Après l’orage : les bons gestes
- Mettez les personnes à l’abri, et n’allez pas sur le toit pendant l’orage.
- Limitez les dégâts dès que c’est possible : bâche sur le toit percé, eau évacuée, meubles mis au sec. La loi vous y oblige, et l’assureur rembourse ces frais (LCA, art. 38a et 38c).
- Photographiez tout avant de nettoyer : le toit, les façades, les stores, les meubles, la voiture.
- Déclarez le sinistre à l’établissement cantonal ou à votre assureur bâtiment pour la maison, à votre assurance ménage pour vos biens, à votre assureur auto pour la voiture. Locataire : prévenez la régie.
- Ne jetez rien et ne faites pas réparer avant l’accord de l’assureur, sauf l’urgence (LCA, art. 38b). Après un gros orage, les experts sont débordés : gardez les preuves en attendant leur passage.
Avant le prochain orage
- Remontez les stores quand la grêle est annoncée : des stores sortis sont une cause fréquente de dégâts.
- Abritez la voiture si vous le pouvez, et rentrez le mobilier de jardin.
- Faites contrôler le toit et les fixations des panneaux solaires, et élaguez les arbres proches de la maison.
- Vérifiez votre somme assurée, et l’option pour les abords si votre jardin vaut cher.
Ce qu’il faut retenir
- Le bâtiment : l’établissement cantonal dans 19 cantons, un assureur privé ailleurs. Les biens : l’assurance ménage, ou l’établissement cantonal à Vaud et à Nidwald. La voiture : la casco partielle.
- Une tempête, c’est un vent d’au moins 75 km/h (OS, art. 173).
- Chez un assureur privé, franchise de 500 francs pour le ménage, de 10 % entre 1 000 et 10 000 francs pour une maison (OS, art. 175).
- Ni la neige sur les seules tuiles, ni les eaux souterraines, ni le séisme ne sont des éléments naturels assurés.
- Après l’orage : limiter les dégâts, photographier, déclarer, attendre l’accord avant de réparer.
Vos meubles sont-ils assurés pour leur valeur réelle, et votre jardin compris ? Demandez une offre comparée pour votre assurance ménage, ou faites le point sur votre assurance bâtiment si vous êtes propriétaire.