
Assurance bâtiment en Suisse
Le toit, les murs, et tout ce qui les tient debout.
L’assurance bâtiment répare la construction elle-même. Selon votre canton, elle vient avec le bâtiment ou se choisit. Nous vous disons laquelle des deux vous concerne.
L’assurance ménage couvre ce qu’il y a dedans. L’assurance bâtiment couvre ce qui le tient debout.
Ce qu’elle couvre
Quatre sinistres, deux niveaux.
L’incendie et les éléments naturels forment le socle, partout en Suisse. Les dégâts d’eau et le bris de glace, eux, se souscrivent à part.
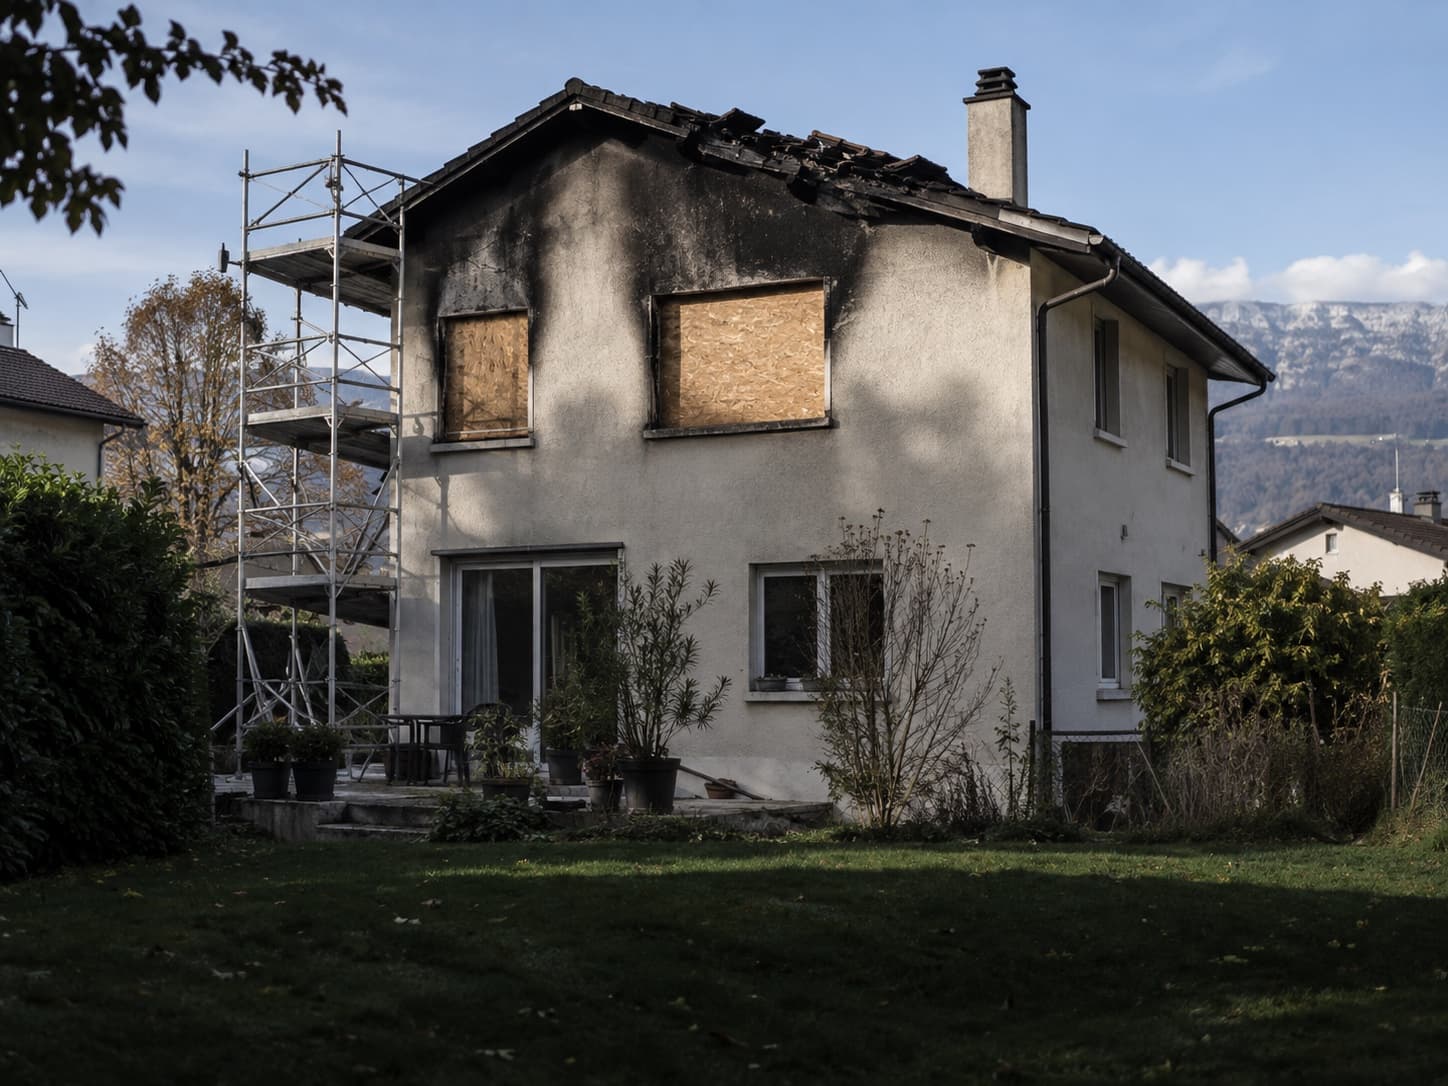
Le toit a brûlé
Un feu de cheminée, une installation électrique. C’est le socle de toute assurance bâtiment.
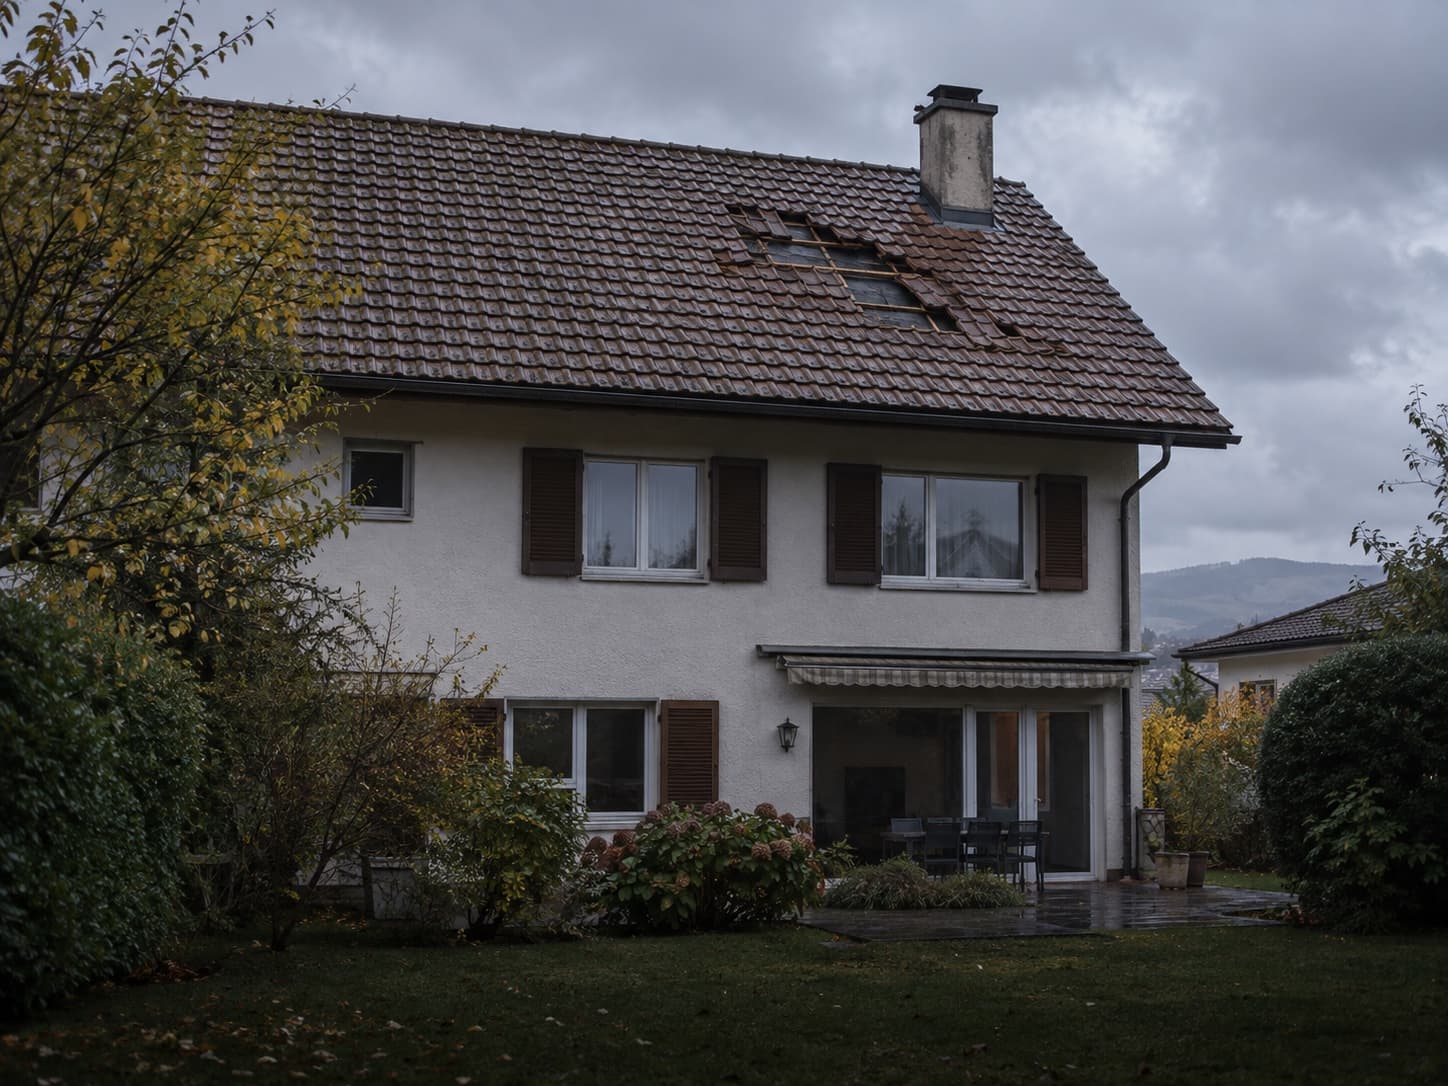
La tempête a frappé
Grêle, tempête, inondation, glissement de terrain. Ils vont avec l’incendie, dans les deux régimes.
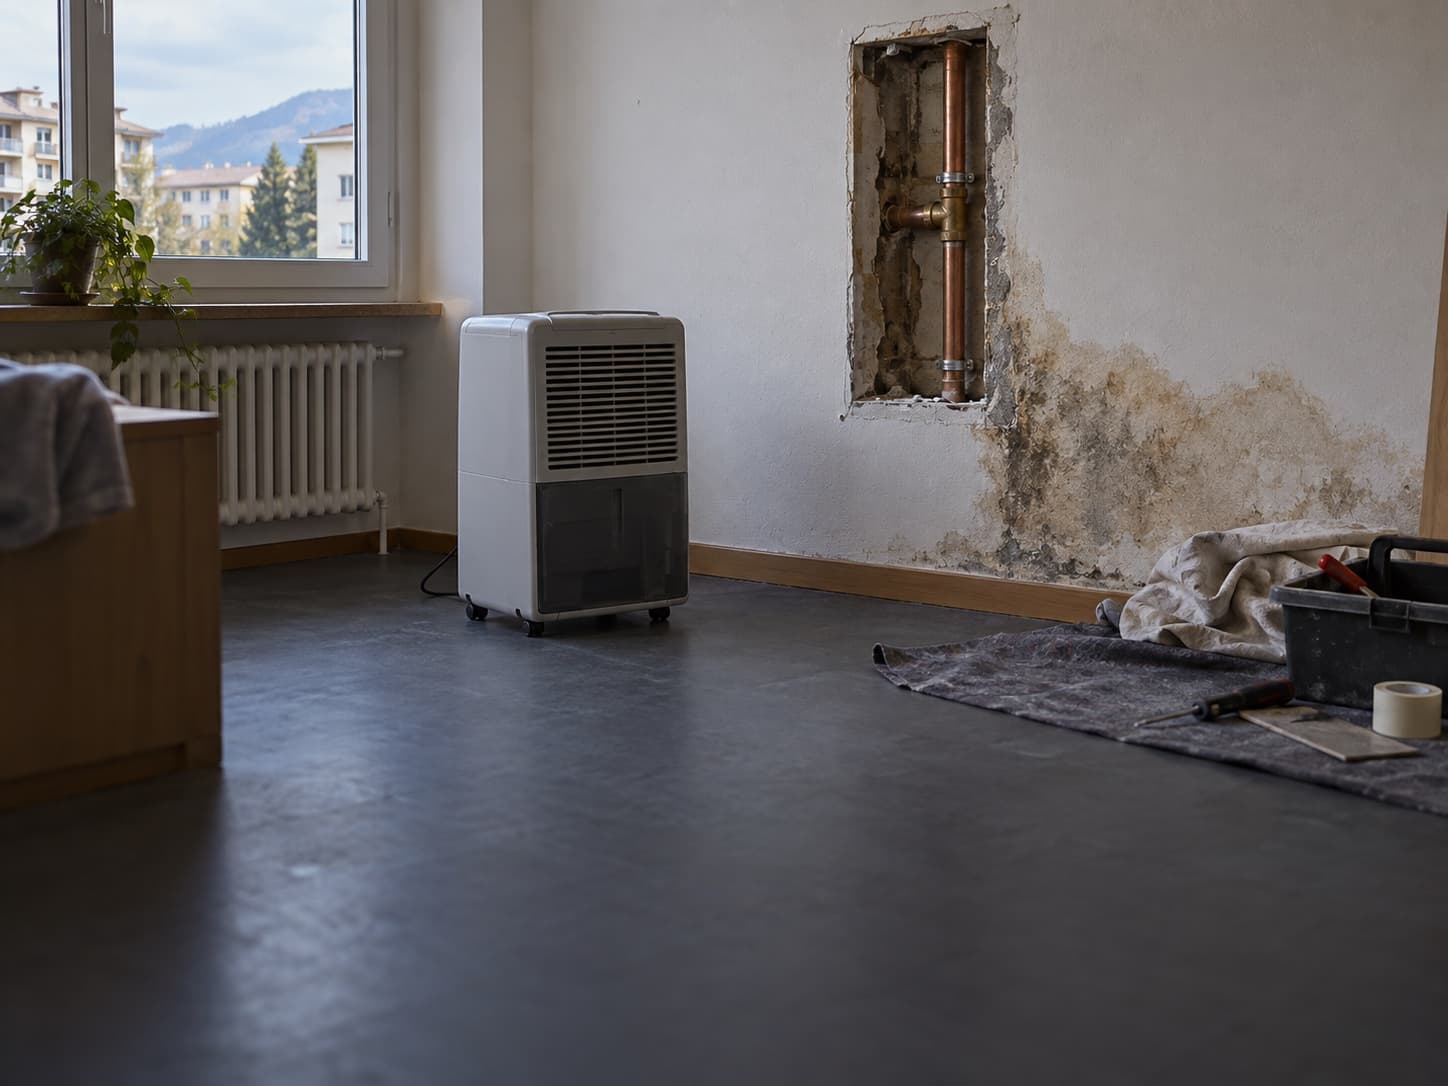
La conduite a lâché
Une canalisation qui cède dans un mur, un refoulement. En règle générale, une couverture à part.
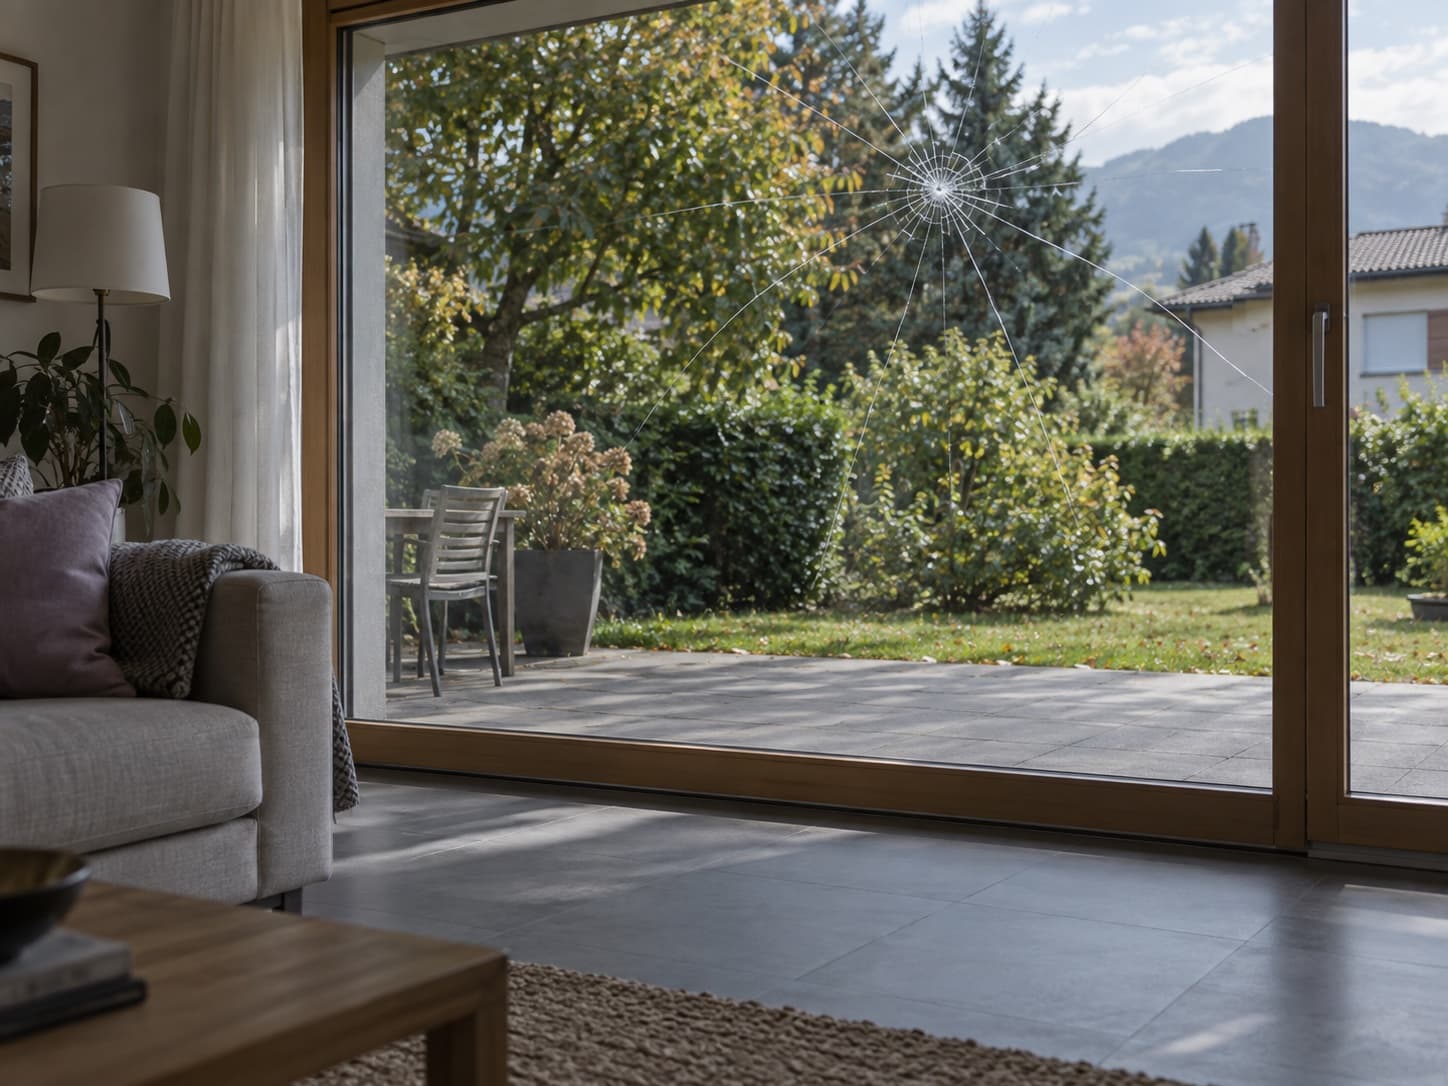
La vitre a cédé
Une baie vitrée, une vitre de balcon, une véranda. Là encore, une couverture complémentaire.
Obligatoire ?
Deux régimes, selon votre canton.
C’est la seule chose qui change vraiment d’un propriétaire à l’autre.
- Dans la plupart des cantons
- Un établissement cantonal assure les bâtiments contre l’incendie et les éléments naturels. La couverture est obligatoire et ne se choisit pas.
- Sept cantons font exception
- Genève, Uri, Schwytz, Tessin, Appenzell Rhodes-Intérieures, Valais et Obwald : le bâtiment s’assure auprès d’un assureur privé.
- L’obligation dépend du canton
- À Genève et en Valais, aucune loi cantonale ne l’impose. En pratique, un créancier hypothécaire l’exige.
Là où l’établissement cantonal assure, la comparaison ne porte pas sur le socle mais sur ce qui s’y ajoute : dégâts d’eau, bris de glace, installations techniques, responsabilité civile du propriétaire. C’est là que se jouent les écarts.
Canton par canton, en Suisse romande
| Canton | Qui assure le bâtiment | Obligatoire ? | Le mobilier |
|---|---|---|---|
| Vaud | ECA, Établissement cantonal d’assurance | Oui | Obligatoire, assuré aussi par l’ECA |
| Fribourg | ECAB, Établissement cantonal d’assurance des bâtiments | Oui | Obligatoire, chez l’assureur de votre choix |
| Neuchâtel | ECAP, Établissement cantonal d’assurance et de prévention | Oui | Libre |
| Jura | ECA Jura, Établissement cantonal d’assurance immobilière et de prévention | Oui | Obligatoire, chez l’assureur de votre choix |
| Berne (Jura bernois) | AIB, Assurance immobilière Berne | Oui | Libre |
| Genève | L’assureur privé de votre choix | Non, mais le créancier hypothécaire l’exige | Libre |
| Valais | L’assureur privé de votre choix | Non, mais le créancier hypothécaire l’exige ; une obligation est à l’étude | Libre |
Dans les cantons à établissement cantonal, le bâtiment est en général assuré d’office, pour la valeur fixée lors de son estimation officielle : vous recevez la facture de prime sans rien avoir signé. En Valais, après l’incendie de Crans-Montana, le Grand Conseil a demandé en 2026 au Conseil d’État d’étudier une assurance obligatoire et un établissement cantonal. Pour le mobilier, notre guide assurance ménage et RC obligatoires détaille les quatre cantons qui l’imposent.
Bâtiment ou ménage
Deux contrats, deux rôles.
Assurance bâtiment
Ce qui tient le logement
- Les murs et le toit
- Les installations fixes
- Les aménagements qui restent
Assurance ménage
Ce qu’il y a dedans
- Vos meubles
- Vos appareils
- Vos affaires en cas de vol ou d’incendie
Un propriétaire a besoin des deux. Nous pouvons chiffrer les compléments du bâtiment, l’assurance ménage, ou les deux ensemble.
Votre prime
Le prix tient à trois choses.
- La valeur du bâtiment
- Ce qu’il coûterait de le reconstruire, pas ce qu’il vaut à la vente.
- La franchise
- Ce qui reste à votre charge à chaque sinistre.
- Les compléments
- Dégâts d’eau, bris de glace, installations techniques, responsabilité civile.
À lire avant de choisir.
Acheter un logement : les assurances à prévoir, dans l’ordre
Maison ou PPE : l’assurance bâtiment, le contrat du vendeur, la RC du propriétaire, les dégâts d’eau, le ménage et la prévoyance, dans l’ordre.
Construire ou rénover : les assurances du chantier, et après
RC du maître d’ouvrage, assurance travaux, défauts à signaler, hypothèque des artisans : ce qu’il faut prévoir avant le premier coup de pioche.
RC d’immeuble : qui en a besoin, et quand la RC privée suffit
Tuile tombée, trottoir verglacé, arbre chez le voisin : ce que vous devez comme propriétaire, et quand la RC privée ne suffit plus.
Grêle, tempête, inondation : qui paie la maison et les biens ?
Toit, stores, meubles, voiture, jardin, arbre tombé : quelle assurance paie après la grêle, la tempête ou l’inondation, et avec quelle franchise.
Dégât d’eau : que faire et qui paie, locataire ou propriétaire ?
Conduite qui fuit, voisin du dessus, refoulement, fenêtre ouverte : qui paie les murs, qui paie vos meubles, et les gestes à faire dans la première heure.
Cambriolage : que faire, et que rembourse l’assurance ménage ?
Police, plainte, cartes bloquées : les gestes dans l’ordre, ce que paie l’assurance ménage, la porte forcée, et comment prouver sans facture.
Ce que vous voulez probablement savoir.
Ce qui vient du canton, ce qui dépend de votre contrat, et ce qui se compare.
L’assurance bâtiment est-elle obligatoire en Suisse ?
Cela dépend du canton. Dans la plupart d’entre eux, un établissement cantonal assure les bâtiments contre l’incendie et les éléments naturels : la couverture est obligatoire et l’assureur ne se choisit pas. Sept cantons n’ont pas d’établissement cantonal (Genève, Uri, Schwytz, Tessin, Appenzell Rhodes-Intérieures, Valais et Obwald) et le bâtiment s’y assure auprès d’un assureur privé ; l’obligation relève alors du droit cantonal, et ni Genève ni le Valais ne l’imposent. En pratique, un créancier hypothécaire l’exige de toute façon.
Quelle est la différence entre assurance bâtiment et assurance ménage ?
L’assurance bâtiment couvre la construction elle-même : les murs, le toit, les installations fixes, les aménagements qui restent quand on déménage. L’assurance ménage couvre ce qui se trouve à l’intérieur et vous appartient : meubles, vêtements, appareils. Un propriétaire a besoin des deux ; un locataire n’a besoin que de la seconde, le bâtiment étant l’affaire de son bailleur.
Puis-je choisir mon assureur bâtiment ?
Seulement dans les sept cantons sans établissement cantonal. Ailleurs, l’assurance de base est attribuée avec le bâtiment et ne se met pas en concurrence. Ce qui se compare partout, en revanche, ce sont les couvertures complémentaires : dégâts d’eau, bris de glace du bâtiment, installations techniques, responsabilité civile du propriétaire d’immeuble.
Les dégâts d’eau sont-ils couverts ?
En règle générale non, pas par la couverture de base : celle-ci répond de l’incendie et des éléments naturels. Les dégâts d’eau, comme une conduite qui cède, un refoulement de canalisation ou une infiltration soudaine, relèvent d’une couverture complémentaire, à souscrire séparément. Les définitions et les exclusions varient d’un contrat à l’autre.
Et le tremblement de terre ?
Aucune assurance obligatoire ne couvre le tremblement de terre en Suisse, ni du côté des établissements cantonaux ni du côté des assureurs privés. Certains contrats proposent une couverture spécifique, en général plafonnée. C’est la principale lacune du système, et elle mérite d’être connue avant d’être découverte.
Mes panneaux solaires et ma pompe à chaleur sont-ils assurés ?
Ce sont des installations fixes, donc elles relèvent en principe du bâtiment. Encore faut-il qu’elles soient annoncées et que la valeur d’assurance ait été mise à jour après les travaux : une installation photovoltaïque ajoutée sans annonce peut ne pas être prise en compte. Les dommages électriques ou de rendement, eux, font souvent l’objet d’une couverture distincte.
Qu’est-ce que la responsabilité civile du propriétaire d’immeuble ?
C’est la couverture qui répond des dommages que le bâtiment cause à autrui : une tuile qui tombe sur une voiture, un passant qui glisse sur un accès non déneigé, une chute due à un défaut d’entretien. Elle est distincte de l’assurance du bâtiment et se souscrit auprès d’un assureur privé, y compris dans les cantons à établissement cantonal.
Et pendant des travaux de construction ou de rénovation ?
Deux couvertures s’ajoutent le temps du chantier : l’assurance de l’ouvrage, qui répond des dommages à la construction en cours, et la responsabilité civile du maître d’ouvrage, qui répond des dommages causés aux voisins ou aux tiers par les travaux. Elles se souscrivent avant le premier coup de pioche, pas après.
Comment ça marche en PPE ou en copropriété ?
Le bâtiment est assuré collectivement, par la communauté des copropriétaires, et la prime passe par les charges. Chaque copropriétaire garde en revanche son assurance ménage pour ses propres biens, et souvent une couverture personnelle pour les aménagements intérieurs qu’il a financés lui-même.
Combien coûte votre accompagnement ?
Rien pour vous. Trusteo est rémunéré par les assureurs et les partenaires avec qui il travaille, comme tout intermédiaire inscrit au registre. Cela ne change pas la prime que vous payez, et vous restez libre de ne donner aucune suite à une offre.