Cambriolage : que faire, et que rembourse l’assurance ménage ?
Police, plainte, cartes bloquées : les gestes dans l’ordre, ce que paie l’assurance ménage, la porte forcée, et comment prouver sans facture.
Publié le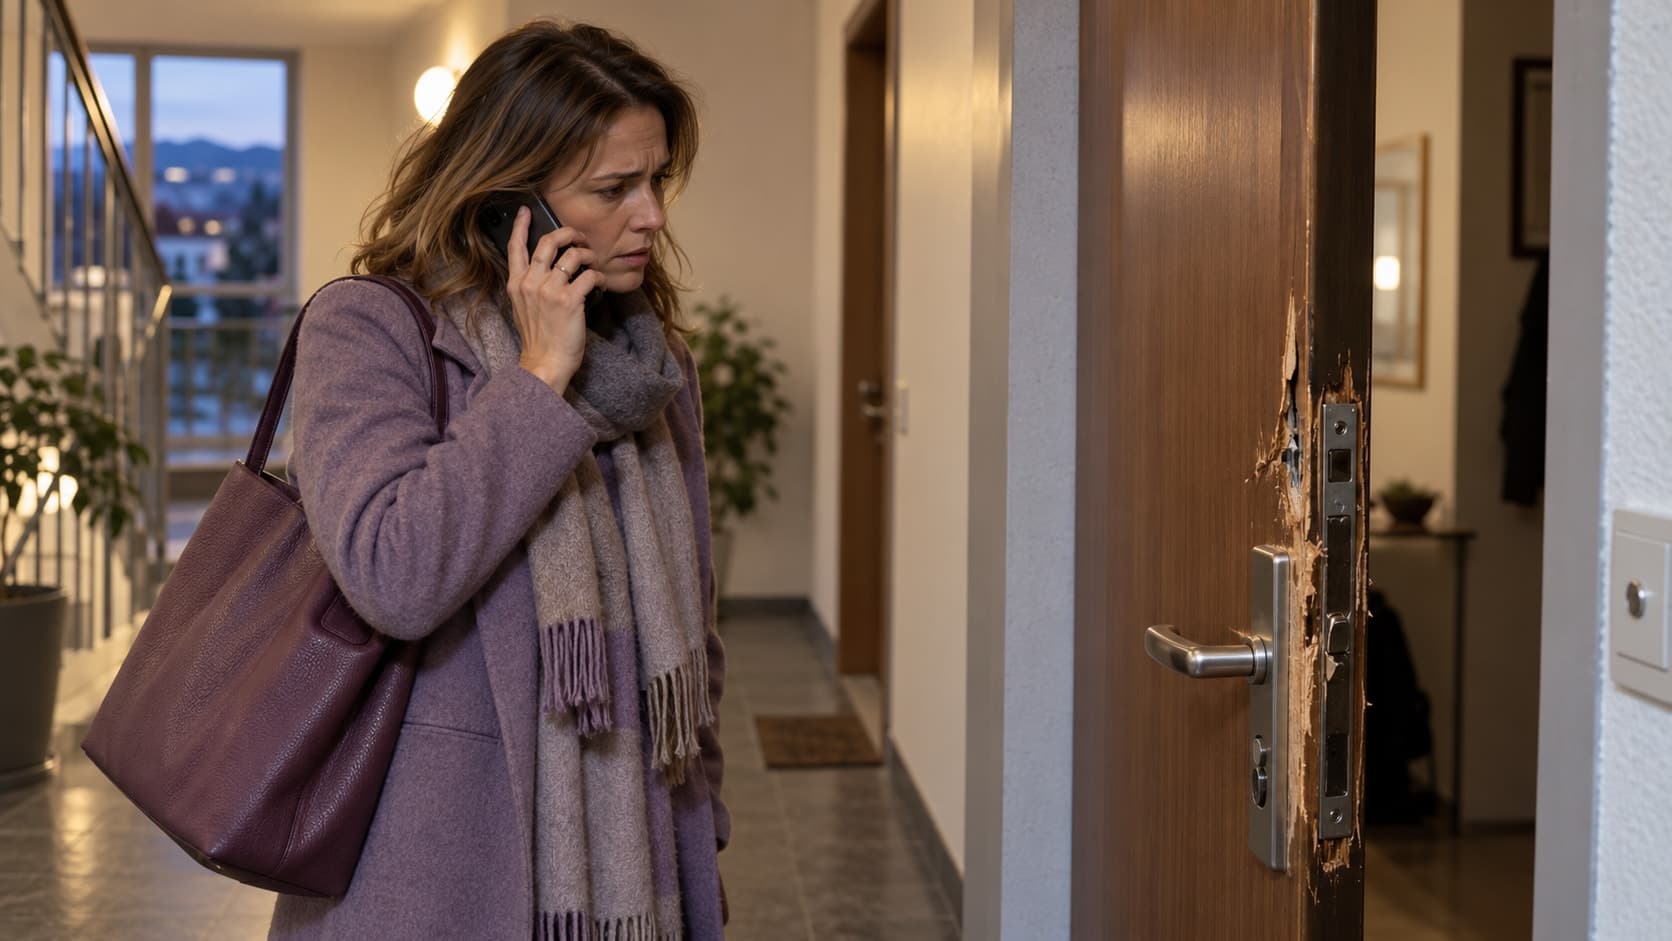
Après un cambriolage, n’entrez pas, appelez la police au 117 et ne touchez à rien. Faites bloquer vos cartes, puis déclarez le vol à votre assurance ménage avec le rapport de police et la liste des objets. Elle rembourse les biens volés chez vous avec effraction, en général à leur valeur à neuf, dans la limite de la somme assurée et de ses plafonds. La porte forcée relève du propriétaire et de son assurance bâtiment, ou de votre assurance ménage selon le contrat. Hors de chez vous, un vol sans violence n’est couvert qu’avec l’option vol simple.
La police a enregistré 34 755 vols par effraction en Suisse en 2025, 5,1 % de plus qu’en 2024, et 46 636 en comptant les introductions par une porte ou une fenêtre restée ouverte, soit environ 128 par jour, selon la statistique policière de la criminalité de l’Office fédéral de la statistique. Ce guide suit l’ordre des choses : les gestes de la première heure, la plainte, ce que rembourse l’assurance, la porte forcée, puis les preuves quand on n’a pas les factures.
Dans la première heure : les bons gestes
- N’entrez pas si la porte a été forcée : le cambrioleur peut être encore à l’intérieur. Appelez la police au 117. Si vous le surprenez, ne vous interposez pas ; notez son signalement, et la plaque du véhicule si vous pouvez le faire sans danger.
- Ne touchez à rien avant l’arrivée de la police, pour ne pas effacer les traces. Restez dehors ou chez un voisin.
- Faites bloquer vos cartes bancaires, votre accès à l’e-banking et la carte SIM d’un téléphone volé. Si un ordinateur a disparu, changez vos mots de passe depuis un autre appareil.
- Prévenez la régie ou le propriétaire si la porte, la serrure ou une fenêtre est endommagée, et faites sécuriser l’accès par un serrurier d’urgence. Gardez la facture : ces frais sont souvent pris en charge.
- Photographiez tout une fois la police passée : les traces d’effraction, les pièces fouillées, les meubles forcés.
La plainte : pourquoi elle compte
Un cambriolage réunit souvent trois infractions. Le vol est poursuivi d’office (CP, art. 139). Mais la violation de domicile et les dommages à la propriété, comme la porte forcée, ne sont poursuivis que si vous portez plainte (CP, art. 186 et 144), dans les trois mois qui suivent le jour où l’auteur vous est connu (CP, art. 31).
Pour l’assurance, la plainte ou le rapport de police est la pièce de base : sans elle, l’assureur refuse en principe de payer un vol. À Genève, par exemple, la police dresse la liste des objets volés, peut envoyer des spécialistes relever les traces, et établit un rapport pour votre assurance. Si vous découvrez d’autres objets manquants les jours suivants, complétez votre plainte et prévenez votre assureur.
Que rembourse l’assurance ménage ?
L’assurance ménage couvre le vol de vos biens, mais pas tous les vols de la même façon. Ce qui compte : l’endroit, la manière, et la nature de l’objet.
| Situation | Couvert ? |
|---|---|
| Vol avec effraction chez vous : porte forcée, fenêtre cassée | Oui, dans la couverture de base |
| Vol dans votre cave ou votre garage fermés à clé, forcés | Oui, comme un cambriolage |
| Vol par une porte non verrouillée ou une fenêtre basculée | Souvent comme vol simple au domicile, avec un plafond ; l’assureur peut réduire s’il y a faute grave |
| Vol avec violence ou menace dans la rue | Souvent compris dans la base, sous le nom de détroussement |
| Sac volé au café, vélo volé devant la gare, sans violence | Seulement avec l’option vol simple à l’extérieur, jusqu’à son plafond |
| Argent liquide | Oui, mais plafonné, souvent à quelques milliers de francs |
| Bijoux et montres | Oui, mais plafonnés hors d’un coffre-fort ; au-delà, une assurance objets de valeur |
| Objets d’un invité volés chez vous | Souvent, jusqu’à un plafond |
| Serrures à changer parce que les clés ont été volées | Souvent, selon le contrat |
La porte non verrouillée mérite une précision. Partir sans fermer à clé ou laisser une fenêtre basculée en votre absence peut être jugé comme une faute grave : l’assureur peut alors réduire sa prestation selon la gravité de la faute (LCA, art. 14). Pour la police comme pour l’assureur, une fenêtre basculée est une fenêtre ouverte.
Le vélo volé a son propre guide : assurance vélo électrique, avec les démarches pas à pas. Les objets volés dans une voiture relèvent aussi de l’option vol simple : voyez vol de voiture ou de moto.
La porte forcée : locataire ou propriétaire ?
- Vous êtes propriétaire : la porte, la serrure et la fenêtre font partie du bâtiment. C’est votre assurance bâtiment qui paie, selon votre contrat, ou votre assurance ménage si elle comprend les dégâts au bâtiment causés par un cambriolage.
- Vous êtes locataire : les dégâts au logement sont d’abord l’affaire du propriétaire. Beaucoup de contrats ménage paient cependant les dégâts causés par l’effraction au logement que vous louez : vérifiez la ligne, elle évite une discussion avec la régie.
- Dans tous les cas, signalez les dégâts à la régie ou au propriétaire sans attendre : vous n’avez pas à remédier vous-même à un défaut qui ne relève pas des menus travaux, mais vous devez le signaler (CO, art. 257g).
Prouver sans facture
L’assureur vous demande de prouver que vous possédiez les objets, et leur valeur. Les factures sont l’idéal, mais rarement complètes. D’autres preuves sont acceptées :
- Des photos sur lesquelles on voit l’objet : une fête, un salon, un selfie avec la montre.
- Les relevés de carte ou de compte qui montrent l’achat, avec le magasin et le montant.
- Les certificats de garantie, les boîtes et les notices, souvent avec le numéro de série.
- Le compte du fabricant : la liste des appareils liés à votre compte Apple, Google ou Samsung indique le modèle et le numéro de série.
- Une estimation pour les bijoux, ou la facture d’une réparation passée.
- Des témoins, pour un objet ancien ou un cadeau.
Le meilleur moment pour préparer ces preuves est avant le sinistre : filmez chaque pièce de votre logement en ouvrant les armoires, une fois par an, et rangez la vidéo dans un stockage en ligne. Cinq minutes suffisent.
Combien vous recevrez
- La valeur à neuf, en général : l’assurance ménage rembourse ce que coûte un objet équivalent neuf, pas sa valeur d’occasion. Certains objets font exception selon le contrat, comme les vêtements ou les appareils au-delà d’un certain âge.
- Moins la franchise de votre contrat.
- Dans la limite de la somme assurée. Si elle est trop basse par rapport à la valeur de tout votre mobilier, l’indemnité est réduite en proportion, même pour un vol partiel (LCA, art. 51a). Notre guide assurance ménage et RC explique comment la fixer.
- Dans la limite des plafonds : argent liquide, bijoux, objets à l’extérieur. Pour des bijoux ou des montres de valeur, voyez notre guide bijoux et montres.
- Si un objet est retrouvé après le paiement, le contrat règle la suite : en général, vous rendez l’indemnité et gardez l’objet, ou vous le laissez à l’assureur.
Éviter le prochain cambriolage
Les cambrioleurs agissent le plus souvent de jour, quand les occupants sont absents, et cherchent l’accès le plus facile. La Prévention suisse de la criminalité recommande quelques gestes gratuits :
- Fermez la porte à clé même pour une courte absence, et fermez les fenêtres et les portes de balcon, y compris celles qu’on laisse basculées.
- Entretenez de bons rapports avec vos voisins, et prévenez-les quand vous partez.
- En hiver, simulez une présence avec une minuterie sur l’éclairage, dès la tombée de la nuit.
- Avant d’acheter une serrure, une porte ou une alarme, demandez conseil à la police : la plupart des polices cantonales ont des conseillers en sécurité.
Ce qu’il faut retenir
- N’entrez pas, appelez le 117, ne touchez à rien, bloquez vos cartes.
- Portez plainte : la violation de domicile et les dégâts ne sont poursuivis que sur plainte, dans les trois mois (CP, art. 31, 144 et 186), et l’assureur demande le rapport de police.
- L’assurance ménage paie le vol avec effraction chez vous, en général à la valeur à neuf, moins la franchise, dans la limite de la somme assurée et des plafonds.
- Hors de chez vous, un vol sans violence n’est couvert qu’avec l’option vol simple ; une porte non verrouillée peut réduire l’indemnité (LCA, art. 14).
- Sans facture : photos, relevés bancaires, garanties, compte du fabricant. Et un inventaire filmé, dès aujourd’hui.
Trois lignes de votre police décident de ce que vous toucherez : la somme assurée, l’option vol simple à l’extérieur et le plafond pour les bijoux et l’argent liquide. Si l’une ne vous convient pas, demandez une offre comparée pour votre assurance ménage.