Assurance vélo électrique : ce qui couvre quoi en Suisse
RC privée, ménage, casco, plaque jaune : quelle assurance paie quand votre vélo électrique est volé, abîmé ou blesse quelqu’un, à 25 comme à 45 km/h.
Publié le
Un vélo électrique qui plafonne à 25 km/h s’assure comme un vélo ordinaire : la RC privée paie les dégâts causés aux autres, l’assurance ménage paie le vol, une casco vélo paie les dommages au vélo lui-même. Au-delà, jusqu’à 45 km/h, la plaque jaune et son assurance RC sont obligatoires. Vos propres blessures relèvent de l’assurance accidents.
Autrement dit, trois ou quatre contrats se partagent les risques, dont deux que vous avez peut-être déjà. Ce guide dit lequel paie dans chaque situation, et où se cachent les trous.
Vélo lent ou vélo rapide : la catégorie décide de tout
Le droit suisse range les vélos électriques parmi les cyclomoteurs, en trois catégories définies par l’ordonnance sur les exigences techniques des véhicules (OETV, art. 18). La catégorie fixe la vitesse permise. Elle décide aussi si une assurance est obligatoire, et laquelle.
| Critère | Vélo électrique lent | Vélo électrique rapide | Vélo cargo lourd |
|---|---|---|---|
| Assistance jusqu’à | 25 km/h | 45 km/h | 25 km/h |
| Puissance maximale | 500 W | 1 000 W | 2 000 W |
| Plaque | Aucune | Jaune, avec vignette annuelle | Jaune, avec vignette annuelle |
| Permis | Catégorie M de 14 à 16 ans, aucun ensuite | Catégorie M au minimum | Catégorie M au minimum |
| Casque | Recommandé | Obligatoire | Recommandé |
| Assurance RC | Facultative, par la RC privée | Obligatoire, liée à la plaque | Obligatoire, liée à la plaque |
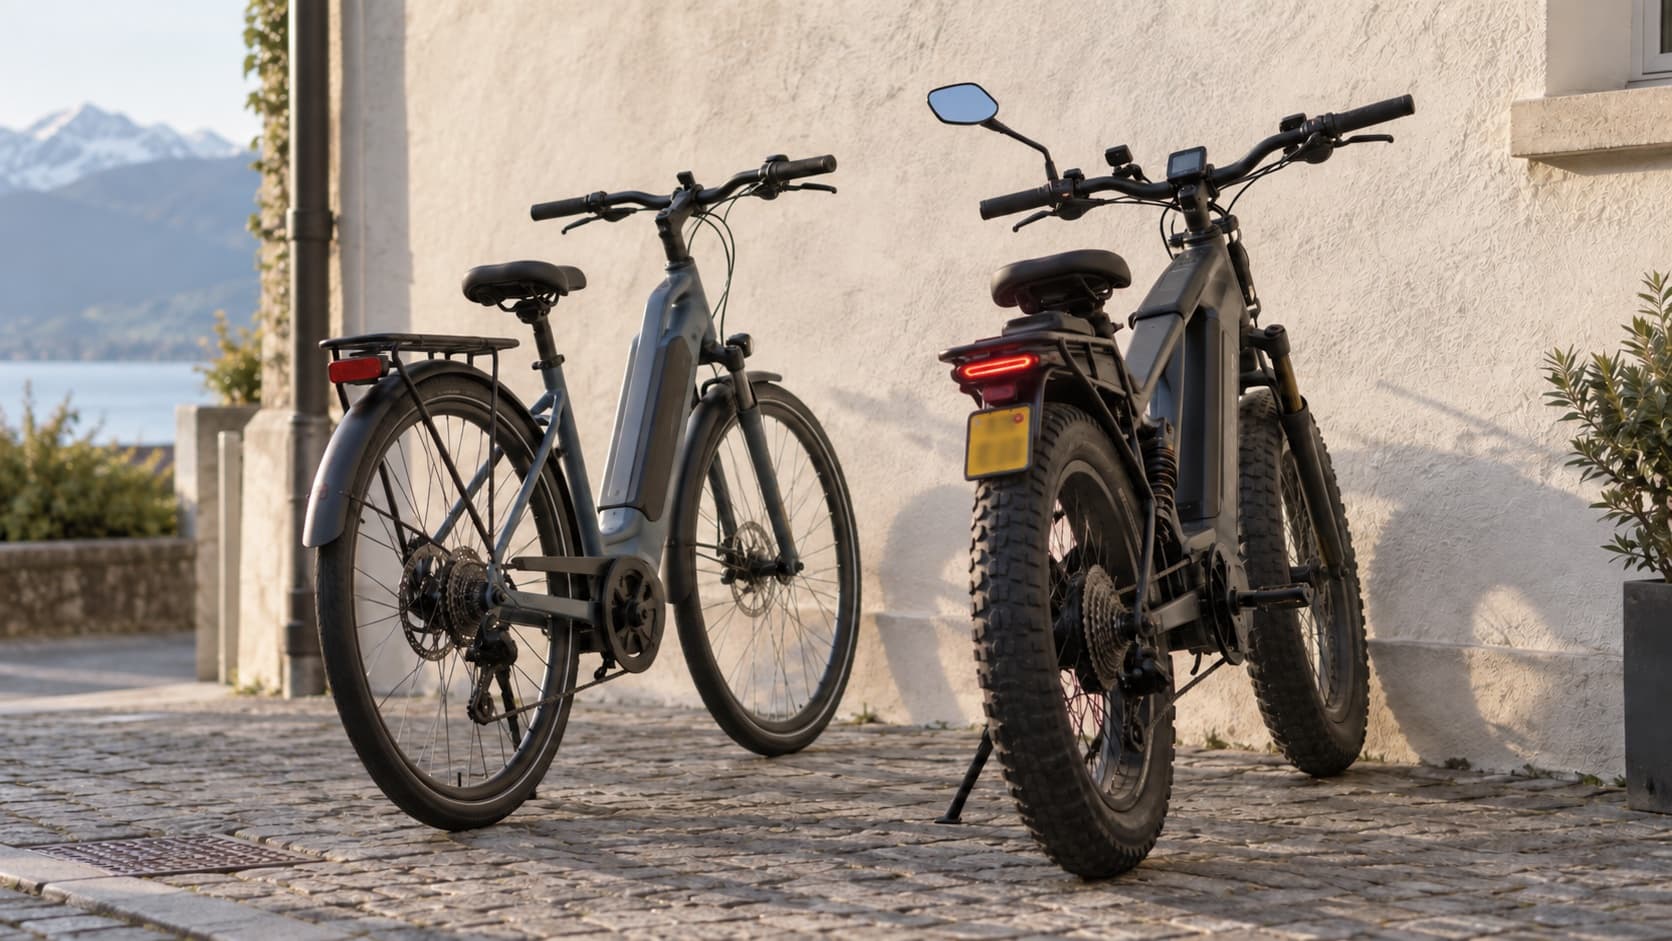
Le moyen le plus simple de savoir où vous en êtes : regarder l’arrière du vélo. Pas de plaque, c’est un vélo lent. Une plaque jaune, c’est un rapide ou un cargo lourd, et il a un permis de circulation à son nom. Le BPA les détaille catégorie par catégorie, et l’Office fédéral des routes (OFROU) les résume.
Vous blessez quelqu’un : qui paie ?
Avec un vélo lent : votre RC privée
Depuis 2012, la vignette vélo n’existe plus : c’est le cycliste qui est assuré. Si vous renversez un piéton sur un trottoir partagé ou rayez une voiture en la dépassant, c’est votre assurance responsabilité civile privée qui indemnise la victime. Selon le contrat, elle couvre aussi les autres membres du ménage, et un vélo emprunté comme le vôtre.
La RC privée n’est pas obligatoire. Sans elle, la victime n’est pas lésée pour autant : le Fonds national de garantie prend en charge les dommages causés par un cycliste non assuré ou inconnu, sur rapport de police. Mais il se retourne ensuite contre le cycliste, qui rembourse de sa poche. Pour une blessure grave, les montants dépassent vite ce qu’un ménage peut payer.
Avec un vélo rapide : l’assurance de la plaque
Un vélo à 45 km/h est traité comme un cyclomoteur à part entière. Il lui faut sa propre assurance RC, attestée par la vignette collée chaque année sur la plaque jaune. Votre RC privée ne s’en charge pas, en règle générale : elle exclut les véhicules soumis à une assurance obligatoire. Le prix de la vignette et de l’assurance dépend du canton et de l’assureur choisi.
Vol : ce que couvre l’assurance ménage, et ce qu’elle laisse de côté
C’est le risque qui inquiète le plus, et celui où les contrats se ressemblent le moins. L’assurance ménage couvre votre vélo comme le reste de votre inventaire. Tout dépend de l’endroit où il disparaît.
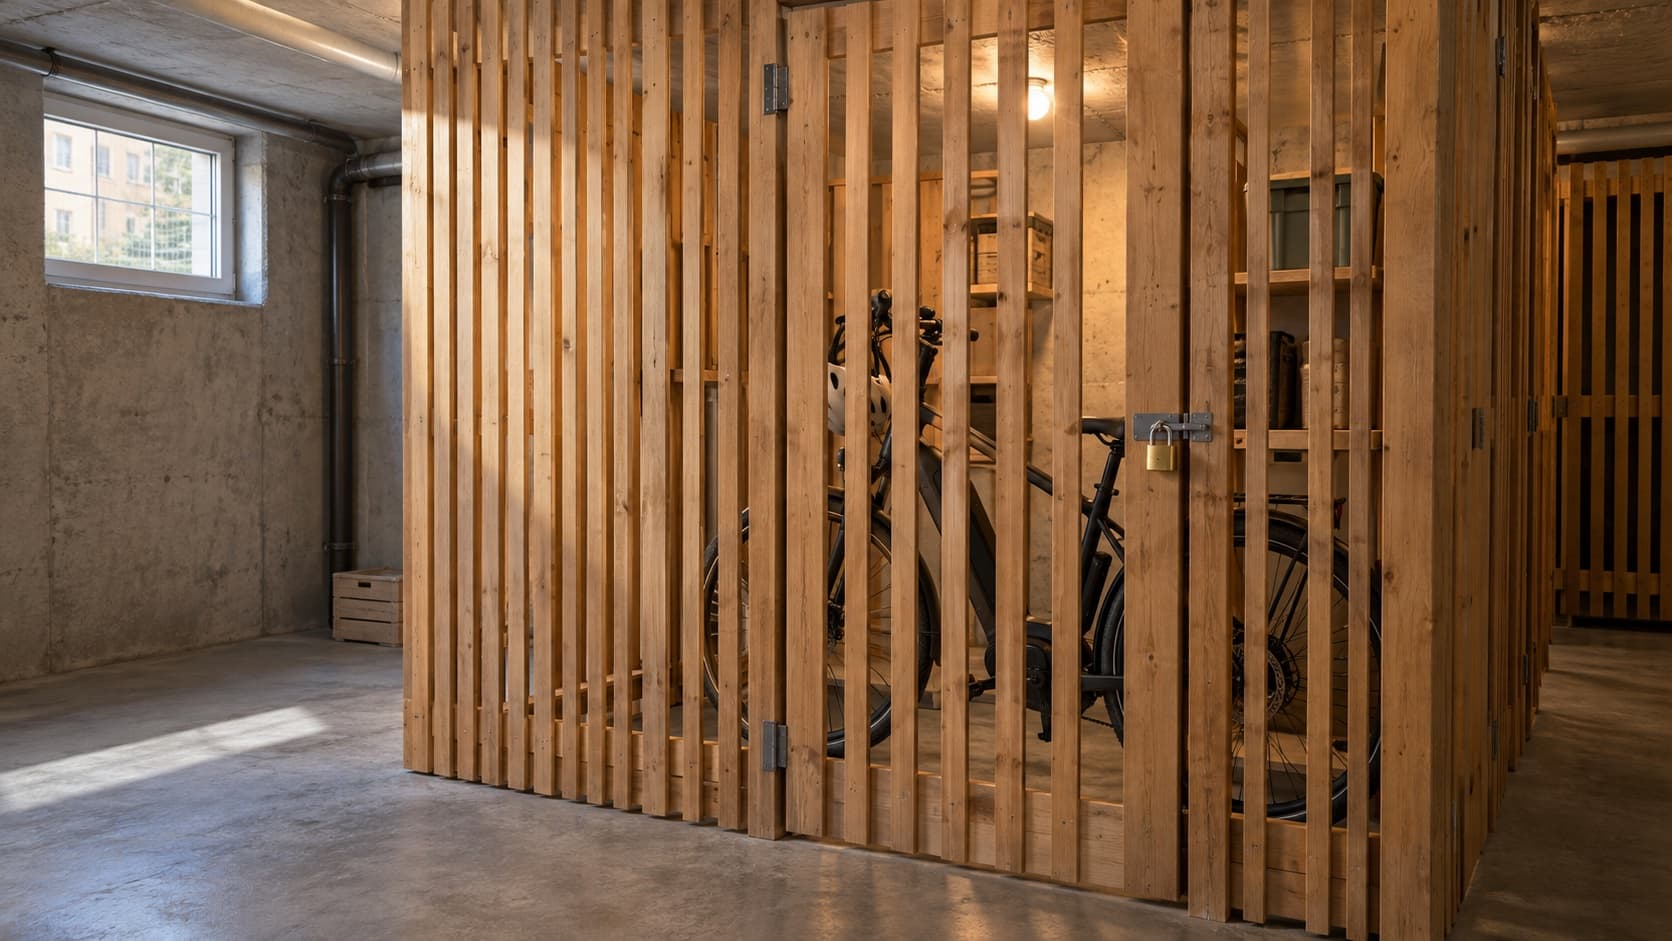
- Chez vous. Volé dans l’appartement, la cave ou le garage fermés à clé, après effraction : c’est le socle de l’assurance ménage. Pas d’option à ajouter.
- Dehors. Volé devant la gare, le bureau ou un magasin, même cadenassé : on parle de vol simple hors domicile. C’est une option, à souscrire en plus, et elle est souvent plafonnée à un montant fixé dans la police.
- En vacances. Le vol simple hors domicile s’applique en principe aussi à l’étranger, selon la zone prévue au contrat. Un vélo volé sur le porte-vélos de la voiture suit la même règle.
Le piège le plus courant tient au plafond. Une option vol simple limitée à quelques milliers de francs laisse à votre charge une bonne partie d’un vélo électrique de milieu de gamme. Vérifiez le chiffre dans vos conditions avant de compter dessus.
La sous-assurance, le second piège
Un vélo électrique à 5 000 francs fait grimper la valeur de votre inventaire. Si la somme d’assurance n’a pas suivi, l’assureur peut réduire l’indemnité en proportion (loi sur le contrat d’assurance, art. 51a). Un exemple de calcul : votre inventaire vaut 80 000 francs, vous l’avez assuré pour 60 000. Vous êtes couvert aux trois quarts. Sur un vélo volé à 5 000 francs, l’assureur peut n’en verser que 3 750.
La correction prend cinq minutes : un message à l’assureur après l’achat pour relever la somme d’assurance. La prime monte un peu. Le trou disparaît.
Chute, batterie, vandalisme : quand une casco vélo vaut la peine
L’assurance ménage paie le vol et l’incendie. Elle ne paie pas, en principe, le cadre fissuré après une chute sur une route mouillée. Ni le dérailleur arraché par un inconnu. Pour ces dommages au vélo lui-même, il faut une casco vélo, que les assureurs vendent seule ou comme module de l’assurance ménage, parfois sous le nom d’assurance objets de valeur.
Selon le contrat, elle couvre la chute et l’accident sans tiers responsable, le vandalisme, les dommages électriques comme un court-circuit de la batterie et souvent le vol. Certaines ajoutent un dépannage et le transport jusqu’à l’atelier. Deux points font la différence entre deux offres :
- La valeur remboursée. Valeur à neuf pendant les premières années, puis valeur actuelle : le nombre d’années varie d’un assureur à l’autre, et c’est lui qui compte sur un vélo qui perd vite de sa valeur.
- Les exclusions. L’usure n’est jamais un sinistre : une batterie qui perd de sa capacité au fil des charges ne sera pas remplacée. Les défauts de fabrication relèvent de la garantie du vendeur.
Notre avis : une casco vélo se justifie quand le vélo est récent et cher, surtout s’il passe ses journées devant la gare. Un contrat de leasing ou de crédit l’exige parfois, et la question est alors réglée. Pour un vélo de quelques années qui reste au garage la nuit, l’assurance ménage avec l’option vol simple suffit le plus souvent. Posez-vous une question : si le vélo disparaissait demain, pourriez-vous le remplacer sans y réfléchir ? Si la réponse est non, assurez-le.
Et vos propres blessures ?
Aucune assurance vélo ne les couvre. Elles relèvent de l’assurance accidents, et celle-ci dépend de votre situation professionnelle.
- Salarié à 8 heures par semaine ou plus. L’assurance accidents de l’employeur couvre aussi les accidents non professionnels (OLAA, art. 13). Elle paie les soins sans franchise, et 80 % du salaire dès le troisième jour d’arrêt (LAA, art. 16 et 17).
- Salarié à moins de 8 heures, indépendant, étudiant, retraité. L’assurance maladie prend le relais pour les soins (LAMal, art. 1a), avec franchise et quote-part. Elle ne verse aucun revenu pendant l’arrêt.
Le second cas est celui qui surprend. Un indépendant qui se casse le poignet en allant voir un client à vélo électrique paie une part de ses soins, et ne touche rien pendant son arrêt. Une assurance perte de gain comble ce vide, à vélo comme ailleurs.
Quelle assurance pour quelle situation ?
| Situation | Assurance qui intervient |
|---|---|
| Vélo lent : vous renversez un piéton | RC privée |
| Vélo rapide : vous heurtez une voiture | RC du véhicule (plaque jaune) |
| Vélo volé dans la cave fermée à clé | Assurance ménage |
| Vélo cadenassé volé devant la gare | Assurance ménage, option vol simple hors domicile |
| Chute seul, cadre fissuré | Casco vélo |
| Batterie détruite par un court-circuit | Casco vélo, selon le contrat |
| Batterie usée après quatre ans | Aucune : c’est de l’usure |
| Vous vous cassez le poignet | Assurance accidents de l’employeur, sinon assurance maladie |
| Le vendeur refuse de reprendre un moteur défectueux | Protection juridique |
La dernière ligne n’est pas un détail. Un litige sur une batterie ou un moteur à plusieurs centaines de francs se règle rarement par un simple courriel. Une protection juridique prend en charge les démarches contre le vendeur ou l’atelier.
Avant de signer : cinq points à vérifier
- La catégorie de votre vélo, sur la fiche technique ou le permis de circulation. Elle décide de l’assurance RC.
- Le plafond de l’option vol simple hors domicile, comparé au prix d’achat du vélo.
- La somme d’assurance de votre ménage, relevée après l’achat.
- La durée de la valeur à neuf en casco, et la règle de calcul ensuite.
- Les conditions antivol : certains contrats exigent que le vélo soit attaché à un point fixe, avec un antivol d’un type donné.
Vélo volé : que faire ?
Déposez plainte, puis annoncez le vol à votre assureur. Sans plainte, l’assureur refuse en principe de payer. Dans l’ordre :
- Déposez plainte à la police, au poste ou en ligne sur Suisse ePolice, le poste de police en ligne des cantons qui y participent : il accepte les vols de vélos et de vélomoteurs. Donnez le numéro de cadre, la marque, le modèle et la couleur, et gardez la confirmation de la plainte.
- Annoncez le vol à votre assureur dans les jours qui suivent : à l’assurance ménage s’il a disparu chez vous, ou dehors si vous avez l’option vol simple hors domicile ; à la casco vélo si vous en avez une. Joignez la plainte, la facture et les photos.
- Gardez les clés de l’antivol. Si votre contrat exige que le vélo soit attaché, l’assureur peut vous les demander pour le vérifier.
- Vélo rapide à plaque jaune : la plaque est partie avec lui. Mentionnez-la dans la plainte, et demandez au service des automobiles de votre canton comment la remplacer.
- Vélo en leasing ou à crédit : prévenez aussi la société de leasing ou le prêteur, à qui le vélo appartient encore.
Seule la batterie a disparu ? La démarche est la même : plainte, puis déclaration. Une batterie coûte souvent plusieurs centaines de francs : vérifiez dans votre police qu’un vol de pièces hors domicile est couvert, et jusqu’à quel plafond.
Ce que vous recevrez dépend de deux chiffres vus plus haut : le plafond de l’option vol simple et la somme d’assurance de votre ménage. La franchise du contrat est déduite.
Pour être prêt le jour venu, gardez dès aujourd’hui la facture, le numéro de cadre, deux photos du vélo et le double des clés de l’antivol. Ce sont les quatre pièces que l’assureur demande après un vol, et la facture est souvent introuvable le jour où on en a besoin.
Accident : les bons réflexes
- Avec un tiers : notez son nom et ses coordonnées, photographiez les lieux, appelez la police s’il y a des blessés.
- Annoncez le sinistre à votre assureur dans les jours qui suivent, avec les pièces.
- Ne faites pas réparer le vélo avant l’accord de l’assureur, sauf pour rentrer chez vous.
Ce qu’il faut retenir
- Vélo lent (25 km/h, sans plaque) : RC privée pour les dégâts aux autres, assurance ménage pour le vol, casco vélo pour les dommages au vélo.
- Vélo rapide ou cargo lourd (plaque jaune) : RC obligatoire liée à la plaque, et une couverture vol à vérifier, car tous les contrats ménage ne la prévoient pas.
- Le vol devant la gare n’est couvert qu’avec l’option vol simple hors domicile, et jusqu’à son plafond.
- Vélo volé : plainte à la police d’abord, au poste ou sur Suisse ePolice, puis déclaration à l’assureur avec la facture et les photos.
- Un vélo cher mal déclaré dans la somme d’assurance peut être remboursé en partie seulement.
- Vos blessures : l’assurance accidents de l’employeur dès 8 heures par semaine, sinon l’assurance maladie, sans revenu de remplacement.
Si vous ne faites qu’une chose après avoir lu ceci, ouvrez votre police ménage et cherchez deux chiffres : la somme d’assurance et le plafond du vol simple hors domicile. Dans la plupart des cas, c’est là que se trouve le trou, et il se comble d’un seul avenant, sans nouvelle assurance.