

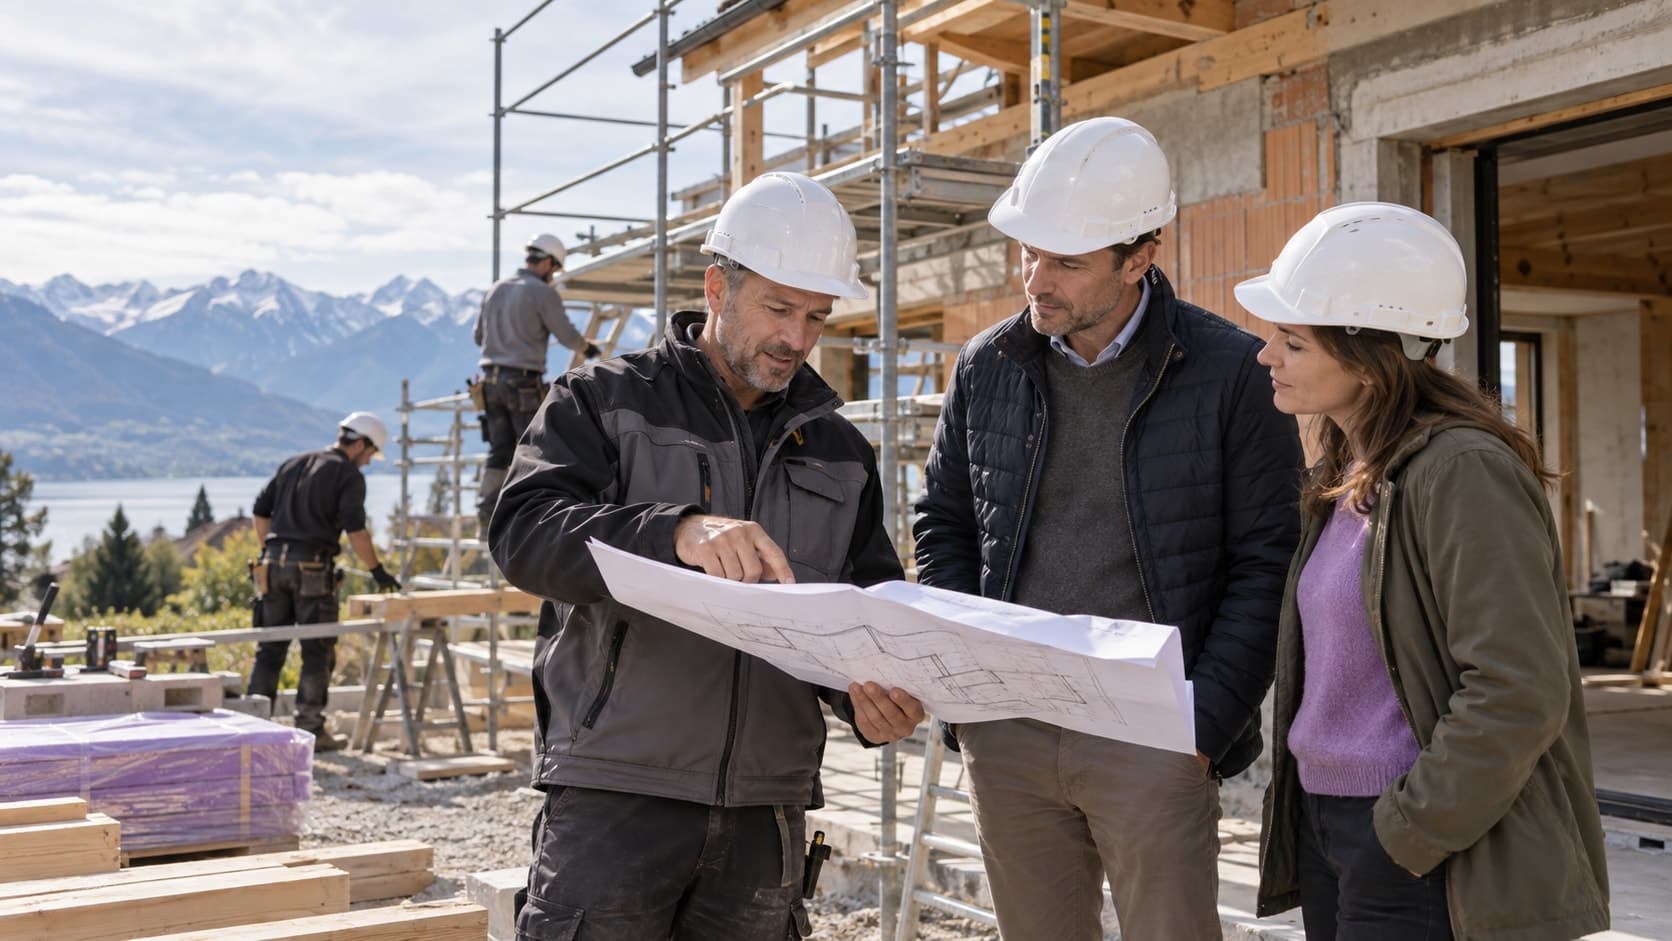
Bâtiment
Construire ou rénover : les assurances du chantier, et après
RC du maître d’ouvrage, assurance travaux, défauts à signaler, hypothèque des artisans : ce qu’il faut prévoir avant le premier coup de pioche.
Découvrir l’assurance bâtimentDans cet article
Avant de construire ou de rénover, deux assurances se concluent pour la durée du chantier : la RC du maître d’ouvrage, qui paie les dégâts causés aux voisins et aux passants, et l’assurance travaux de construction, qui paie les dommages à l’ouvrage en cours. Annoncez aussi le chantier à votre assureur bâtiment, et faites mettre à jour la valeur d’assurance à la fin des travaux. Après la réception, vous avez 60 jours pour signaler les défauts d’un ouvrage immobilier (CO, art. 367).
Ce guide dit ce que vous risquez comme maître d’ouvrage, les assurances du chantier, puis les règles qui protègent votre argent après les travaux : défauts, délais, hypothèque des artisans. Les règles citées viennent du code civil (CC) et du code des obligations (CO), consultés en octobre 2026.
Ce que vous risquez comme maître d’ouvrage
Le propriétaire qui fait construire ou rénover répond des dommages que ses travaux causent aux voisins, même s’il n’a commis aucune faute et même si c’est l’entreprise qui a mal travaillé (CC, art. 679 et 684). Fissures dans la maison voisine après un terrassement, tassement de terrain, vibrations, eau déviée, poussière : le voisin s’adresse à vous, et vous vous retournez ensuite contre l’entreprise.
Les deux assurances du chantier
| RC du maître d’ouvrage | Assurance travaux de construction | |
|---|---|---|
| Ce qu’elle paie | Les dommages causés aux autres par les travaux : fissures chez le voisin, passant blessé, conduite arrachée | Les dommages à votre ouvrage en cours : effondrement, dégâts accidentels, vol d’éléments déjà posés, vandalisme |
| Pourquoi | Votre responsabilité de propriétaire foncier ne demande pas de faute | L’assurance bâtiment ne couvre en général pas ces dommages pendant le chantier |
| Quand la conclure | Avant le premier coup de pioche | Avant le début des travaux |
| Durée | Le chantier, souvent avec une marge pour les retards | Le chantier, souvent prolongé de quelques mois |
- Pour de petits travaux, comme repeindre ou changer une cuisine, votre RC privée suffit souvent : vérifiez jusqu’à quel montant de travaux elle couvre votre responsabilité de maître d’ouvrage.
- Pour une construction, une extension, une surélévation ou des travaux sur la structure, concluez une RC du maître d’ouvrage dédiée, surtout s’il y a un terrassement près d’autres bâtiments.
- Faites un constat de l’état des bâtiments voisins avant le début des travaux, avec photos : c’est la meilleure défense contre une fissure qui existait déjà.
Le bâtiment pendant et après le chantier
- Annoncez le chantier à votre assureur bâtiment ou à l’établissement cantonal avant le début : selon le canton, le feu et les éléments naturels pendant les travaux relèvent de lui ou de l’assurance travaux.
- Faites mettre à jour la valeur d’assurance à la fin des travaux : une extension, une cuisine neuve, des panneaux solaires ou une pompe à chaleur augmentent la valeur à reconstruire. Sans mise à jour, l’indemnité peut être réduite en proportion.
- Ajoutez les compléments utiles : dégâts d’eau du bâtiment, installations techniques. Notre guide acheter un logement les détaille.
Après la réception : les défauts et les délais
- Vérifiez l’ouvrage à la réception, avec l’entreprise, et notez les défauts visibles dans un procès-verbal.
- Signalez les défauts dans les 60 jours pour un ouvrage immobilier ; une convention qui fixerait un délai plus court est nulle (CO, art. 367). Un défaut caché se signale dès qu’il apparaît (CO, art. 370).
- Agissez dans les cinq ans : les droits du maître d’ouvrage pour les défauts d’un ouvrage immobilier se prescrivent par cinq ans dès la réception (CO, art. 371). Beaucoup de contrats renvoient en plus à la norme SIA 118, qui a ses propres règles.
L’hypothèque des artisans : ne pas payer deux fois
Un artisan ou un sous-traitant qui a travaillé sur votre bâtiment peut faire inscrire une hypothèque légale sur votre immeuble pour être payé, même si son débiteur est l’entreprise générale et non vous (CC, art. 837). Il doit obtenir l’inscription au plus tard dans les quatre mois qui suivent l’achèvement des travaux (CC, art. 839).
Le risque : vous payez l’entreprise générale, elle ne paie pas son sous-traitant, et celui-ci se paie sur votre immeuble. Pour l’éviter, payez par étapes contre des quittances des sous-traitants, ou exigez une garantie bancaire de l’entreprise.
Les assurances des entreprises que vous engagez
Vos assurances ne remplacent pas celles des entreprises. Avant de signer, demandez à chaque entreprise une attestation de RC d’entreprise en cours, avec la somme assurée : si un ouvrier perce une conduite ou blesse un passant, c’est d’abord elle qui répond. Vérifiez aussi que la RC couvre les dommages aux ouvrages en cours de travaux, souvent exclus ou limités.
| Risque | Assuré par |
|---|---|
| Dégâts aux voisins causés par les travaux | Vous, maître d’ouvrage, puis recours contre l’entreprise fautive |
| Dégâts causés par la faute d’un ouvrier | La RC de l’entreprise |
| Ouvriers blessés | L’assurance accidents de leur employeur, souvent la Suva |
| Ouvrage en cours endommagé | L’assurance travaux de construction |
| Malfaçon découverte après coup | La garantie de l’entreprise, pas son assurance |
Avec une entreprise générale, un seul interlocuteur répond de tout l’ouvrage, mais le risque de l’hypothèque des sous-traitants demeure. Avec des artisans séparés, chacun répond de son lot, et vous coordonnez. Les assurances propres aux métiers du bâtiment sont dans notre guide artisan et entreprise du bâtiment.
Si vous faites les travaux vous-même, ou avec des amis
- Vos propres blessures relèvent de votre assurance accidents ou de votre caisse maladie.
- Des amis qui aident gratuitement sont couverts par leur propre assurance accidents ou caisse maladie s’ils se blessent.
- Si vous payez quelqu’un pour travailler, vous devenez son employeur : l’assurance accidents est obligatoire dès la première heure. Notre guide femme de ménage ou nounou explique les règles, qui valent aussi pour un aide de chantier.
Le voisin se plaint de fissures : que faire ?
Constatez les dégâts avec lui, photos datées à l’appui, et comparez avec le constat fait avant le chantier. Annoncez le cas à votre RC du maître d’ouvrage, ou à votre RC privée pour de petits travaux, et prévenez l’entreprise. Ne reconnaissez aucune responsabilité par écrit avant d’avoir parlé à votre assureur.
Ce qu’il faut retenir
- Le maître d’ouvrage répond des dégâts causés aux voisins par ses travaux, même sans faute (CC, art. 679) : RC du maître d’ouvrage avant le premier coup de pioche.
- L’assurance travaux paie les dommages à l’ouvrage en cours ; annoncez le chantier à votre assureur bâtiment.
- À la fin des travaux, faites mettre à jour la valeur d’assurance du bâtiment.
- Défauts d’un ouvrage immobilier : 60 jours pour les signaler (CO, art. 367), cinq ans pour agir (CO, art. 371).
- Hypothèque des artisans : jusqu’à quatre mois après la fin des travaux (CC, art. 839) ; payez contre quittances.
Avant le début du chantier, faites le point sur votre assurance bâtiment et ses compléments : demandez une offre comparée pour votre assurance bâtiment. Votre responsabilité de propriétaire après les travaux est expliquée dans notre guide RC d’immeuble.
À lire ensuite
RC d’immeuble : qui en a besoin, et quand la RC privée suffit
Tuile tombée, trottoir verglacé, arbre chez le voisin : ce que vous devez comme propriétaire, et quand la RC privée ne suffit plus.
Acheter un logement : les assurances à prévoir, dans l’ordre
Maison ou PPE : l’assurance bâtiment, le contrat du vendeur, la RC du propriétaire, les dégâts d’eau, le ménage et la prévoyance, dans l’ordre.
Grêle, tempête, inondation : qui paie la maison et les biens ?
Toit, stores, meubles, voiture, jardin, arbre tombé : quelle assurance paie après la grêle, la tempête ou l’inondation, et avec quelle franchise.