

Casco
Collision avec un animal : que faire et qui paie ?
Chevreuil, sanglier, chien : police à avertir, réflexes sur place, casco partielle, manœuvre d’évitement et responsabilité du détenteur.
Découvrir l’assurance autoDans cet article
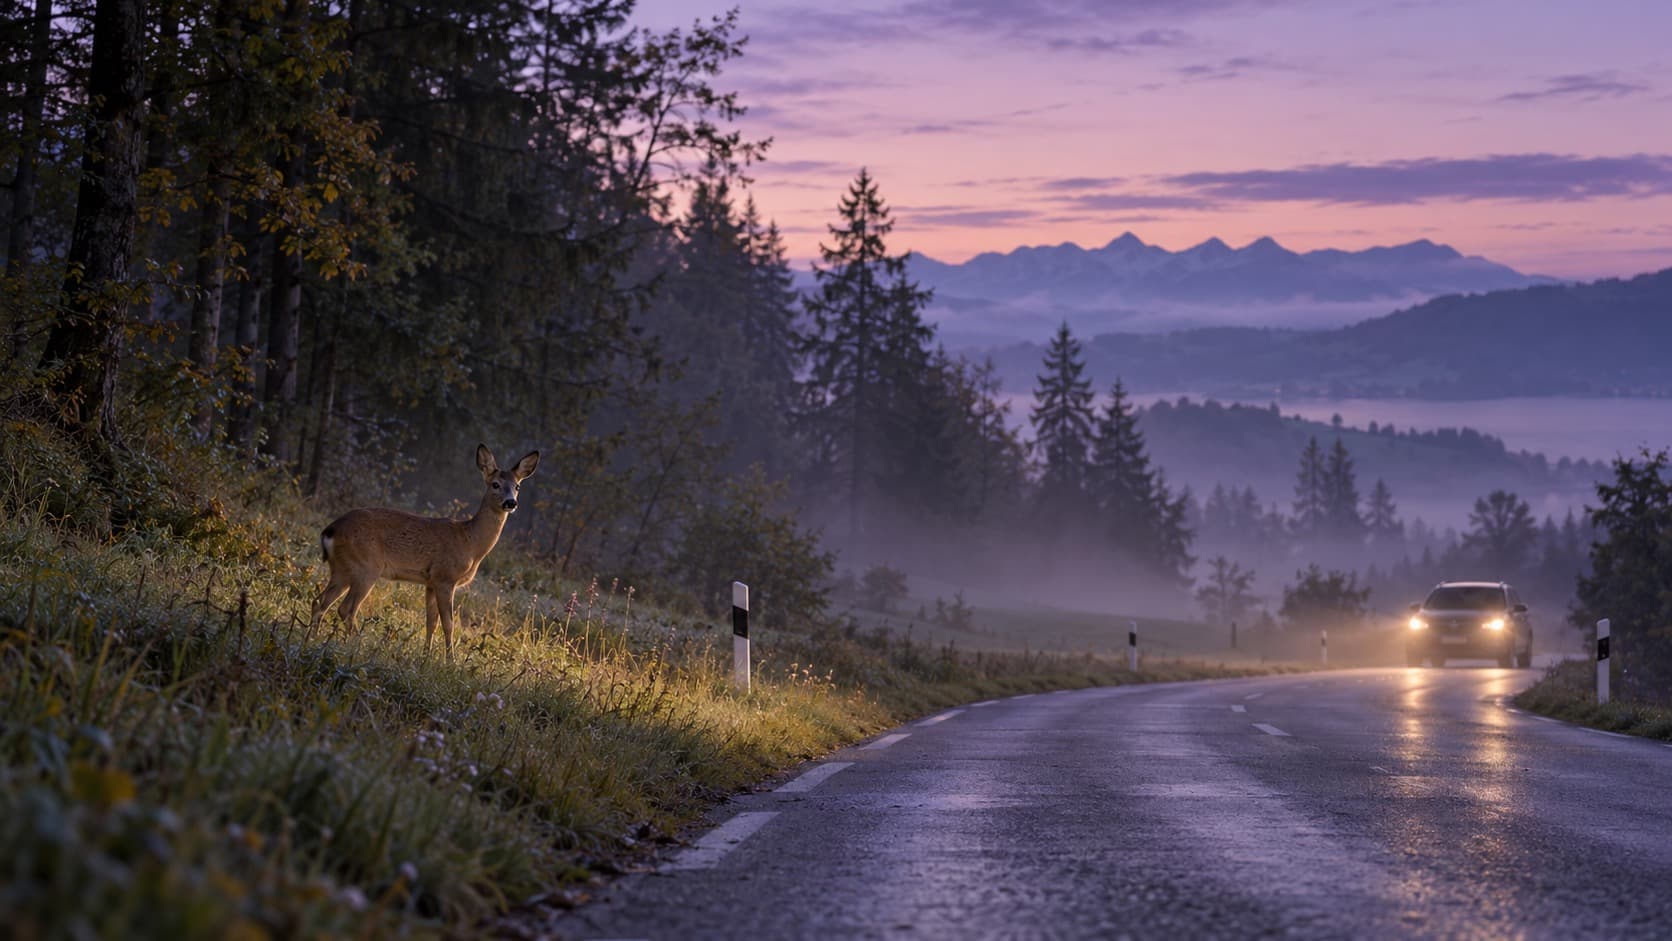
Après une collision avec un animal sauvage, comme un chevreuil ou un sanglier, vous devez vous arrêter, sécuriser les lieux et avertir immédiatement la police au 117, même si l’animal s’est enfui : la police fait intervenir le garde-faune, qui recherche l’animal blessé. Les dégâts à votre voiture sont payés par la casco partielle, selon le contrat, et un tel sinistre n’a en général pas d’effet sur votre bonus. En revanche, si vous percutez un arbre ou une glissière en évitant l’animal, sans le toucher, c’est une collision, couverte seulement par la casco complète. Si l’animal est un chien ou un autre animal domestique, son détenteur peut être responsable.
Ce guide explique ce que dit la loi, les bons réflexes sur place, qui paie selon l’animal et votre couverture, le cas de la manœuvre d’évitement, et comment réduire le risque, avec des exemples et les questions fréquentes. Les règles citées viennent de la loi sur la circulation routière (LCR), du code des obligations (CO), de la loi sur le contrat d’assurance (LCA) et des conditions générales de deux grands assureurs suisses (éditions 2024), consultées en octobre 2026.
Un risque fréquent, surtout en automne
Selon la Protection suisse des animaux, environ 20 000 accidents impliquant des animaux sauvages sont signalés chaque année en Suisse, et le nombre réel est plus élevé. Les collisions augmentent en automne, quand le passage à l’heure d’hiver fait coïncider le trafic des pendulaires avec les heures où le gibier se déplace, à l’aube et au crépuscule.
Ce que dit la loi
Après un accident, toutes les personnes impliquées doivent s’arrêter et assurer la sécurité de la circulation (LCR, art. 51). Après une collision avec un animal sauvage, il faut avertir immédiatement la police, qui fait intervenir le garde-faune ou le garde-chasse. Selon un grand assureur suisse, cette obligation vaut aussi pour les grands oiseaux et les petits mammifères comme les castors ou les fouines, mais pas pour les hérissons ni les chauves-souris. Ne pas avertir la police peut être sanctionné, y compris au titre de la protection des animaux, puisqu’un animal blessé non recherché souffre parfois longtemps.
Sur place : les bons réflexes
- Arrêtez-vous dès que c’est possible sans danger, allumez les feux de détresse, enfilez un gilet si vous en avez un et posez le triangle.
- Appelez la police au 117, même si l’animal s’est enfui ou semble mort, et indiquez l’endroit exact.
- N’approchez pas l’animal blessé : un chevreuil ou un sanglier blessé peut se débattre violemment. Ne le poursuivez pas.
- Marquez l’endroit où l’animal est parti, si vous pouvez le faire sans danger : cela aide le garde-faune.
- Photographiez les dégâts de la voiture et les traces : poils, sang, empreintes.
- Demandez l’attestation de la police ou du garde-faune : l’assureur la demande en général pour prouver la collision.
- Vérifiez la voiture avant de repartir : phares, radiateur, fuites. En cas de doute, faites-la remorquer.
Qui paie ?
| Situation | RC seule | Casco partielle | Casco complète |
|---|---|---|---|
| Collision avec un animal sauvage | Vous | L’assureur, moins la franchise éventuelle | L’assureur, au titre de la casco partielle incluse |
| Collision avec un animal domestique ou de rente | Le détenteur de l’animal, s’il est responsable ; sinon vous | L’assureur si le contrat couvre tous les animaux ; sinon le détenteur ou vous | L’assureur, puis recours éventuel contre le détenteur |
| Sortie de route en évitant un animal, sans le toucher | Vous | Vous, en général | L’assureur, au titre de la collision |
| Blessures des passagers | En principe la RC de votre voiture (LCR, art. 58) ; vos propres blessures relèvent de votre assurance accidents ou de votre caisse maladie | Idem | Idem |
- Animaux sauvages ou tous les animaux : vérifiez si votre contrat couvre seulement le gibier ou toutes les collisions avec des animaux, domestiques compris.
- Le bonus : un sinistre de casco partielle n’a en général pas d’effet sur votre degré de bonus. Une sortie de route payée par la casco complète, si.
- La franchise de la casco partielle s’applique selon le contrat.
- Sans attestation, l’assureur peut avoir du mal à distinguer une collision avec un animal d’une simple sortie de route : d’où l’importance d’appeler la police.
Freiner ou éviter ?
Quand un animal surgit, le réflexe est de donner un coup de volant. Or une sortie de route ou un choc contre un arbre peut être plus dangereux qu’une collision avec un chevreuil, et ce dommage relève de la collision, donc de la casco complète. Quelques réflexes réduisent le risque :
- Freinez fort en gardant la trajectoire, et tenez fermement le volant.
- Klaxonnez pour effrayer l’animal, et passez en feux de croisement : les feux de route éblouissent l’animal, qui reste figé.
- Attendez-vous à d’autres animaux : les chevreuils et les sangliers se déplacent souvent en groupe.
- N’évitez que si c’est sans danger, par exemple sur une route large et dégagée, à faible vitesse.
Le cas des animaux domestiques
Si vous heurtez un chien, un chat, un cheval ou une vache, la situation est différente. Le détenteur d’un animal répond des dommages qu’il cause, à moins de prouver qu’il l’a gardé et surveillé avec toute l’attention commandée par les circonstances (CO, art. 56). Un chien qui court sur la route sans laisse ou une vache échappée d’un pâturage mal clôturé peuvent donc engager la responsabilité de leur détenteur, et son assurance responsabilité civile privée ou agricole peut alors payer vos dégâts. La responsabilité peut aussi être partagée, selon votre vitesse et les circonstances.
- Arrêtez-vous et cherchez le détenteur ; à défaut, avertissez la police.
- Pour un chat comme pour un chien, l’animal a un détenteur : avertissez-le tout de suite et, si vous ne le trouvez pas, la police (LCR, art. 51, al. 3). Un vétérinaire peut lire sa puce électronique pour retrouver le propriétaire.
- Notez l’identité du détenteur et son assurance, et faites un constat si possible.
Réduire le risque
- Respectez le signal « passage de gibier » : ralentissez et regardez les bords de la route.
- Soyez vigilant à l’aube et au crépuscule, surtout en automne et au printemps, en bordure de forêt et de champs.
- Adaptez votre vitesse la nuit : à vitesse réduite, la distance de freinage diminue fortement.
- Regardez les bas-côtés : les yeux d’un animal reflètent la lumière des phares.
Cas particuliers
- Un oiseau contre le pare-brise : si la vitre est fissurée, c’est en général un sinistre de bris de glace. Voir notre guide pare-brise et bris de glace.
- Un animal mort sur la chaussée que vous n’avez pas heurté : ne vous arrêtez pas sur une route rapide, et signalez-le à la police s’il présente un danger.
- Sur l’autoroute, ne sortez du véhicule que si c’est indispensable, derrière la glissière, et appelez la police.
- À l’étranger, les règles locales s’appliquent ; prévenez la police du pays et votre assureur, et gardez l’attestation.
- Avec une voiture de location, prévenez aussi le loueur : l’assurance du véhicule de location s’applique, selon le contrat.
Trois situations
Ces situations sont fictives ; les montants sont supposés.
- Un chevreuil à l’aube. Claire heurte un chevreuil qui s’enfuit. Elle appelle la police, qui envoie le garde-faune et lui remet une attestation. Sa casco partielle paie les 3 200 francs de pare-chocs et de phare, moins une franchise de 200 francs ; son bonus ne bouge pas.
- L’évitement. Pour éviter un renard, Hugo donne un coup de volant et heurte une glissière. Il n’a pas touché l’animal : c’est une collision. Sa casco complète paie, moins la franchise de 1 000 francs, et sa prime remonte l’année suivante. Avec une casco partielle seulement, les dégâts auraient été pour lui.
- Un chien échappé. Lina percute un chien qui traverse en courant, sans laisse. Le détenteur est identifié : son assurance RC privée paie la réparation, avec une part de responsabilité discutée selon la vitesse de Lina.
Questions fréquentes
Dois-je appeler la police si l’animal s’est enfui ?
Oui. L’animal est peut-être gravement blessé, et le garde-faune doit pouvoir le rechercher. L’attestation de la police sert aussi à votre assureur.
Puis-je garder l’animal mort ?
Non. Laissez-le sur place : le garde-faune ou le garde-chasse, prévenu par la police, s’en charge.
Ma prime augmente-t-elle après un chevreuil ?
En général non, si c’est la casco partielle qui paie. Si les dégâts viennent d’une manœuvre d’évitement payée par la casco complète, la prime remonte en principe.
Et à moto ?
Les mêmes obligations s’appliquent. Les dégâts à la moto relèvent de la casco partielle selon le contrat, et vos blessures de votre assurance accidents ou de votre caisse maladie. Voir notre guide accident de moto.
Pour aller plus loin
- Assurance casco : ce qu’elle couvre et ce qu’elle coûte.
- Martre dans la voiture : dégâts, assurance et prévention.
- Sinistre auto : comment se passe l’indemnisation.
- Accident de ma faute : ce que paie l’assurance.
- Sinistres et prime : ce qui fait monter le prix.
Ce qu’il faut retenir
- Après une collision avec un animal sauvage, arrêtez-vous et appelez le 117, même s’il s’est enfui.
- N’approchez pas l’animal blessé, et laissez l’animal tué sur place.
- La casco partielle paie en général les dégâts, sans effet sur le bonus ; vérifiez si elle couvre tous les animaux.
- Un dommage causé en évitant l’animal relève de la collision, donc de la casco complète.
- Pour un animal domestique, son détenteur peut être responsable.
Une collision avec un animal montre vite ce que couvre vraiment un contrat : animaux sauvages ou tous les animaux, franchise, casco complète. Notre page assurance auto vous permet de comparer les couvertures et de demander une offre, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Garage partenaire de l’assureur : avantages et limites
Franchise réduite ou supplémentaire, garantie, voiture de remplacement, prime plus basse, libre choix : ce que changent les réseaux de garages.
Faire réparer sa voiture ou toucher l’argent : que choisir ?
Indemnité sans réparation, TVA, sécurité, revente, leasing, prochain sinistre : comment décider entre réparer et encaisser après un sinistre auto.
Objets volés dans la voiture : quelle assurance paie ?
Sac volé dans la voiture, bagages abîmés dans un accident, ordinateur, objets de valeur : assurance ménage, option objets transportés ou RC, qui paie quoi.