

Moto
Accident de moto en Suisse : que faire et qui paie ?
Sécuriser, secourir, police, constat, assureur : que faire après un accident de moto, qui paie vos blessures et votre moto, et ce que change l’équipement.
Découvrir l’assurance motoDans cet article
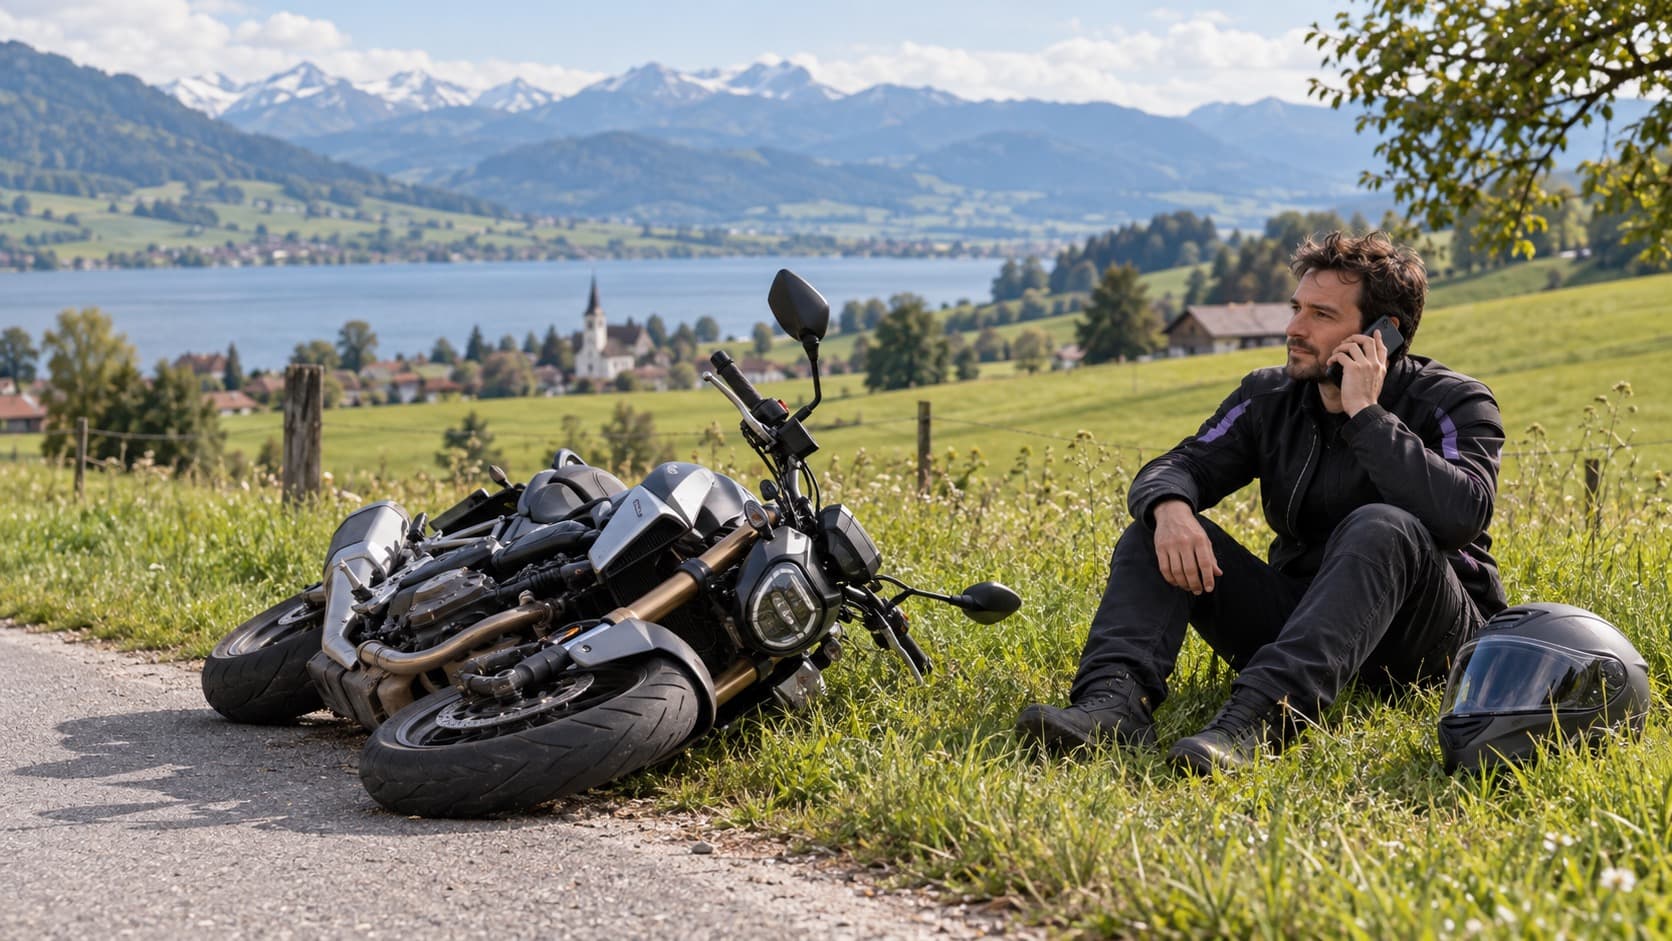
Après un accident de moto, sécurisez les lieux, appelez les secours et la police s’il y a un blessé, et ne retirez pas le casque d’un motard blessé sauf si c’est indispensable pour le faire respirer. Ensuite, la règle est la même que pour une voiture : la responsabilité civile (RC) du responsable paie les dommages des autres. Vos propres blessures sont payées par votre assurance accidents ou votre caisse maladie, puis par la RC de l’autre s’il est responsable ; votre moto, par la RC de l’autre ou par votre casco complète si la chute vient de vous. À moto, deux points comptent plus qu’ailleurs : la chute sans autre véhicule, et votre équipement.
Ce guide suit l’ordre des choses : les réflexes sur place, vos blessures, votre moto, les accidents sans autre véhicule, l’équipement, l’effet sur la prime et les cas particuliers, avec des exemples. Les règles citées viennent de la loi sur la circulation routière (LCR), du code des obligations (CO), de la loi sur l’assurance-accidents (LAA) et de la loi sur le contrat d’assurance (LCA), consultées en octobre 2026.
Les réflexes sur place
- Sécurisez les lieux : feux de détresse si votre moto en a, gilet et triangle si vous en avez, et éloignez-vous de la chaussée si vous le pouvez.
- Appelez les secours au 144 s’il y a un blessé, et la police au 117. La police est obligatoire dès qu’une blessure est plus que superficielle.
- Ne retirez pas le casque d’un motard blessé, sauf si c’est indispensable pour le faire respirer : un mouvement du cou peut aggraver une blessure. Suivez les consignes des secours au téléphone.
- Photographiez la moto, les véhicules, leur position, les traces, la chaussée (gravillons, huile, nids-de-poule) et la signalisation.
- Notez les témoins et, s’il y a un autre véhicule, remplissez un constat européen d’accident.
- Faites-vous examiner même si vous vous sentez bien : l’adrénaline masque souvent les blessures.
Qui paie quoi ?
| Dommage | Qui paie |
|---|---|
| Vos blessures | Votre assurance accidents si vous êtes salarié au moins huit heures par semaine chez le même employeur, sinon votre caisse maladie ; puis la RC de l’autre s’il est responsable |
| Votre perte de salaire | L’assurance accidents de votre employeur, si vous êtes salarié ; la RC de l’autre pour le reste, s’il est responsable |
| Votre moto, si l’autre est responsable | La RC de l’autre conducteur |
| Votre moto, si la chute vient de vous | Votre casco complète, si vous en avez une ; sinon vous |
| Votre passager blessé | La RC de votre moto, en principe |
| Votre équipement abîmé | La RC de l’autre s’il est responsable ; sinon une option équipement de votre assurance |
| Les dommages que vous causez aux autres | La RC de votre moto |
Vos blessures
Si vous êtes salarié et travaillez au moins huit heures par semaine chez le même employeur, son assurance accidents paie vos soins et une indemnité journalière, même pour un accident de loisirs. Annoncez-lui l’accident rapidement. Sinon, c’est votre caisse maladie, avec sa franchise et sa quote-part, sans indemnité pour la perte de gain : notre guide couverture accidents détaille ces règles.
Si l’autre conducteur est responsable, sa RC paie ensuite ce que vos assurances ne couvrent pas : la différence de salaire, certains frais, une indemnité pour tort moral dans les cas graves. Si vous avez provoqué l’accident par une négligence grave, l’assurance accidents peut réduire vos indemnités journalières des deux premières années (LAA, art. 37, al. 2).
Votre moto
Si l’autre est responsable, sa RC paie la réparation ou, si elle ne vaut plus la peine, la valeur de votre moto. Si la chute vient de vous, seule une casco complète la paie, moins la franchise : la casco partielle ne couvre pas la chute. Notre guide casco moto détaille ce que couvre chaque niveau. Ne faites rien réparer avant l’accord de l’assureur, qui peut demander une expertise.
Chute sans autre véhicule : gravillons, huile, nids-de-poule
Beaucoup d’accidents de moto n’impliquent aucun autre véhicule : une glissade sur des gravillons, une tache d’huile, un nid-de-poule, du verglas. Dans ces cas, c’est votre casco complète qui paie votre moto, et vos assurances vos blessures.
La route est un ouvrage au sens du code des obligations : son propriétaire, souvent le canton ou la commune, répond d’un défaut d’entretien, même sans faute (CO, art. 58). Mais la jurisprudence est exigeante : un accident sur le verglas ou la neige ne prouve pas à lui seul un défaut, car on examine si la collectivité pouvait raisonnablement intervenir. Si vous pensez qu’un défaut de la route est en cause, photographiez-le tout de suite et signalez-le à la police.
L’équipement et l’indemnisation
Seul le casque est obligatoire, pour le conducteur et le passager. Si vous rouliez sans casque et que vos blessures à la tête en découlent, le juge peut réduire l’indemnité due par le responsable (LCR, art. 59, al. 2 ; CO, art. 44). Votre équipement abîmé est payé par la RC de l’autre s’il est responsable ; sinon, seulement par une option équipement de votre assurance moto. Notre guide équipement moto détaille ces points.
Trois accidents, trois situations
Ces situations sont fictives ; les montants sont supposés.
- Une voiture tourne à gauche et coupe la route d’une moto. L’automobiliste est responsable : sa RC paie la moto (4 500 francs), l’équipement (1 200 francs) et ce que l’assurance accidents du motard ne couvre pas. Le motard ne paie rien et sa prime ne bouge pas.
- Un motard glisse seul sur des gravillons dans un virage. Sa casco complète paie la moto (3 000 francs), moins sa franchise ; son assurance accidents ses soins. Sans casco complète et sans option équipement, la moto et l’équipement sont pour lui.
- Un passager se blesse dans une chute. La RC de la moto paie ses dommages, même si le conducteur ne voit pas ce qu’il aurait pu faire autrement ; la prime du détenteur monte en général l’année suivante.
Les cas particuliers
- Collision avec un animal sauvage : prévenez la police ou le garde-faune, même si l’animal s’est enfui. Les dégâts à votre moto relèvent en général de la casco partielle, selon le contrat.
- Accident à l’étranger : remplissez un constat européen, photographiez et prévenez votre assureur ; votre RC suisse vous couvre dans les pays prévus par le contrat. Voir notre guide assurance auto à l’étranger.
- Journée sur circuit : les courses et les entraînements sur circuit sont souvent exclus des contrats moto ordinaires. Vérifiez avant de rouler, ou souscrivez une couverture spécifique.
- Moto en leasing ou financée : une casco complète est souvent exigée ; en cas de perte totale, l’indemnité peut être inférieure au solde du contrat.
- Conducteur sans le permis requis : votre RC indemnise les victimes, mais l’assureur peut se retourner contre le détenteur et le conducteur.
Les erreurs à éviter
- Repartir sans vous faire examiner, surtout avec une douleur au cou, au dos ou au poignet.
- Signer un constat que vous ne comprenez pas, ou sans y écrire votre version.
- Faire réparer la moto avant l’accord de l’assureur.
- Jeter l’équipement abîmé : casque, blouson et gants sont des preuves ; gardez-les avec les factures.
- Reprendre la route avec un casque qui a subi un choc : remplacez-le, même sans dégât visible.
Après l’accident
- Annoncez le sinistre à votre assureur sans attendre (LCA, art. 38), avec le constat, les photos et les témoins.
- Prévenez votre employeur si vous êtes blessé et salarié.
- Gardez tous les documents : certificats médicaux, factures, rapport de police, devis.
- Ne signez aucune transaction avec l’assureur de l’autre avant de connaître l’étendue de vos blessures.
Si votre RC ou votre casco complète paie, votre prime augmente en général l’année suivante : notre guide bonus-malus explique comment l’éviter dans certains cas. Quand la responsabilité est contestée ou que les blessures sont lourdes, une protection juridique qui couvre la circulation peut prendre en charge les frais d’avocat, selon le contrat, à condition de l’avoir avant l’accident.
Questions fréquentes
Faut-il appeler la police après une chute seul ?
Oui si vous êtes blessé plus que superficiellement, ou si vous avez abîmé un bien d’autrui, comme une glissière, sans pouvoir prévenir le propriétaire. Pour une simple chute sans blessure ni dégât à autrui, ce n’est pas obligatoire, mais un rapport peut aider si un défaut de la route est en cause.
Ma casco partielle paie-t-elle ma chute ?
Non. La chute relève de la collision, couverte seulement par la casco complète.
Mon casque a subi un choc : qui le rembourse ?
Si l’autre conducteur est responsable, sa RC paie en principe le casque, souvent en tenant compte de son âge. Sinon, seule une option équipement de votre assurance moto le prend en charge, selon le contrat.
L’autre conducteur dit que je roulais trop vite : que faire ?
Ne reconnaissez rien sur place, écrivez votre version dans les observations du constat, relevez les témoins et les traces. Ce sont les assureurs, puis au besoin un juge, qui répartissent les responsabilités.
Ce qu’il faut retenir
- Sécuriser, secourir, appeler la police s’il y a un blessé ; ne pas retirer le casque d’un blessé sauf nécessité.
- Vos blessures : assurance accidents ou caisse maladie, puis la RC de l’autre s’il est responsable.
- Votre moto : la RC de l’autre, ou votre casco complète si la chute vient de vous.
- Une chute seule relève de votre casco complète ; un défaut de la route peut engager son propriétaire, à des conditions strictes.
- Rouler sans casque peut réduire votre indemnisation.
Un accident montre ce que vaut vraiment un contrat moto : casco complète, franchise, option équipement. Notre page assurance moto explique ce que couvre chaque formule et vous permet de demander une offre comparée, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur l’assurance-accidents (LAA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Équipement moto : obligations, protection et assurance
Casque obligatoire, gants, veste, bottes, airbag : ce que la loi impose, ce qui protège vraiment et comment assurer son équipement de motard en Suisse.
Permis A1 et 125 cm³ en Suisse : conditions et assurance
Dès 16 ans pour une 125, dès 15 ans limitée à 45 km/h : étapes, cours de base, permis B, catégorie A limitée, et ce qu’il faut savoir pour assurer sa 125.
Casco moto : partielle ou complète, que couvre-t-elle ?
Chute, vol, grêle, équipement : ce que couvrent la RC, la casco partielle et la casco complète d’une moto en Suisse, et quand chacune vaut sa prime.