J’ai cassé quelque chose chez quelqu’un : quelle assurance paie ?
Le téléphone d’un ami, les lunettes d’un copain, la télé de vos hôtes : ce que paie la RC privée, ce qu’elle exclut, et le cas des enfants.
Publié le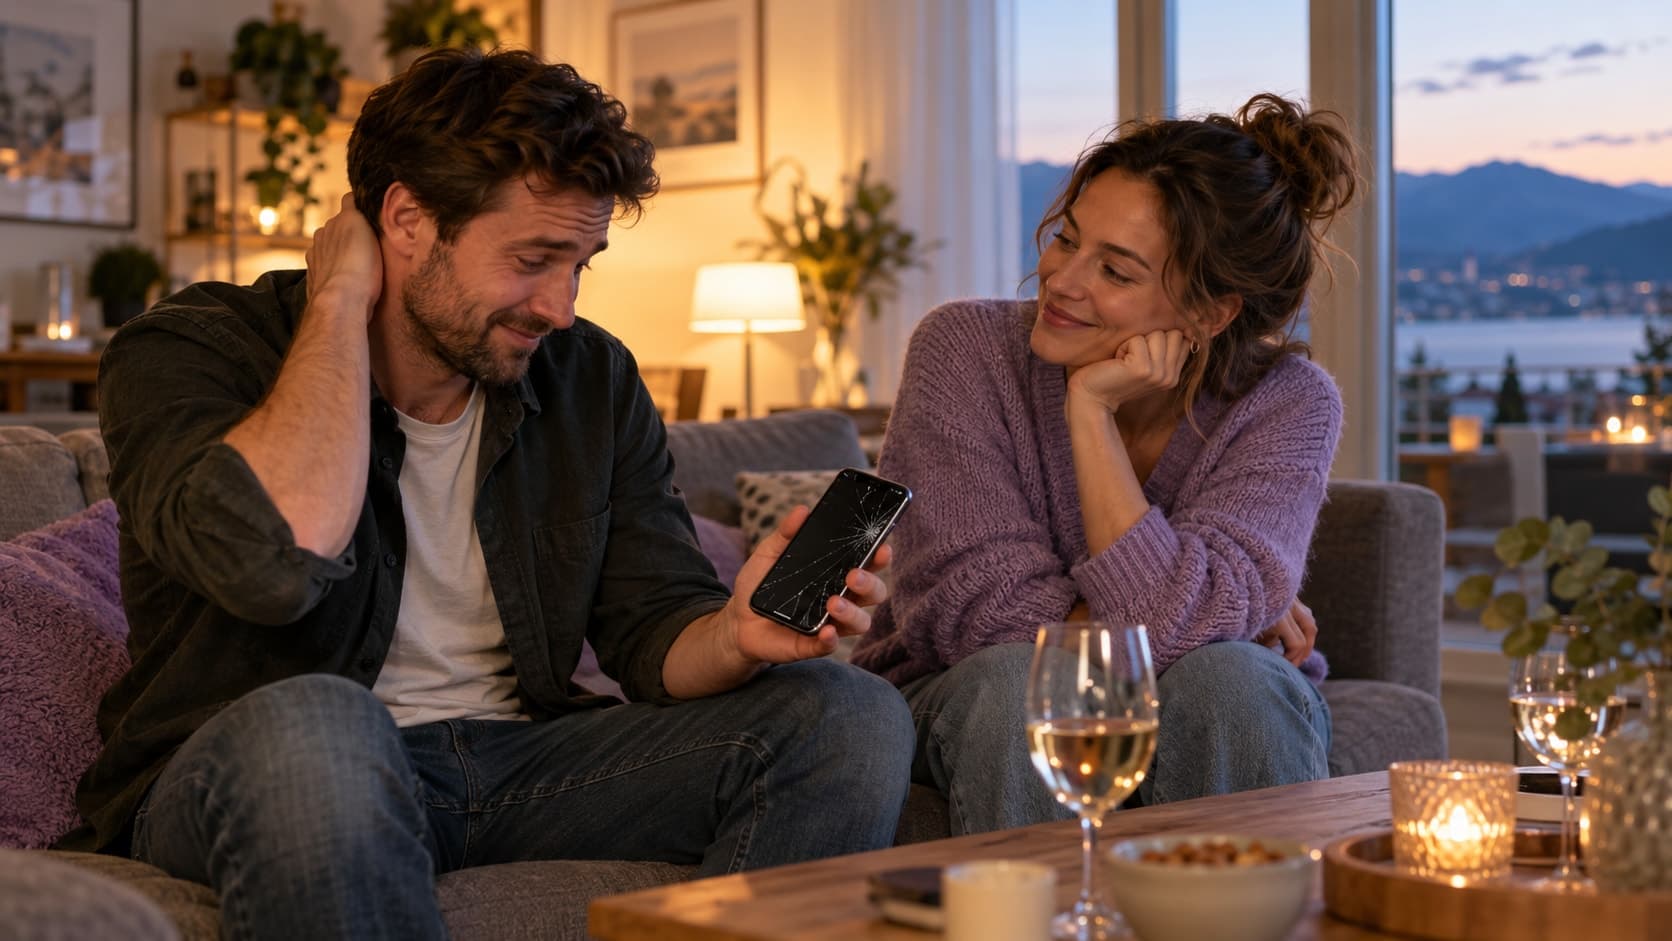
Si vous cassez par maladresse un objet qui appartient à quelqu’un d’autre, vous devez réparer le dommage (CO, art. 41), et c’est votre RC privée qui paie, à la valeur actuelle de l’objet, moins votre franchise. Trois exceptions surprennent : les objets qu’on vous a prêtés ou loués, que beaucoup de contrats excluent ; les personnes qui vivent avec vous, jamais couvertes entre elles ; et ce que vous cassez au travail. Ce que vous cassez à vous, aucune RC ne le paie : seule une option de l’assurance ménage le peut.
Ce guide part des situations les plus fréquentes : un tableau de qui paie, ce que vous devez vraiment, les exclusions, le cas des enfants, puis ce qu’il faut faire tout de suite. Les règles citées viennent du code des obligations (CO) et du code civil (CC), consultés en octobre 2026.
Qui paie ? Douze situations courantes
| Situation | Qui paie |
|---|---|
| Vous faites tomber le téléphone d’un ami pendant une soirée chez lui | Votre RC privée, à la valeur actuelle, moins la franchise |
| Vous renversez du vin sur le canapé de vos hôtes | Votre RC privée |
| Vous cassez un objet chez vos parents, alors que vous n’habitez plus chez eux | Votre RC privée |
| Vous cassez l’appareil photo qu’un ami vous a prêté | Selon le contrat : souvent exclu, parfois couvert jusqu’à un plafond ou en option |
| Vous rayez la table d’un appartement de vacances loué | Votre RC privée si elle couvre les logements loués, selon le contrat |
| Votre fils de 12 ans casse les lunettes d’un copain en jouant | La RC privée de la famille, si l’enfant ou les parents sont responsables |
| Votre enfant de 3 ans renverse la télévision de vos amis | Les parents seulement en cas de défaut de surveillance ; certaines RC paient quand même |
| Vous cassez le téléphone de votre conjoint ou de votre colocataire | Pas votre RC si vous êtes assurés dans le même contrat |
| Vous abîmez la voiture d’un ami en la conduisant | Sa casco, s’il en a une ; votre option conducteur de véhicules de tiers pour sa franchise et son bonus |
| Vous cassez une machine chez votre employeur | Pas votre RC privée : vous répondez selon le droit du travail |
| Vous faites tomber votre propre téléphone ou votre ordinateur | Aucune RC : l’option casse de votre assurance ménage, si vous l’avez |
| Vous fendez la plaque vitrocéramique de votre cuisine | L’option bris de glace de votre assurance ménage |
La règle tient en une phrase : la RC privée paie ce que vous causez aux autres, jamais ce que vous vous causez à vous-même. Pour vos propres affaires, c’est l’assurance ménage, et seulement avec la bonne option.
Ce que vous devez vraiment : la valeur actuelle, pas le neuf
Vous devez réparer le dommage, pas offrir un objet neuf. Si l’objet peut être réparé, vous devez la réparation. S’il ne peut pas l’être, vous devez sa valeur au moment où vous l’avez cassé, compte tenu de son âge et de son usure. Un téléphone de trois ans ne vaut plus son prix d’achat, et votre ami ne peut pas exiger le dernier modèle.
- Le dommage se prouve. C’est à la personne lésée d’établir ce qu’elle a perdu, avec une facture, une photo, un devis de réparation (CO, art. 42).
- Sans faute, rien à payer. Si l’objet casse alors que vous l’utilisez normalement, comme un verre qui se fend à la vaisselle, vous n’avez commis aucune faute et vous ne devez rien (CO, art. 41).
- La part de l’autre compte. Si le propriétaire a contribué au dommage, par exemple en posant son téléphone au bord de la table d’un enfant, le juge peut réduire ce que vous devez (CO, art. 44).
- Un service d’ami s’apprécie avec moins de rigueur. Quand vous aidez gratuitement, à déménager par exemple, votre responsabilité est jugée moins sévèrement que celle d’un professionnel payé (CO, art. 99, al. 2).
En pratique, l’assureur RC fait lui-même ce tri : il paie ce qui est dû, et refuse pour vous ce qui ne l’est pas.
Les trois exclusions qui surprennent
- Les objets prêtés, loués ou confiés. C’est l’exclusion la plus mal connue. L’appareil photo qu’un ami vous prête, le vélo de location, les skis loués : beaucoup de contrats ne les couvrent pas, ou seulement jusqu’à un plafond, ou avec une option. Ce que vous cassez chez quelqu’un, en revanche, n’est pas « confié » : c’est un dommage ordinaire à un tiers.
- Les personnes qui vivent avec vous. Votre conjoint, vos enfants, et vos colocataires s’ils sont assurés dans le même contrat ne sont pas des tiers pour votre RC. Ce que vous leur cassez n’est pas couvert. Si chaque colocataire a son propre contrat, la RC de l’un peut couvrir ce qu’il casse à l’autre : vérifiez-le.
- Le travail. La RC privée exclut en général les dommages causés dans votre activité professionnelle. Envers votre employeur, vous répondez du dommage causé par négligence, mais dans une mesure qui tient compte du risque du métier et de ce que l’employeur savait de vos aptitudes (CO, art. 321e). L’entreprise a ses propres assurances pour son matériel.
Ajoutez-y deux exclusions classiques : le dommage causé intentionnellement, et celui qui touche un véhicule à moteur que vous conduisez, qui relève de l’assurance du véhicule. Pour la voiture d’un proche, voyez notre guide prêter sa voiture.
Mon enfant a cassé quelque chose : qui paie ?
C’est la question qui revient le plus, et la réponse surprend souvent : pas forcément les parents.
- Un enfant capable de discernement répond lui-même de ce qu’il casse par sa faute (CO, art. 41 ; CC, art. 16). Il n’y a pas d’âge fixe : tout dépend de son âge, de sa maturité et de l’acte. Un enfant de 12 ans qui lance un ballon dans une vitrine sait en général ce qu’il fait.
- Les parents répondent d’un défaut de surveillance. Le chef de famille est responsable du dommage causé par un mineur, sauf s’il prouve l’avoir surveillé comme il le fallait (CC, art. 333). On ne surveille pas un enfant de 3 ans comme un enfant de 12 ans.
- Si personne n’est en faute, par exemple un tout-petit bien surveillé qui renverse un vase en une seconde, personne ne doit rien en droit. Le juge peut, exceptionnellement, mettre une part du dommage à la charge de l’enfant si l’équité l’exige (CO, art. 54).
Dans tous ces cas, la RC privée familiale est l’assurance qui intervient. Elle couvre les enfants qui vivent avec vous, souvent jusqu’à 25 ou 26 ans s’ils sont en formation. Et plusieurs assureurs paient aussi les dommages causés par un enfant trop jeune pour être responsable, alors qu’aucune loi ne l’exige : c’est une ligne à vérifier dans votre contrat, et souvent un argument pour en changer.
Vous avez cassé quelque chose : que faire ?
- Ne promettez pas de payer un montant avant d’en avoir parlé à votre assureur. Reconnaître les faits, oui ; reconnaître une dette, non : certains contrats vous l’interdisent.
- Notez ce qui s’est passé : date, lieu, témoins. Photographiez l’objet cassé.
- Demandez la facture d’achat, ou au moins l’âge et le modèle de l’objet, et un devis de réparation.
- Déclarez le sinistre à votre RC privée avec les coordonnées de la personne lésée. L’assureur la paie directement, et vous facture ensuite la franchise.
- Pour un petit dégât, comparez avec votre franchise : si la réparation coûte moins, payez-la vous-même, sans déclarer.
Et ce que vous cassez à vous ?
Aucune RC ne paie vos propres affaires. L’assurance ménage de base non plus, sauf deux exceptions à vérifier dans votre police :
- L’option bris de glace paie les vitres, les miroirs et, selon le contrat, la vitrocéramique ou la plaque à induction. Les écrans de télévision, d’ordinateur et de téléphone en sont souvent exclus.
- L’option casse, ou casco ménage selon les assureurs, paie les dommages accidentels à vos objets : le téléphone tombé, l’ordinateur renversé, les lunettes écrasées. Elle a sa franchise, et souvent un plafond par objet.
Pour un téléphone neuf et cher, comparez cette option avec l’assurance proposée par le vendeur : celle de l’assurance ménage couvre en général tous vos objets, pas un seul appareil pendant deux ans. Le comparatif complet est dans notre guide assurance smartphone.
Ce qu’il faut retenir
- Chez quelqu’un, ce que vous cassez par maladresse est payé par votre RC privée, à la valeur actuelle, moins la franchise (CO, art. 41).
- Sans faute de votre part, vous ne devez rien ; la part du propriétaire peut réduire ce que vous devez (CO, art. 44).
- Exclusions courantes : les objets prêtés ou loués, les personnes de votre ménage, le travail, les véhicules à moteur.
- Un enfant capable de discernement répond lui-même ; les parents, d’un défaut de surveillance (CC, art. 333). La RC familiale intervient dans les deux cas.
- Vos propres objets : seulement les options bris de glace ou casse de l’assurance ménage.
Vérifiez trois lignes de votre RC : les objets prêtés ou loués, les enfants incapables de discernement, et la franchise. Si l’une manque, demandez une offre comparée pour votre RC privée, seule ou avec votre assurance ménage.