

RC
Accident de voiture en Suisse : que faire, étape par étape
Sécuriser, police, constat, assureur : que faire après un accident de voiture en Suisse, qui paie quoi, et ce que l’accident change pour votre prime.
Découvrir l’assurance autoDans cet article
Après un accident, arrêtez-vous, sécurisez les lieux, secourez les blessés et appelez la police s’il y en a. Sans blessé, échangez vos coordonnées, photographiez tout, remplissez un constat européen d’accident avec l’autre conducteur et annoncez le sinistre à votre assureur sans attendre. Ensuite, la règle est simple : l’assurance responsabilité civile (RC) du responsable paie les dommages des autres ; votre propre voiture est payée par la RC de l’autre s’il est en tort, ou par votre casco complète si l’accident vient de vous.
Ce guide suit l’ordre réel des choses : les réflexes sur place, la police, le constat, l’annonce à l’assureur, qui paie quoi, l’expertise et la réparation, ce que l’accident change pour votre prime, et les cas qui compliquent tout. Les règles citées viennent de la loi sur la circulation routière (LCR), de l’ordonnance sur les règles de la circulation (OCR), de l’ordonnance sur l’assurance des véhicules (OAV) et de la loi sur le contrat d’assurance (LCA), consultées en octobre 2026.
Les réflexes sur place
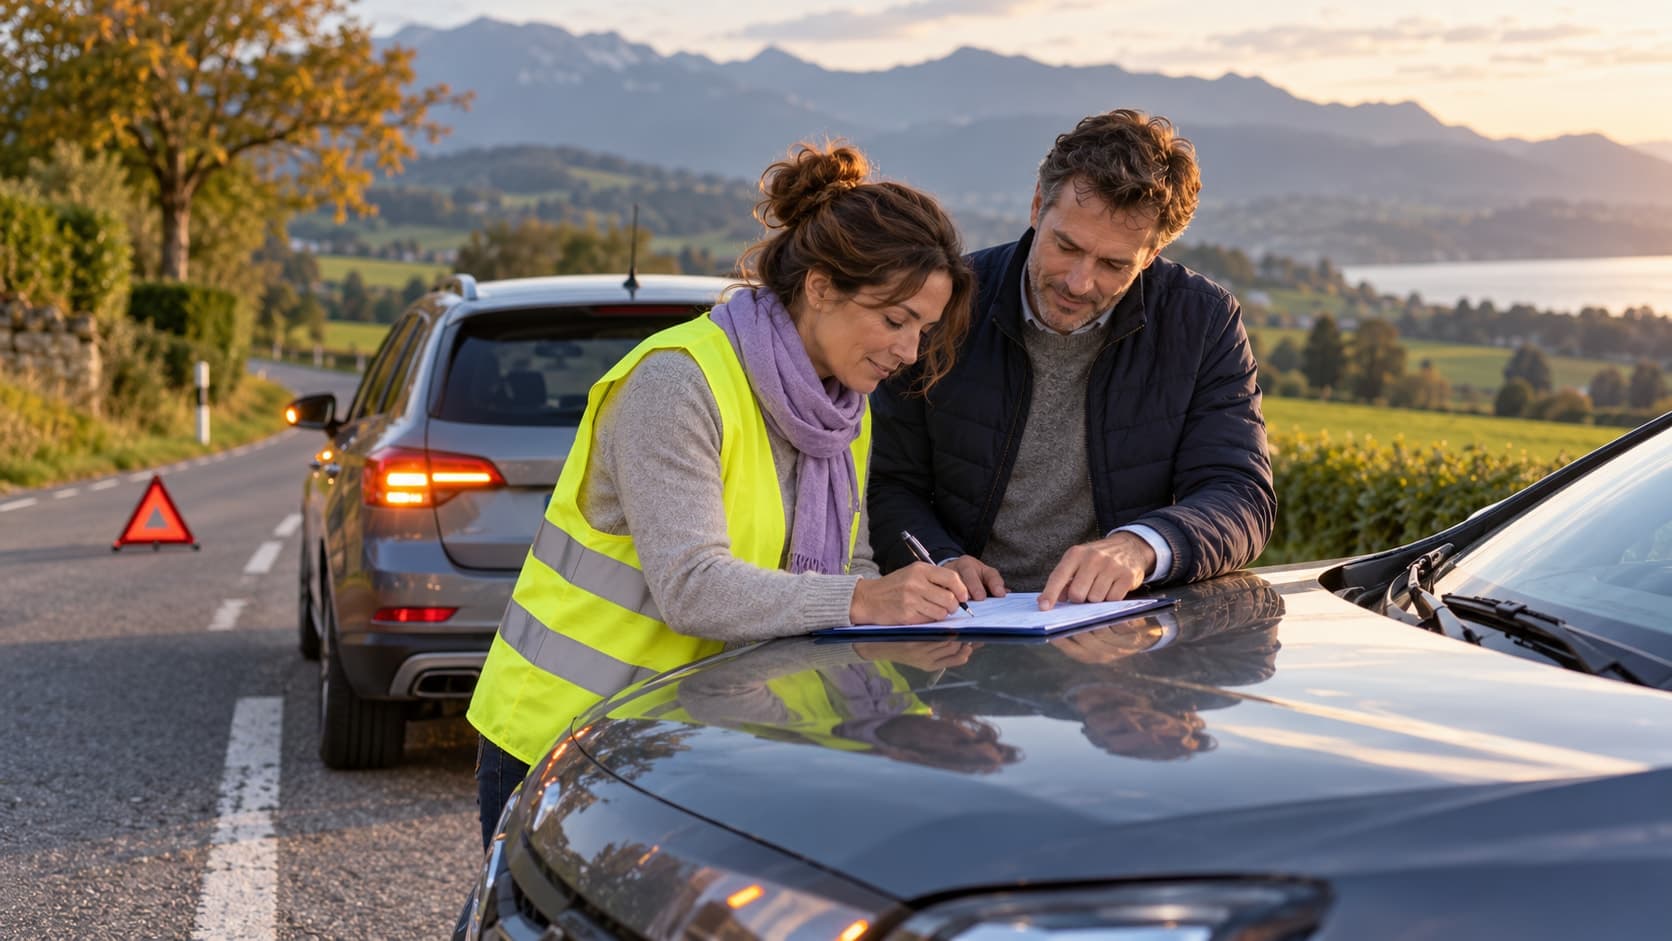
- Arrêtez-vous immédiatement, même pour un simple accrochage. Tous les conducteurs impliqués doivent s’arrêter et assurer la sécurité de la circulation (LCR, art. 51, al. 1) : feux de détresse, gilet, triangle de panne placé assez loin.
- S’il y a des blessés, portez-leur secours et appelez les secours et la police. Les personnes impliquées ne peuvent quitter les lieux sans l’accord de la police (LCR, art. 51, al. 2).
- S’il n’y a que des dégâts matériels, échangez vos coordonnées : nom, adresse, plaques, assureur. Celui qui a causé le dégât doit prévenir le lésé sans attendre, ou à défaut la police (LCR, art. 51, al. 3).
- Photographiez les véhicules sous plusieurs angles, leur position avant de les déplacer, les traces au sol, la signalisation, les plaques et le permis de circulation de l’autre véhicule.
- Notez les témoins : nom et numéro de téléphone. Un témoin qui part ne se retrouve plus.
- Remplissez un constat européen d’accident avec l’autre conducteur, puis dégagez les véhicules si la circulation l’exige.
| Service | Numéro |
|---|---|
| Police | 117 |
| Ambulance | 144 |
| Pompiers | 118 |
| Numéro d’urgence européen | 112 |
Faut-il appeler la police ?
Oui, s’il y a un blessé. Pour de simples éraflures ou de petites contusions, la police n’est pas obligatoire, mais le responsable doit donner son nom et son adresse au blessé. Dès qu’une blessure est plus sérieuse, ou qu’une blessure interne est possible, la police doit être avertie immédiatement (OCR, art. 55).
Pour des dégâts uniquement matériels, non, si vous vous entendez avec l’autre conducteur et échangez vos coordonnées. Appelez-la tout de même dans ces cas :
- l’autre conducteur refuse de donner son identité ou de remplir le constat ;
- il semble avoir bu, ou être sous l’effet de médicaments ou de stupéfiants ;
- vous ne vous entendez pas sur ce qui s’est passé ;
- le lésé est absent, par exemple pour une voiture garée ou un mur, et vous ne pouvez pas le joindre ;
- l’autre véhicule est parti sans s’arrêter.
Le constat européen d’accident
Le constat européen d’accident sert à décrire les faits ensemble, sur place, sur un formulaire identique dans toute l’Europe. Il ne désigne pas le responsable : ce sont ensuite les assureurs qui répartissent les responsabilités à partir de ce qu’il contient. C’est pourquoi chaque case compte.
- Un seul constat pour les deux véhicules, rempli ensemble, chacun gardant un exemplaire.
- Cochez les circonstances de chaque véhicule et inscrivez leur nombre : personne ne pourra en ajouter une après coup.
- Faites un croquis clair : voies, sens de circulation, position au moment du choc, signalisation.
- N’écrivez rien que vous ne pensez pas. En cas de désaccord, notez votre version dans les observations avant de signer.
Notre guide constat européen d’accident : comment le remplir détaille chaque case, le croquis et les erreurs à éviter.
Prévenir votre assureur
Aussitôt. La loi vous oblige à annoncer le sinistre dès que vous en avez connaissance (LCA, art. 38). Une annonce tardive par votre faute permet à l’assureur de réduire l’indemnité à ce qu’elle aurait été ; une annonce retardée exprès pour l’empêcher de constater les faits le libère complètement.
- Envoyez le constat, les photos et les coordonnées des témoins, par le canal prévu par votre assureur, souvent en ligne.
- Limitez le dommage et suivez ses instructions : faire remorquer la voiture, la mettre à l’abri, ne pas la laisser se dégrader (LCA, art. 38a).
- Ne faites pas réparer avant son accord. Il peut demander une expertise, ou vous orienter vers un garage partenaire.
- Répondez à ses questions sur les circonstances : vous y êtes tenu (LCA, art. 39). Un fait caché pour l’induire en erreur le libère de ses obligations (art. 40).
Qui paie quoi ?
Chaque détenteur répond des dommages que son véhicule cause aux autres, et la victime peut s’adresser directement à son assureur RC (LCR, art. 58 et 65). Cette assurance est obligatoire, avec une couverture d’au moins 5 millions de francs par événement selon l’ordonnance sur l’assurance des véhicules. Entre deux voitures, le dommage se répartit selon les fautes de chacun (LCR, art. 61).
| Dommage | Qui paie |
|---|---|
| La voiture de l’autre, si vous êtes responsable | Votre RC |
| Votre voiture, si l’autre est responsable | La RC de l’autre conducteur |
| Votre voiture, si vous êtes responsable | Votre casco complète, si vous en avez une ; sinon vous |
| Responsabilité partagée | Chaque RC selon la part de faute, le reste par votre casco complète si vous en avez une |
| Vos passagers blessés | La RC de votre voiture, même si vous n’êtes pas en faute |
| Vos propres blessures | Votre assurance accidents ou votre caisse maladie, puis la RC de l’autre s’il est responsable |
| Auteur en fuite ou non assuré | Le Fonds national de garantie, en dernier recours (LCR, art. 76) |
| Véhicule immatriculé à l’étranger | Son assureur, par l’intermédiaire du Bureau national d’assurance (LCR, art. 74) |
Pour vos propres blessures, tout dépend de votre situation : si vous travaillez au moins huit heures par semaine chez le même employeur, son assurance accidents vous couvre aussi pendant vos loisirs. Sinon, c’est votre caisse maladie. Le détail est dans notre guide sur la couverture accidents.
Quand l’auteur est inconnu ou non assuré, le Fonds national de garantie indemnise les victimes, surtout pour les dommages corporels. Pour des dégâts matériels causés par un véhicule inconnu, une franchise de 1 000 francs par lésé reste à votre charge, et un rapport de police est exigé. Si vous avez une casco, elle peut prendre en charge votre voiture selon le contrat.
Expertise, garage et voiture de remplacement
- L’expertise. Pour un dommage important, l’assureur envoie un expert, ou vous demande de présenter la voiture dans un centre d’expertise. Ne faites rien démonter avant.
- Réparer ou perte totale. Si la réparation coûte plus que la valeur de la voiture, l’assureur parle de perte totale et vous indemnise selon le contrat : voir notre guide perte totale de la voiture.
- Le garage. Votre contrat peut prévoir un réseau de garages partenaires, avec parfois un avantage sur la franchise. Pour un dommage payé par la RC de l’autre, vous choisissez en général votre garage, avec l’accord de son assureur sur le devis.
- La voiture de remplacement. Si l’autre est responsable, sa RC prend en général en charge un véhicule de remplacement raisonnable pendant la durée des réparations. Si vous êtes en tort, seule une option de votre contrat peut la payer.
Combien vous coûte un accident ? Trois cas
Ces cas sont fictifs. Les montants sont supposés pour montrer le calcul ; ils dépendent de votre contrat.
| Situation | Votre voiture | La voiture de l’autre | Votre prime |
|---|---|---|---|
| L’autre est seul responsable | Payée par sa RC : 0 franc pour vous | Payée par sa RC | Inchangée |
| Vous êtes responsable, sans casco complète | 3 500 francs à votre charge | Payée par votre RC | En général plus élevée l’année suivante |
| Vous êtes responsable, avec casco complète | Casco : 2 500 francs ; vous : 1 000 francs de franchise | Payée par votre RC | En général plus élevée, sauf avec une protection du bonus |
Le deuxième cas est le plus coûteux : sans casco complète, un accident dont vous êtes responsable laisse toute votre voiture à votre charge. C’est souvent à ce moment qu’on découvre ce que couvre vraiment son contrat.
Votre prime après l’accident
Si votre assureur paie, en RC ou en collision, votre degré de prime monte en général de quelques degrés l’année suivante, souvent quatre. Pour un petit montant, rembourser l’assureur dans le délai prévu par votre contrat, souvent 30 jours après le règlement, efface en général cette hausse. Une option de protection du bonus peut aussi l’éviter, en général pour un sinistre par période selon le contrat. Le détail est dans notre guide bonus-malus.
Si l’accident vient d’une faute grave, d’un excès de vitesse ou de l’alcool, l’assureur peut en outre vous réclamer une partie de ce qu’il a payé : voir notre guide faute grave, alcool, vitesse.
Les cas qui compliquent tout
- Un cycliste ou un piéton. Le détenteur d’une voiture répond des dommages causés par son véhicule même sans faute de sa part, sauf exceptions prévues par la loi (LCR, art. 58 et 59). La police est obligatoire dès qu’une blessure est plus que superficielle.
- Une voiture en leasing. La casco complète est en général exigée par le contrat de leasing, et la société de leasing doit être informée : voir notre guide assurance leasing.
- Une voiture prêtée. C’est l’assurance de la voiture qui paie, et le malus touche son détenteur : voir notre guide prêter sa voiture.
- Une collision avec un animal sauvage. Elle relève en général de la casco partielle. Avertissez la police ou le garde-faune, même si l’animal s’est enfui.
- Un accident à l’étranger. Le même constat européen s’utilise partout ; la carte verte prouve votre assurance : voir notre guide assurance auto à l’étranger.
- Une voiture garée heurtée par un inconnu : voir notre guide dégâts de parking.
Quand faire appel à un avocat ?
Quand la responsabilité est contestée, quand il y a des blessés, quand l’assureur de l’autre refuse de payer, ou quand le vôtre se retourne contre vous. Les frais d’avocat et d’expertise sont pris en charge par une protection juridique qui couvre la circulation, à condition de l’avoir avant l’accident. Ne laissez pas traîner une réclamation : les actions en dommages-intérêts se prescrivent selon les règles du code des obligations (LCR, art. 83).
Questions fréquentes
Peut-on régler un petit accident à l’amiable, sans assurance ?
Oui, si vous vous entendez avec l’autre conducteur. Annoncez quand même l’accident à votre assureur : si l’autre change d’avis ou découvre un dommage plus tard, votre RC doit pouvoir intervenir. Rembourser ensuite l’assureur, dans le délai prévu, évite en général la hausse de prime.
L’autre conducteur refuse de signer le constat : que faire ?
Appelez la police, notez sa plaque et son identité, photographiez tout et relevez les témoins. Remplissez votre partie du constat et envoyez-le à votre assureur avec vos photos.
Je ressens des douleurs le lendemain : est-ce trop tard ?
Non. Consultez un médecin rapidement et faites établir un certificat. Annoncez l’accident à votre employeur si vous êtes salarié, pour son assurance accidents, et signalez les blessures à votre assureur et à celui de l’autre conducteur.
Mon assureur peut-il résilier mon contrat après un accident ?
Oui, dans certains cas, comme vous d’ailleurs : la loi permet aux deux parties de résilier après un sinistre payé, au plus tard lors du paiement de l’indemnité (LCA, art. 42). Votre contrat peut prévoir des règles plus favorables. Notre guide changer d’assurance auto explique comment faire.
Ce qu’il faut retenir
- S’arrêter, sécuriser, secourir : c’est la loi. Avec un blessé, la police est obligatoire, sauf simples éraflures ou petites contusions, et personne ne part sans son accord.
- Sans blessé : coordonnées, photos, témoins, constat rempli ensemble. Ne reconnaissez aucune faute.
- Annoncez le sinistre à votre assureur aussitôt, même si vous n’êtes pas en tort, et ne faites rien réparer sans son accord.
- La RC du responsable paie les dommages des autres ; votre casco complète paie votre voiture quand l’accident vient de vous.
- Un accident payé fait en général monter votre prime : un remboursement rapide ou une protection du bonus peut l’éviter.
Un accident montre ce que vaut vraiment un contrat : la franchise, la casco, l’option faute grave, la protection du bonus. Notre page assurance auto explique ce que couvre chaque formule et vous permet de demander une offre comparée, gratuitement et sans engagement.
Sources officielles
Textes et organismes officiels cités dans cet article :
- Loi fédérale sur le contrat d’assurance (LCA)
- Loi fédérale sur la circulation routière (LCR)
À lire ensuite
Alcool au volant en Suisse : taux, sanctions et assurance
0,5 et 0,8 pour mille, 0,1 pour les nouveaux conducteurs, contrôles, amende, retrait de permis et recours de l’assureur : l’alcool au volant en Suisse.
Amende pour excès de vitesse en Suisse : barème 2026
Barème officiel des amendes d’ordre, marge de sécurité, dénonciation, retrait de permis et délit de chauffard : ce que coûte un excès de vitesse en 2026.
Retrait de permis en Suisse : durées, cas et recours
Infraction légère, moyennement grave ou grave, durées minimales, récidive, vitesse, alcool, restitution et recours : le retrait de permis en Suisse.