
Orthodontie
Corriger l’alignement des dents pendant les années où cela compte le plus. La prise en charge et les plafonds dépendent du contrat.
Dents, lunettes, sport, hospitalisation ou imprévus : présente les couvertures qui peuvent réellement compter pendant l’enfance.
Les soins qui accompagnent la croissance, souvent réguliers et rarement couverts par l’assurance de base.
Corriger l’alignement des dents pendant les années où cela compte le plus. La prise en charge et les plafonds dépendent du contrat.
Contrôles, détartrages et soins courants, à un âge où les dents changent vite.
Une correction adaptée à sa vue, qui évolue souvent d’une année à l’autre.
Contrôles et dépistages qui permettent de repérer tôt ce qui se corrige facilement.
Ce qui soutient son équilibre au quotidien, du terrain de sport à ce qui se passe dans sa tête.
Une participation aux clubs, camps et activités qui rythment son année, selon la formule retenue.
Ostéopathie, homéopathie ou autres approches reconnues par le contrat.
Un accompagnement lorsqu’il ou elle traverse une période difficile, au-delà de ce que prend en charge l’assurance de base.
Les gestes et bilans qui entretiennent la forme plutôt que de réparer ensuite.
Si un séjour à l’hôpital devient nécessaire, ce sont les conditions autour du soin qui changent le vécu.
Division commune, semi-privée ou privée : le niveau retenu détermine le confort et les libertés du séjour.
Rester auprès de son enfant pendant l’hospitalisation. Les conditions et la durée dépendent du contrat.
Selon la couverture, davantage de choix quant à l’établissement ou au médecin qui prend en charge votre enfant.
Certains contrats participent aux frais liés à la présence d’un parent. À vérifier au cas par cas.
Des situations rares, mais dont les conséquences se mesurent sur des années.
Transport, prise en charge et suites d’un accident sérieux, en Suisse comme en déplacement.
Un capital ou une rente prévus par certains contrats lorsque les séquelles sont durables.
Un soutien financier au moment où l’organisation de toute la famille est bousculée.
Secours en montagne, rapatriement ou soins à l’étranger, selon ce que prévoit le contrat.
Pas 40 garanties incompréhensibles. Les prestations qui comptent pour lui, clairement comparées.
Construire sa couverture Exemple illustratif. Les prestations, plafonds et conditions dépendent du contrat retenu.Un aperçu simple des prestations à comparer.
Exemples de prestations selon l’assureur et la formule.Dites-nous ce qui compte pour votre enfant : dents, vue, sport, accompagnement à l’hôpital…
Quelques questions nous permettent d’identifier les couvertures adaptées à son âge et à votre situation.
Découvrez les solutions qui correspondent le mieux à ce que vous recherchez pour lui.
Une demande courte, puis un échange humain si vous souhaitez avancer.
Combien coûte la prime d’un enfant dans votre canton, quelle franchise choisir, ce que paient les parents au maximum, et le subside d’au moins 80 %.
Combien coûte un traitement orthodontique selon le tarif officiel des dentistes, quelles infirmités l’AI prend en charge, et ce que paie une complémentaire.
Orthodontie, caries, plafonds et admission : découvrez quand examiner une assurance dentaire pour enfant et comment comparer les contrats suisses.
Chute, fracture, dent cassée : c’est la caisse maladie qui paie l’accident d’un enfant. Franchise, quote-part, transport, sauvetage, et ce qu’une complémentaire ajoute.
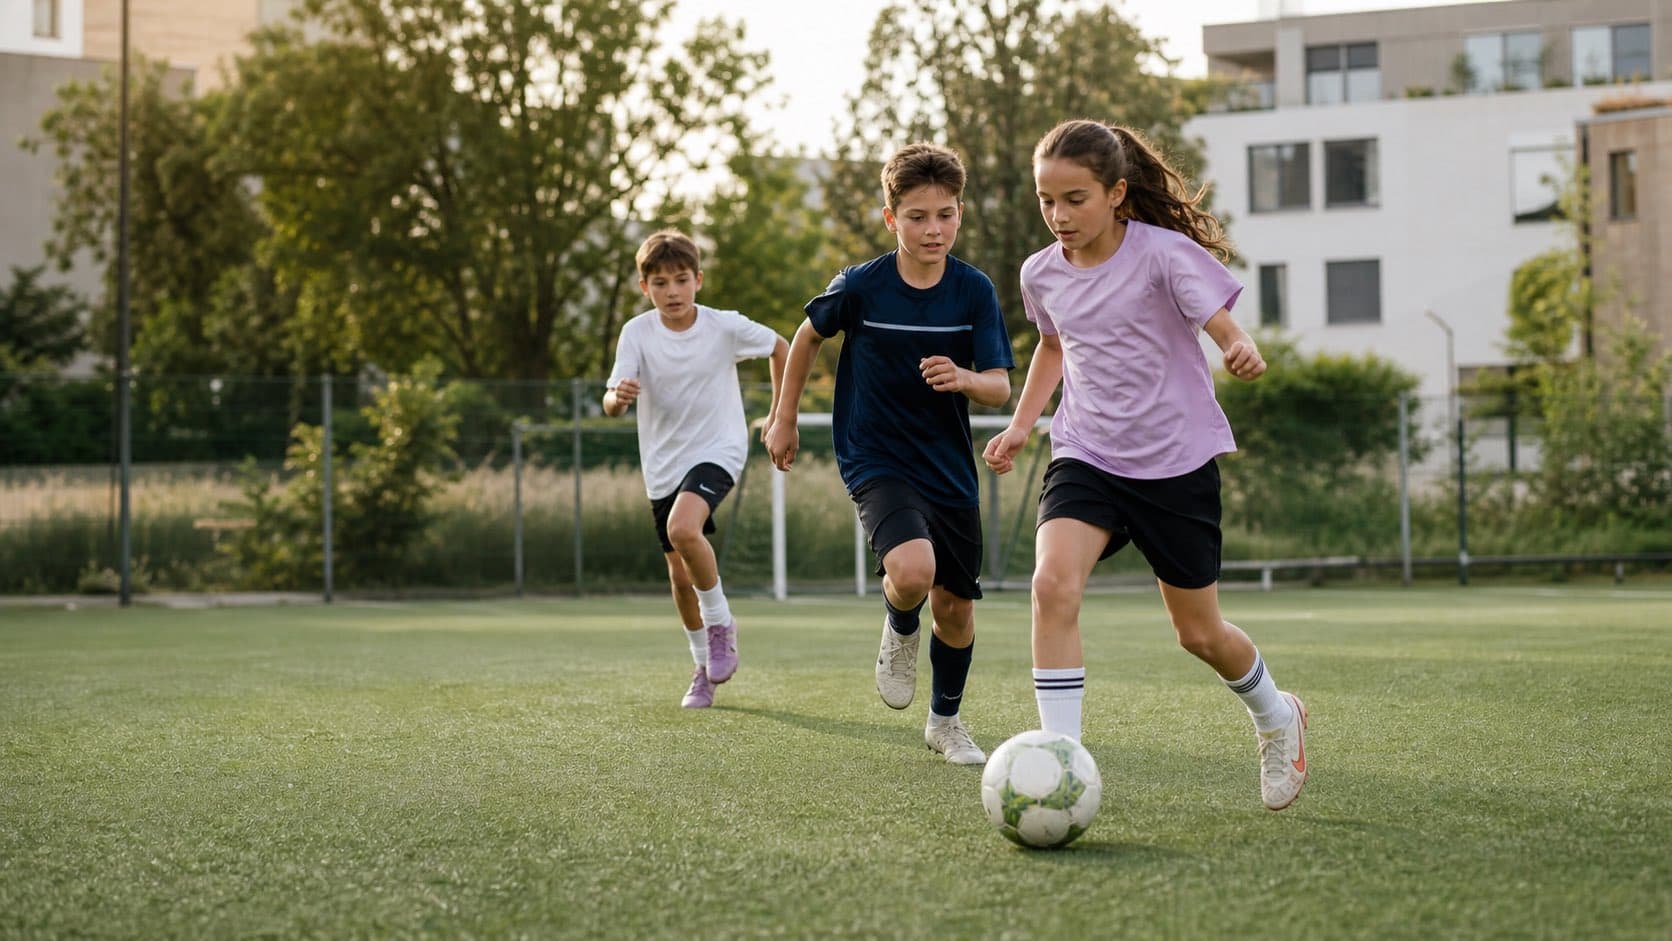
Entraînement, camp ou tournoi : l’assurance de base de l’enfant paie, en général pas le club. Ce qui reste à votre charge et ce qu’ajoute une complémentaire.
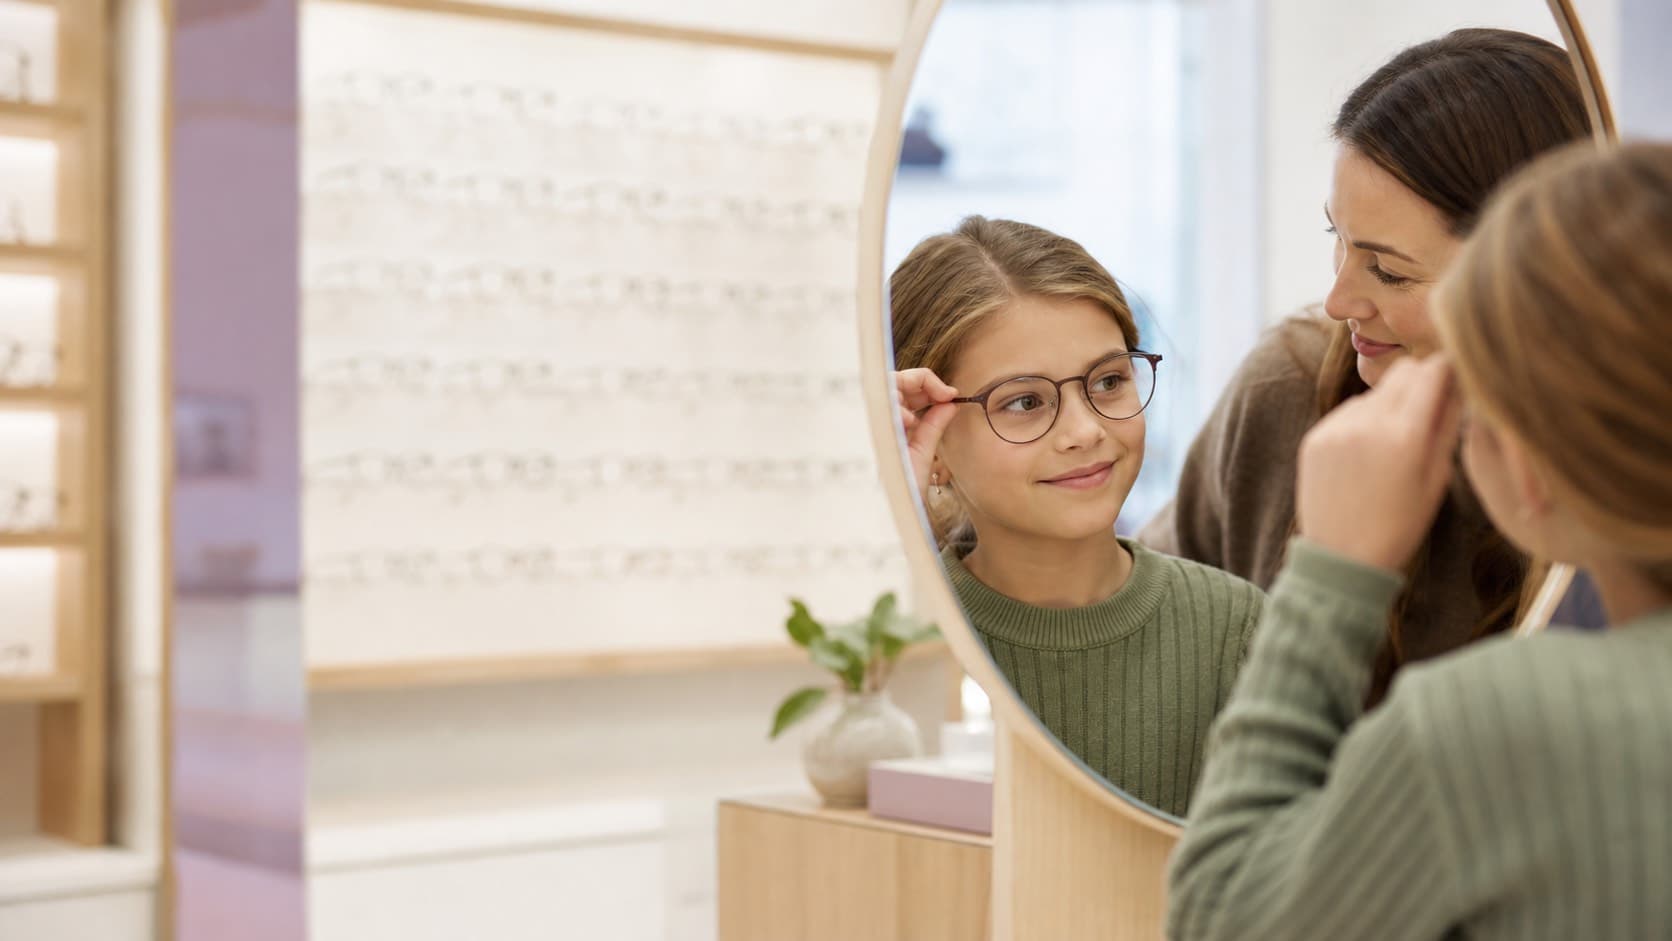
CHF 180.67 par an jusqu’à 18 ans, jusqu’à CHF 850 si la myopie progresse : ce que rembourse l’assurance de base pour les lunettes d’un enfant, et ce qu’il reste à payer.
Des réponses simples aux questions que se posent les parents avant de choisir une complémentaire pour leur enfant.
Dès la naissance, et parfois même avant : certains assureurs acceptent une demande pendant la grossesse. Plus la demande est précoce, moins l’état de santé connu peut jouer.
Oui. Contrairement à l’assurance de base, l’admission n’est pas garantie : l’assureur peut accepter, poser une réserve sur un problème déjà connu, ou refuser la demande.
Le plus souvent oui, sauf pour les demandes déposées très tôt chez certains assureurs. Les réponses doivent être exactes : une omission peut être opposée plus tard.
Elle figure parmi les prestations les plus recherchées, mais les taux, les plafonds et les délais d’attente varient fortement d’un contrat à l’autre. C’est un point à comparer précisément.
Non. Chaque membre de la famille peut être assuré ailleurs, en base comme en complémentaire. Certains assureurs prévoient toutefois des rabais famille.
Le contrat se poursuit et la prime évolue selon le tarif adulte. Une couverture souscrite tôt reste acquise, sans nouvel examen de l’état de santé.
Les soins médicaux nécessaires, et certains traitements dentaires uniquement dans des cas précis prévus par la loi. La complémentaire intervient au-delà de ce cadre.
Non. La comparaison et la demande sont gratuites et sans engagement. Vous restez libre de poursuivre ou non après avoir reçu les explications.
Dites-nous simplement ce qui compte pour lui et commencez votre recherche en quelques instants.
Gratuit · Sans engagement · Quelques minutes