Fin de leasing : racheter la voiture ou la rendre ?
Prix de rachat, valeur de marché, kilomètres en trop et dégâts facturés : le calcul qui décide s’il vaut mieux racheter sa voiture de leasing ou la rendre.
Publié le
Rachetez la voiture si son prix de rachat est inférieur à ce qu’elle vaut sur le marché, et si vous comptez la garder. Rendez-la si le prix de rachat est trop élevé ou si vous voulez changer. Dans le calcul, n’oubliez pas ce qu’un rachat vous épargne : les kilomètres en trop et les dégâts qui vous seraient facturés à la restitution.
La décision se prépare trois mois avant la fin du contrat. Ce guide dit comment comparer les options, comment se passe une restitution, et comment racheter sans se tromper.
Les quatre options en fin de leasing
| Option | Ce qui se passe | Pour qui |
|---|---|---|
| Rendre la voiture | État des lieux, facturation des kilomètres en trop et des dégâts, fin du contrat | Qui veut changer de voiture ou arrêter de payer |
| Racheter la voiture | Vous payez le prix de rachat et devenez propriétaire | Qui garde la voiture, surtout si elle vaut plus que son prix |
| Prolonger le leasing | Le contrat continue quelques mois ou années, en général avec une mensualité plus basse | Qui attend une nouvelle voiture ou hésite encore |
| Nouveau leasing | Vous rendez la voiture et en prenez une neuve chez le même concessionnaire | Qui aime rouler en voiture récente et accepte une mensualité permanente |
Le rachat n’est pas un droit garanti par la loi. Il dépend de votre contrat et de la société de leasing. La plupart le proposent, au prix fixé dans le contrat ou à un prix qu’elles vous communiquent à l’échéance. Demandez-le par écrit, tôt.
Le calcul qui décide
Trois chiffres suffisent pour trancher.
- Le prix de rachat, souvent égal à la valeur résiduelle inscrite dans le contrat. Vérifiez s’il s’entend TVA comprise.
- La valeur de marché de votre voiture, à son kilométrage et dans son état réel. Regardez les annonces de modèles comparables, demandez une estimation à un garage, ou faites faire une expertise indépendante.
- Ce que vous coûterait la restitution : les kilomètres au-delà du plafond, au tarif du contrat, et les dégâts qui dépassent l’usure normale.
Le rachat est intéressant quand le prix de rachat est inférieur à la valeur de marché augmentée des frais de restitution évités. Un exemple de calcul, et non une offre : une voiture dont le prix de rachat est de 18 000 francs, qui en vaut 17 000 sur le marché, avec 10 000 km de trop facturés 15 centimes chacun. Rendre la voiture coûte 1 500 francs. La racheter coûte 1 000 francs de plus que sa valeur. Le rachat l’emporte de 500 francs, et vous gardez une voiture que vous connaissez.
À l’inverse, une voiture peu roulée et bien entretenue, dont la valeur résiduelle a été fixée haut pour baisser la mensualité, vaut souvent moins que son prix de rachat. La rendre est alors la bonne décision, même si on l’aime bien.
Si vous rendez la voiture : réussir la restitution
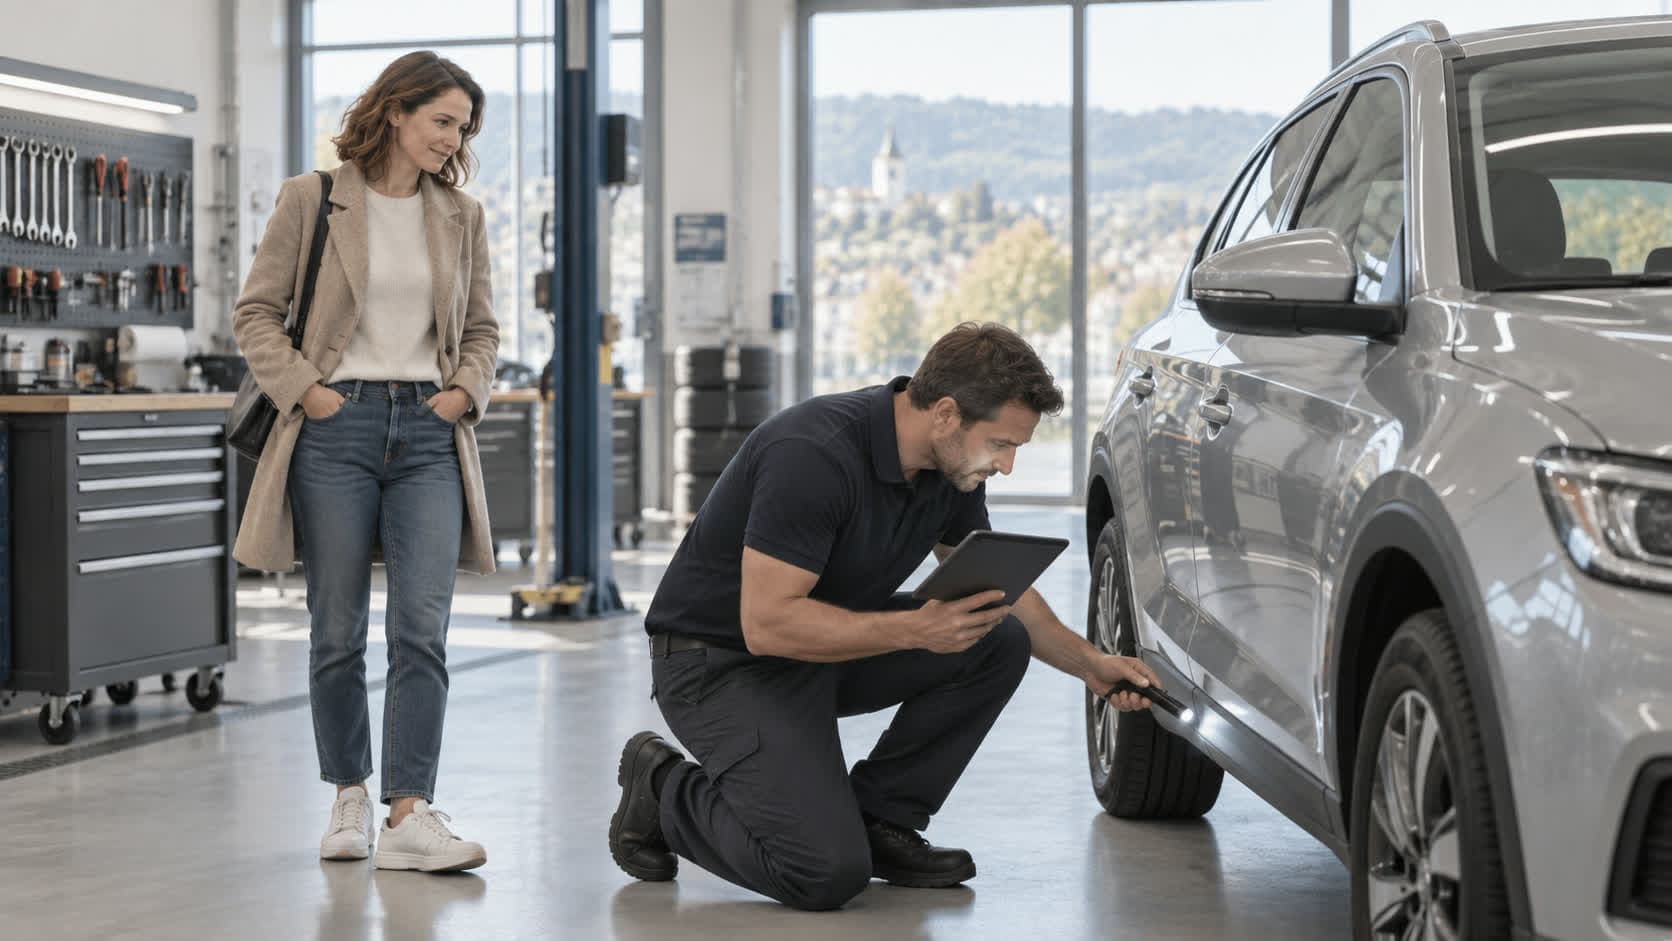
À la restitution, la voiture est inspectée par le garage ou un expert mandaté par la société de leasing. Tout ce qui dépasse l’usure normale est facturé, selon un catalogue que la société applique.
| En général accepté (usure normale) | En général facturé |
|---|---|
| Petites rayures superficielles, qui partent au polish | Rayures profondes, jusqu’à l’apprêt ou au métal |
| Légers impacts de gravillons | Bosses, pare-brise fissuré |
| Usure des pneus conforme au kilométrage | Jantes fortement frottées, pneus sous la limite légale |
| Usure légère des sièges et tapis | Taches, brûlures, déchirures, odeur de tabac ou d’animal |
- Trois mois avant, contactez la société de leasing : procédure, date, catalogue des dommages, prix du rachat pour comparer.
- Un mois avant, faites votre propre état des lieux, en plein jour, avec photos datées. Réunissez le carnet d’entretien, les deux clés, les documents et les équipements livrés avec la voiture.
- Pour les dégâts plus importants, comparez deux chemins : les faire réparer par votre assurance, franchise à votre charge, ou laisser la société de leasing les facturer. Pour une petite bosse, la franchise casco peut coûter plus que la facture de restitution.
- Le jour de la restitution, assistez à l’inspection et relisez le procès-verbal avant de le signer. S’il contient un dégât que vous contestez, notez votre désaccord sur le document.
En cas de désaccord sur les montants, demandez une seconde expertise indépendante. Une protection juridique qui couvre les litiges contractuels peut prendre en charge la contestation. Et les kilomètres non utilisés ? Ils sont rarement remboursés, sauf si votre contrat le prévoit expressément.
Si vous rachetez : financer et assurer
Le rachat se paie en une fois. Trois façons de le financer : vos économies, un crédit, ou un nouveau leasing sur la même voiture d’occasion, que certaines sociétés proposent. Un crédit de rachat relève de la loi sur le crédit à la consommation : 14 jours pour révoquer (LCC, art. 16) et un examen de votre capacité calculé comme si vous remboursiez en 36 mois (art. 28). Notre guide Leasing ou crédit auto compare ces financements en détail.
Avant de signer, vérifiez deux points sur la voiture elle-même : la garantie du constructeur, qui peut prendre fin à peu près au moment où le leasing se termine, et les entretiens et pièces d’usure à prévoir dans l’année, comme les pneus, les freins ou le service.
L’assurance change aussi
Propriétaire de la voiture, vous n’êtes plus tenu par l’exigence de casco complète du contrat de leasing. Pour une voiture de quatre ans, une casco partielle suffit souvent, et réduit nettement la prime. Prévenez votre assureur du rachat : la société de leasing n’a plus à figurer dans le contrat. C’est aussi le bon moment pour comparer : voyez Changer d’assurance auto pour les délais, et Leasing auto : quelle assurance faut-il ? pour ce qui changeait pendant le leasing.
Prolonger ou enchaîner un nouveau leasing
La prolongation est utile quand la nouvelle voiture tarde à être livrée ou que vous hésitez encore. Elle se négocie en général pour quelques mois à une ou deux années, avec une mensualité recalculée sur la valeur actuelle de la voiture. Relisez les nouvelles conditions : plafond kilométrique, assurance exigée, prix de rachat à la nouvelle échéance.
Le nouveau leasing enchaîné est la formule la plus confortable, et la plus chère sur la durée : vous payez toujours la période où une voiture perd le plus de valeur, ses premières années. Elle convient à qui veut rouler en voiture récente, avec la garantie, et accepte une mensualité permanente.
Notre avis selon votre situation
- Vous avez beaucoup dépassé le plafond kilométrique : faites d’abord le calcul du rachat. Les kilomètres en trop disparaissent si vous gardez la voiture.
- La voiture a des dégâts importants : comparez le rachat, la réparation via votre casco et la facture de restitution.
- La voiture est en bon état, peu roulée, et le prix de rachat est élevé : rendez-la.
- Vous comptez garder votre prochaine voiture longtemps : racheter celle que vous connaissez, entretenue par vous, est souvent plus sûr qu’une occasion inconnue.
- Vous voulez toujours une voiture récente et garantie : nouveau leasing, en sachant que c’est la formule la plus coûteuse.
Ce qu’il faut retenir
- Trois mois avant la fin, demandez le prix de rachat et la procédure de restitution.
- Comparez prix de rachat et valeur de marché, en ajoutant au calcul les frais de restitution que le rachat vous éviterait.
- Restitution : état des lieux personnel avec photos, présence à l’inspection, procès-verbal relu avant signature.
- Rachat : garantie et entretiens à venir, financement à comparer, et assurance à revoir, souvent en casco partielle.
- Prolonger dépanne, enchaîner un nouveau leasing coûte le plus cher sur la durée.
Beaucoup de mauvaises surprises de fin de leasing arrivent le jour de la restitution, sur un procès-verbal signé trop vite. Faites vos photos la veille, et ne signez rien que vous ne comprenez pas. Et si vous rachetez, profitez-en pour demander une offre d’assurance auto adaptée à une voiture qui est désormais la vôtre.