Assurance oldtimer : assurer une voiture de collection
Statut vétéran, valeur agréée, 3 000 km par an, plaques interchangeables, rallyes et hivernage : bien assurer une voiture ou une moto de collection en Suisse.
Publié le
Une voiture de collection s’assure avec une assurance oldtimer : une RC obligatoire comme pour toute voiture, et une casco fondée sur une valeur agréée, fixée par expertise, au lieu de la valeur de marché. En échange d’une prime souvent plus basse, l’assureur pose ses conditions : kilométrage limité, garage fermé, usage de loisir et, souvent, une autre voiture pour le quotidien.
Le contrat s’articule avec un statut légal distinct, celui de véhicule vétéran, qui a ses propres règles. Ce guide dit ce que chacun exige, et où se cachent les pièges.
Oldtimer, vétéran, youngtimer : de quoi parle-t-on ?
« Oldtimer » est un mot d’assureur et de passionné. Pour la loi, la notion qui compte est celle de véhicule vétéran, reconnue par le service des automobiles de votre canton selon les instructions de l’Office fédéral des routes. Elles sont en principe les mêmes dans tous les cantons, puisqu’elles viennent de ces instructions fédérales, comme le détaillent par exemple le canton de Vaud et le canton de Fribourg.
| Condition | Ce qui est exigé |
|---|---|
| Âge | Première mise en circulation il y a plus de 30 ans |
| Usage | Exclusivement privé, pas de circulation régulière, pas de courses proposées au public |
| Kilométrage | 3 000 km par an en moyenne, ou 50 à 60 heures d’exploitation |
| État | Conforme au modèle d’origine, technique et carrosserie irréprochables, sans corrosion des éléments de sécurité |
| Preuve d’authenticité | Un passeport FIVA peut être exigé en cas de doute |
| Contrôle technique | Tous les 6 ans |
Le statut s’obtient lors d’une expertise sur rendez-vous, pas pendant un contrôle ordinaire. Il est inscrit dans le permis de circulation, et il se perd si le véhicule ne remplit plus les conditions : une modification non conforme à l’origine ou un usage quotidien suffisent.
Le « youngtimer », lui, n’a aucune existence légale. Le mot désigne en général une voiture de 20 à 30 ans, recherchée par les amateurs. Certains assureurs proposent pour elle une formule proche de l’oldtimer, avec valeur agréée, à des conditions qu’ils fixent eux-mêmes.
La valeur agréée : ce qui change tout
C’est la raison d’être d’une assurance oldtimer. Une casco ordinaire rembourse une voiture détruite à sa valeur vénale, calculée sur des barèmes de voitures d’occasion. Pour une Alfa Romeo de 1965 ou une Porsche 911 des années 1980, ces barèmes ne veulent rien dire : la cote réelle dépend de l’état, de l’historique et de l’originalité, et elle peut monter avec les années.
Avec la valeur agréée, l’assureur et vous fixez à l’avance, sur la base d’une expertise, le montant qui sera versé en cas de perte totale. Pas de discussion le jour du sinistre : le chiffre est dans le contrat.
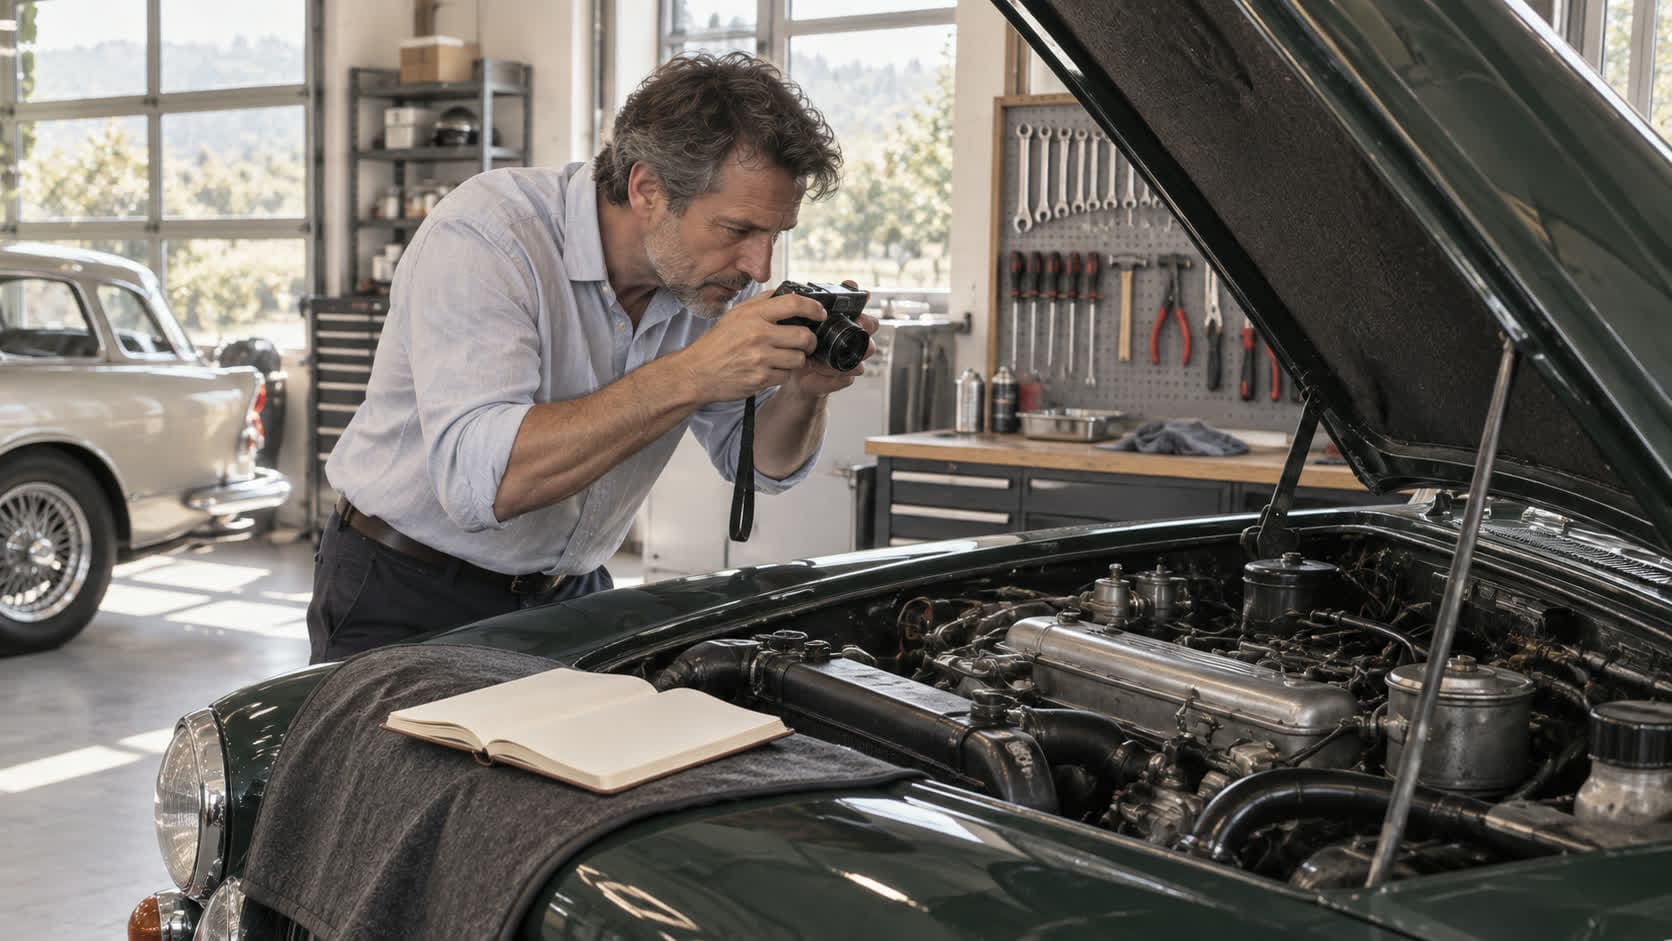
- L’expertise est faite par un expert reconnu par l’assureur, avec photos et description détaillée. Gardez-en une copie, avec les factures de restauration.
- Elle vieillit. La plupart des assureurs demandent de la renouveler après quelques années. Entre deux expertises, la cote peut avoir bougé dans un sens ou dans l’autre.
- Après une restauration, faites réévaluer la voiture. Des milliers de francs de travaux ne sont pas couverts tant que la valeur agréée n’a pas été relevée.
- Sous-estimer pour payer moins est un mauvais calcul : en cas de perte totale, vous toucherez la valeur du contrat, pas celle du marché.
Ce que couvre une assurance oldtimer
La structure est celle d’une assurance auto classique, ou d’une assurance moto pour une moto ancienne. Ce sont les montants et les conditions qui diffèrent.
- La responsabilité civile, obligatoire comme pour toute voiture immatriculée : au moins 5 millions de francs par événement (ordonnance sur l’assurance des véhicules, art. 3). Elle paie les dégâts causés aux autres.
- La casco partielle : vol, incendie, grêle, inondation, dommages causés par des animaux, bris de glace. C’est le minimum pour une voiture de valeur, même si elle roule peu.
- La casco complète, souvent incluse ou proposée à prix réduit dans les formules oldtimer : les dommages que vous causez à votre propre voiture, par exemple une sortie de route.
- Les options propres aux voitures anciennes, selon l’assureur : dépannage et transport jusqu’à un garage spécialisé, pièces d’origine, protection pendant l’hivernage, couverture pendant une restauration.
La réparation mérite une question avant de signer. Une aile d’origine ou une pièce refabriquée coûte plus cher et prend plus de temps qu’une pièce courante. Vérifiez que le contrat laisse choisir un garage spécialisé, et que la franchise tient compte de ces coûts.
Les conditions que posent les assureurs
La prime d’une assurance oldtimer est souvent modeste pour la valeur assurée. C’est la contrepartie d’un usage que l’assureur encadre de près. Les conditions varient, mais on retrouve presque toujours les mêmes.
- Un plafond kilométrique annuel, parfois plus bas que les 3 000 km du statut vétéran.
- Un garage fermé, individuel ou collectif selon le contrat. Une voiture qui dort dans la rue sort souvent du produit.
- Un usage de loisir : sorties, rencontres de clubs, balades. Pas de trajets domicile-travail.
- Une voiture pour le quotidien, exigée par beaucoup d’assureurs, pour s’assurer que l’ancienne ne remplace pas la voiture principale.
- Un âge minimal du conducteur et, parfois, une liste de conducteurs autorisés.
Ne pas respecter une de ces conditions ne suspend pas la RC : la victime d’un accident est toujours indemnisée. Mais l’assureur peut ensuite se retourner contre vous, dans la mesure prévue par le contrat, et réduire ce qu’il vous verse en casco. Si votre usage change, dites-le avant, pas après un sinistre.
Rallyes et sorties de club : attention aux courses
Beaucoup de propriétaires participent à des rallyes. La loi fait une distinction nette. Une manifestation classée principalement d’après la vitesse, ou qui exige une vitesse moyenne supérieure à 50 km/h, est une course au sens de la loi sur la circulation routière (LCR, art. 72). L’organisateur doit alors avoir sa propre assurance RC, et votre assurance ordinaire peut exclure ces courses (LCR, art. 63, al. 3, let. d).
Un rallye de régularité à allure modérée, une sortie de club ou une balade restent en principe couverts par votre assurance ordinaire. Au moindre doute, demandez à l’organisateur quelle assurance couvre la manifestation, et à votre assureur si votre casco s’applique ce jour-là. La casco est souvent exclue sur circuit et dans les épreuves chronométrées.
Plaques interchangeables et hivernage
Beaucoup de collectionneurs roulent leur ancienne avec les plaques de leur voiture du quotidien. Des plaques interchangeables peuvent être attribuées à deux véhicules d’un même détenteur, stationnés dans le même canton et portant des plaques du même genre (OAV, art. 13). Seul celui qui porte les plaques peut rouler. Pour les véhicules vétérans, le canton de Vaud admet jusqu’à 99 véhicules sous un même numéro de plaque.
En hiver, deux options. Si vous déposez les plaques, les effets de l’assurance RC sont suspendus (LCR, art. 68, al. 3), et la prime peut être réduite pour cette période, selon le contrat. La voiture ne peut alors plus circuler. Si vous gardez les plaques, vous restez assuré, et libre de sortir par un beau dimanche de janvier.
Dans les deux cas, la voiture reste exposée au garage : vol, incendie, dégâts d’eau, rongeurs dans les câbles. Vérifiez que la casco partielle continue de s’appliquer pendant le dépôt des plaques, ce que prévoient certains contrats oldtimer, pas tous.
Pendant une restauration
Une voiture démontée dans un atelier n’est plus immatriculée, et une assurance auto ne la couvre plus. Deux questions se posent : qui répond si elle est détruite chez le carrossier, et qui répond des pièces que vous stockez chez vous ? L’assurance du garagiste couvre en principe les véhicules qu’on lui confie, dans les limites de son contrat. Demandez-lui une attestation. Pour les pièces et la voiture chez vous, certains assureurs oldtimer proposent une couverture de restauration. L’assurance ménage, elle, exclut en général les véhicules à moteur.
Ce qu’il faut retenir
- Statut vétéran : plus de 30 ans, usage privé, 3 000 km par an en moyenne, état d’origine, contrôle technique tous les 6 ans. Il se demande au service des automobiles.
- Assurance oldtimer : RC obligatoire et casco à valeur agréée, fixée par expertise. C’est cette valeur qui sera versée en cas de perte totale.
- En échange d’une prime modérée : kilomètres limités, garage fermé, usage de loisir, souvent une voiture pour le quotidien.
- Courses et épreuves au-delà de 50 km/h de moyenne : votre assurance ordinaire peut ne pas couvrir. Renseignez-vous avant.
- Hivernage et restauration : vérifiez que le vol et l’incendie au garage restent couverts.
Le point à ne jamais négliger est la valeur agréée. Une expertise vieille de cinq ans, sur une voiture restaurée depuis, peut vous laisser avec une fraction de sa valeur réelle le jour où elle disparaît. Faites-la réévaluer, et gardez chaque facture.